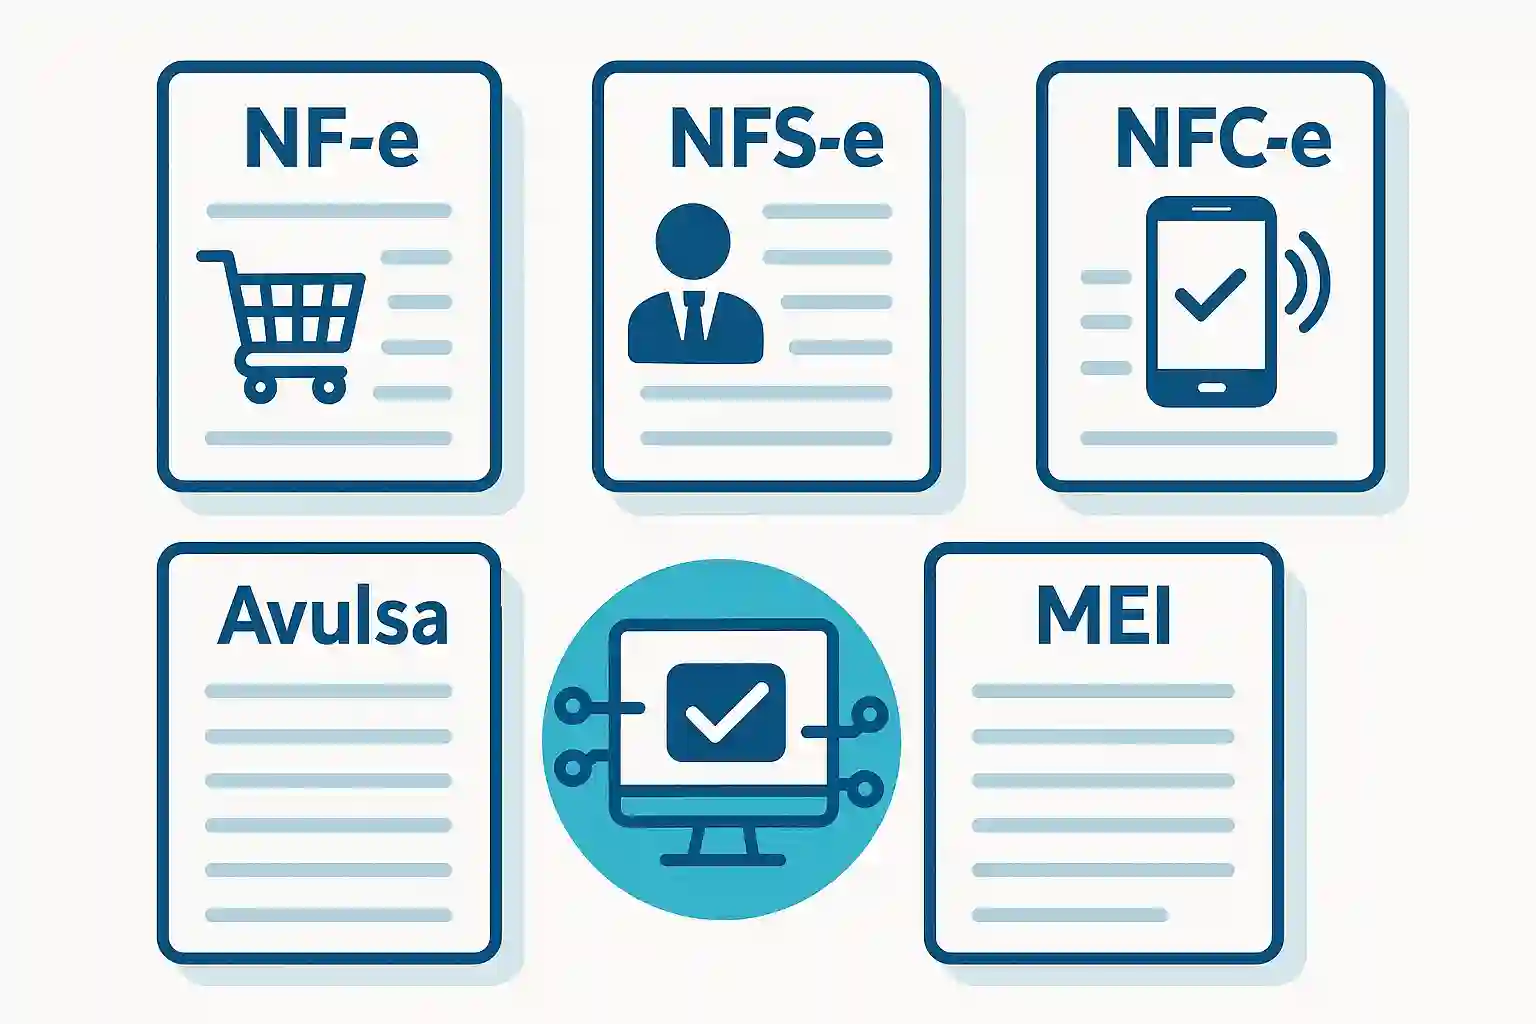
Os principais tipos de nota fiscal são a NF-e, para venda de mercadorias entre empresas ou para outro estado, a NFC-e, para venda ao consumidor final no varejo, e a NFS-e, para prestação de serviços. Existem ainda documentos específicos para transporte, como o CT-e e o MDF-e, e para produtor rural e para quem não tem inscrição, como a nota de produtor e a nota fiscal avulsa. O que define a nota da sua empresa é o que ela faz: vende mercadoria, presta serviço ou transporta carga.
A boa notícia é que a escolha segue uma regra simples: mercadoria é assunto do estado, com ICMS, e serviço é assunto do município, com ISS. Aqui você entende cada tipo de nota, quem emite cada uma, onde emitir, os erros mais comuns e o que mudou nos documentos fiscais em 2026 com a Reforma Tributária.
Neste artigo
- Por que existem tantos tipos de nota fiscal
- Quem emite NF-e, a nota modelo 55
- Quem emite NFC-e, a nota modelo 65
- Quem emite NFS-e, a nota de serviço
- E quando a empresa vende mercadoria e presta serviço
- Quem emite CT-e e MDF-e
- E a nota do produtor rural e a nota avulsa
- O que mudou nas notas fiscais em 2026 com a Reforma Tributária
- Quando vale a pena chamar um contador
- Perguntas frequentes sobre tipos de nota fiscal
Por que existem tantos tipos de nota fiscal
Porque cada operação é tributada por um ente diferente. A venda de mercadorias e o transporte entre cidades pagam ICMS, que é estadual, e as notas dessas operações são autorizadas pela Secretaria da Fazenda do estado, a SEFAZ. A prestação de serviços paga ISS, que é municipal, e a nota de serviço é autorizada pela prefeitura ou pelo ambiente nacional da NFS-e.
Cada documento eletrônico tem um número de modelo, que aparece na chave de acesso da nota. É por esse número que os sistemas e o contador identificam o tipo do documento. Os mais comuns estão na tabela abaixo.
| Documento | Modelo | Para que serve | Quem autoriza |
|---|---|---|---|
| NF-e (Nota Fiscal eletrônica) | 55 | Venda e circulação de mercadorias, principalmente entre empresas e para outros estados | SEFAZ do estado |
| NFC-e (Nota Fiscal de Consumidor eletrônica) | 65 | Venda presencial ao consumidor final no varejo | SEFAZ do estado |
| NFS-e (Nota Fiscal de Serviço eletrônica) | Padrão nacional | Prestação de serviços sujeitos ao ISS | Prefeitura ou ambiente nacional |
| CT-e (Conhecimento de Transporte eletrônico) | 57 | Transporte de cargas entre municípios ou estados | SEFAZ do estado |
| MDF-e (Manifesto Eletrônico de Documentos Fiscais) | 58 | Acompanha a carga no transporte, reunindo as notas e os conhecimentos | SEFAZ do estado |
Quem emite NF-e, a nota modelo 55
Emite NF-e a empresa que vende ou movimenta mercadorias: indústrias, distribuidoras, atacadistas e o comércio quando vende para outra empresa ou para outro estado. A NF-e também é usada em operações sem venda, como remessa para conserto, devolução, transferência entre filiais e bonificação. Em cada caso o que muda é o CFOP, o código que identifica o tipo de operação na nota.
Para emitir NF-e a empresa precisa de inscrição estadual, que é o cadastro de contribuinte do ICMS no estado, de credenciamento na SEFAZ e, em regra, de certificado digital e de um sistema emissor. Alguns estados oferecem aplicativos gratuitos para pequenos emissores. Em São Paulo, a SEFAZ oferece o Nota Fiscal Fácil, aplicativo para celular que dispensa o certificado digital: o transportador autônomo de cargas emite CT-e e MDF-e e, desde 16 de setembro de 2024, o MEI e o produtor rural emitem NF-e e NFC-e. O post sobre como emitir nota fiscal mostra o caminho para cada caso.
Quem emite NFC-e, a nota modelo 65
Emite NFC-e o comércio varejista que vende ao consumidor final, na loja ou no balcão: supermercado, padaria, farmácia, loja de roupas, restaurante. Ela substituiu o antigo cupom fiscal na maior parte dos estados. Em São Paulo, a NFC-e passou a ser obrigatória para todo o varejo paulista em 1º de janeiro de 2026, em substituição ao CF-e-SAT, o modelo 59, cuja emissão ficou proibida a partir dessa data. O consumidor recebe um documento simplificado, chamado DANFE NFC-e, com um QR Code para consultar a nota.
A NFC-e tem limites. Ela não serve para venda a outra empresa que precise do documento para crédito ou para transporte da mercadoria, nem para venda a outro estado. Nesses casos a nota correta é a NF-e. As regras exatas, como valor máximo por nota e obrigatoriedade para cada segmento, são definidas pela legislação de cada estado.
Quem emite NFS-e, a nota de serviço
Emite NFS-e quem presta serviço sujeito ao ISS: consultoria, contabilidade, agência, clínica, academia, oficina na parte da mão de obra, desenvolvimento de software, manutenção, entre centenas de outros serviços da lista anexa à lei complementar do ISS.
Desde 1º de janeiro de 2026, a lei complementar da Reforma Tributária obriga os municípios a trabalhar no padrão nacional da NFS-e: ou autorizam a emissão pelo emissor nacional, ou mantêm sistema próprio e compartilham as notas no formato nacional. Por isso a empresa continua emitindo no sistema que a sua prefeitura indicar. O MEI é o caso diferente: desde 1º de setembro de 2023 ele emite a NFS-e obrigatoriamente pelo emissor nacional, no site ou no aplicativo, por decisão do Comitê Gestor do Simples Nacional.
O imposto que acompanha essa nota, a alíquota e o município que recebe estão explicados no post sobre ISS e ISSQN.
E quando a empresa vende mercadoria e presta serviço
Aí ela emite as duas notas, cada uma para a sua parte. Uma oficina mecânica, por exemplo, emite NF-e ou NFC-e pelas peças vendidas e NFS-e pela mão de obra do conserto. Uma empresa de informática que vende computador e cobra instalação faz o mesmo.
Alguns municípios permitem a nota conjugada, com mercadoria e serviço no mesmo documento, quando há convênio com o estado, mas isso não é a regra. Misturar tudo numa nota só, quando o município e o estado não preveem isso, faz um dos impostos ficar sem documento. No atendimento do nosso escritório em Campinas, e dos clientes que acompanhamos em todo o Brasil, o que mais vemos é empresa que presta serviço e fornece material emitindo só a nota de serviço, ou só a de venda, pelo valor total.
Quem emite CT-e e MDF-e
O CT-e é emitido pela transportadora que faz transporte de carga intermunicipal ou interestadual, serviço tributado pelo ICMS. Ele documenta o frete: quem contratou, o que foi levado, de onde para onde e por quanto. Para o transporte de passageiros e outros serviços de transporte existem documentos próprios, como o CT-e OS e o BP-e, o bilhete de passagem eletrônico.
O MDF-e acompanha a carga na estrada e reúne todos os documentos da viagem. É emitido pela transportadora e, em algumas situações, pela própria empresa que transporta a mercadoria em veículo próprio. A obrigatoriedade depende do tipo de operação e das regras de cada estado. O transportador autônomo de cargas também pode emitir CT-e e MDF-e pelo aplicativo Nota Fiscal Fácil, nos estados que o adotaram, como São Paulo. O post sobre contabilidade para transportadoras aprofunda esses documentos.
E a nota do produtor rural e a nota avulsa
O produtor rural pessoa física, que vende a produção sem CNPJ, usava a nota fiscal de produtor em papel, o modelo 4. Pelo Ajuste SINIEF 10/2022, ela foi substituída pela NF-e ou pela NFC-e: desde 3 de fevereiro de 2025 para o produtor com receita bruta da atividade rural acima de R$ 360.000,00 em 2023 ou em 2024, e desde 5 de janeiro de 2026 para todos os demais. Em São Paulo, o produtor pode emitir essas notas pelo aplicativo Nota Fiscal Fácil. O produtor precisa estar inscrito no cadastro de produtores do estado.
A nota fiscal avulsa é a emitida pelo próprio fisco, estado ou prefeitura, para quem não tem inscrição e precisa documentar uma operação eventual: a pessoa física que presta um serviço pontual, ou quem precisa acompanhar uma mercadoria no transporte sem ser contribuinte do ICMS. Cada estado e cada município decide se oferece a nota avulsa e em quais casos. O tema tem um passo a passo próprio no post sobre nota fiscal avulsa.
O que mudou nas notas fiscais em 2026 com a Reforma Tributária
Os documentos fiscais eletrônicos ganharam campos para informar a CBS, contribuição federal, e o IBS, imposto de estados e municípios, que em 2026 estão em fase de teste, com alíquotas de 0,9% de CBS e 0,1% de IBS. Os novos campos valem para NF-e, NFC-e, NFS-e, CT-e e os demais documentos eletrônicos, e em 2026 o valor calculado nas alíquotas de teste fica dispensado de recolhimento para quem cumpre as obrigações acessórias.
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, fixou as datas a partir das quais os documentos precisam trazer essas informações. Na NF-e, na NFC-e, no CT-e e no MDF-e, a obrigação vale para fatos geradores desde 3 de agosto de 2026. Na NFS-e, vale desde 1º de outubro de 2026 para a maior parte dos serviços da lista do ISS e a partir de 1º de dezembro de 2026 para casos específicos, como plataformas digitais, alguns serviços de informática, locações e taxas de condomínio. No fim de julho, a Receita Federal e o Comitê Gestor do IBS decidiram que, por enquanto, NF-e, NFC-e e CT-e sem os campos de IBS e CBS não são rejeitados, mas o preenchimento continua exigido.
Para as empresas do Simples Nacional, o mesmo ato conjunto marcou o início dessa obrigação para 1º de janeiro de 2027. Por isso, confirme com o seu contador e com o fornecedor do seu sistema emissor como a sua empresa deve preencher as notas neste ano. O post sobre CBS e IBS explica os novos tributos.
Quando vale a pena chamar um contador
Quando a empresa vai começar a emitir notas e precisa saber quais documentos, cadastros e sistemas vai usar, quando vende mercadoria e presta serviço ao mesmo tempo, quando passa a vender para outros estados ou quando começa a transportar mercadoria em veículo próprio. São as situações em que a escolha errada do documento gera nota rejeitada, imposto sem recolhimento ou mercadoria parada na fiscalização.
Também vale agora, com os campos da Reforma Tributária nas notas, para conferir se o sistema emissor está preenchendo CBS e IBS do jeito certo para o regime da sua empresa. Esse é o trabalho da nossa contabilidade tributária em Campinas. Se ainda tem dúvida sobre qual nota emitir, fale com a RRT pelo WhatsApp.
Perguntas frequentes sobre tipos de nota fiscal
Qual a diferença entre NF-e e NFC-e?
A NF-e, modelo 55, é usada principalmente em vendas para outras empresas, para outros estados e em operações como remessa e devolução. A NFC-e, modelo 65, é usada na venda presencial ao consumidor final no varejo.
Empresa de serviço precisa de inscrição estadual?
Em regra, não. Quem só presta serviços sujeitos ao ISS emite NFS-e e precisa de inscrição municipal. A inscrição estadual é necessária para quem vende mercadorias ou presta serviços tributados pelo ICMS, como transporte intermunicipal e comunicação.
O MEI emite qual nota?
O MEI prestador de serviço emite NFS-e pelo emissor nacional. O MEI que vende mercadoria emite NF-e ou NFC-e, conforme as regras do seu estado. Em São Paulo, pode usar o aplicativo Nota Fiscal Fácil da SEFAZ.
Posso emitir uma nota só para mercadoria e serviço?
Só quando o município e o estado preveem a nota conjugada. Na maioria dos casos, a empresa emite NF-e ou NFC-e pela mercadoria e NFS-e pelo serviço.
O que é o CT-e?
É o Conhecimento de Transporte eletrônico, modelo 57, emitido pela transportadora no transporte de cargas entre municípios ou estados. Ele documenta o frete e o ICMS sobre o transporte.
A nota fiscal precisa ter CBS e IBS em 2026?
Para as empresas fora do Simples Nacional, sim. O preenchimento é exigido na NF-e, na NFC-e, no CT-e e no MDF-e desde 3 de agosto de 2026 e, na NFS-e, desde 1º de outubro ou a partir de 1º de dezembro de 2026, conforme o serviço. Para o Simples Nacional, a obrigação começa em 1º de janeiro de 2027.
O SAT ainda pode ser usado em São Paulo?
Não. Desde 1º de janeiro de 2026, a emissão do CF-e-SAT está proibida em São Paulo, e a NFC-e, modelo 65, passou a ser obrigatória para todo o varejo paulista. Quem ainda usava o equipamento SAT precisa emitir pela NFC-e no sistema de vendas da loja.
Ainda tem dúvida sobre qual nota a sua empresa deve emitir?
A RRT Contabilidade fica em Campinas, atende clientes de todo o Brasil e orienta empresas sobre quais notas emitir, cuida das inscrições estadual e municipal e confere o preenchimento dos documentos fiscais, incluindo os campos de CBS e IBS. Diga o que a sua empresa vende ou presta: falar com a RRT no WhatsApp.