A NFS-e nacional é a nota fiscal de serviço eletrônica no padrão nacional, um modelo único para todo o país, emitida pelo Emissor Nacional gratuito do governo federal ou por sistemas municipais que compartilham as notas nesse mesmo padrão. O MEI prestador de serviço já emite por ela desde 2023, e as empresas do Simples Nacional passam a ser obrigadas a usar o Emissor Nacional a partir de 1º de novembro de 2026.
A boa notícia é que o Emissor Nacional é gratuito, funciona no navegador e no celular, e a nota tem o mesmo leiaute em qualquer cidade. Aqui você entende quem é obrigado a usar o padrão nacional e desde quando, como acessar o emissor, o que são os campos de CBS e IBS e como está a transição em Campinas.
O que é a NFS-e nacional?
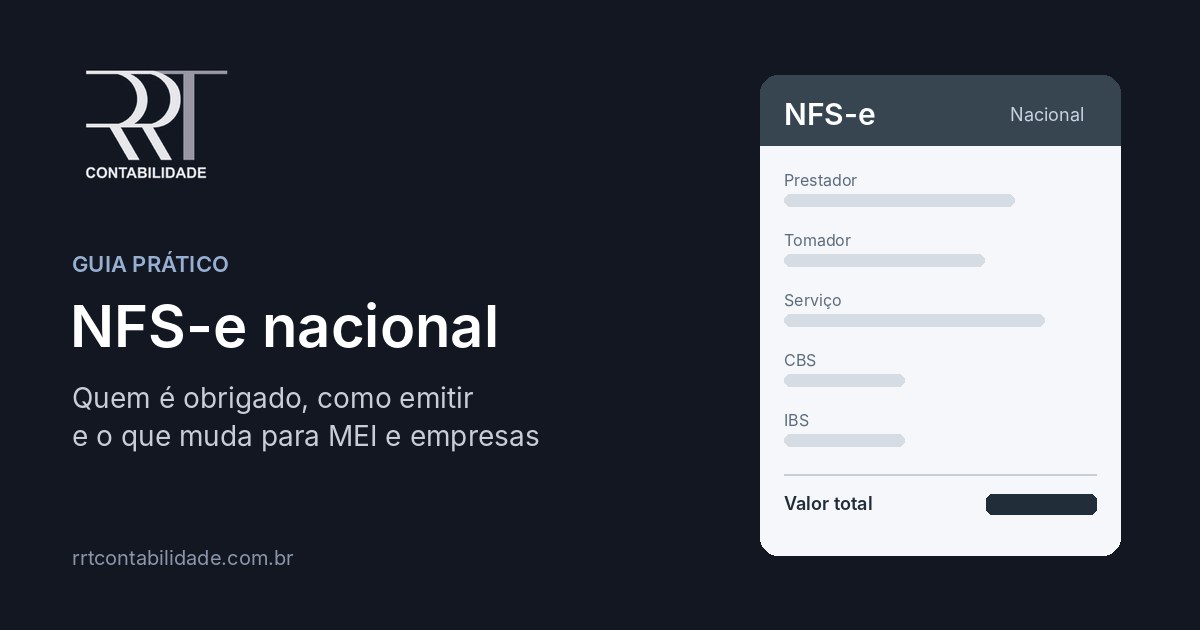
É o padrão único de nota de serviço criado para substituir os milhares de modelos municipais diferentes. As notas emitidas nesse padrão vão para um ambiente de dados nacional, que pode ser consultado pelas prefeituras, pela Receita Federal e pelo tomador do serviço, com a mesma estrutura em todo o país.
A emissão pode ser feita de três formas: pelo Emissor Nacional na web, no portal da NFS-e do governo federal; pelo aplicativo para celular; ou por integração do sistema da empresa com o ambiente nacional. O documento impresso, quando alguém precisar, é o DANFSe, a representação gráfica da nota.
A nota continua sendo de serviço sujeito ao ISS, o imposto municipal. O que muda é o modelo e o caminho da informação, e não quem cobra o ISS. Qual nota a empresa emite em cada operação está explicado no nosso post sobre os tipos de nota fiscal.
O que mudou para os municípios em 2026?
Desde 1º de janeiro de 2026, a Lei Complementar 214/2025 obriga os municípios a trabalhar no padrão nacional da NFS-e. Cada prefeitura escolhe entre autorizar a emissão pelo Emissor Nacional ou manter um sistema próprio, desde que compartilhe as notas no formato nacional.
Por isso a pergunta “onde eu emito?” ainda depende da cidade. Em parte dos municípios, a nota já sai pelo Emissor Nacional; em outros, a empresa continua no sistema da prefeitura, que foi adaptado ao padrão. O que não muda é a obrigação de seguir o calendário definido pelo seu município e as regras próprias do MEI e do Simples Nacional, que valem em qualquer cidade.
Quem é obrigado a emitir pelo Emissor Nacional?
Depende do tipo de empresa. O calendário confirmado até outubro de 2026 é este:
| Quem | Desde quando | Onde emitir |
|---|---|---|
| MEI prestador de serviço | 1º de setembro de 2023 | Emissor Nacional (web ou aplicativo) |
| ME e EPP do Simples Nacional | 1º de novembro de 2026 | Emissor Nacional (web ou integração por API) |
| Demais empresas (Lucro Presumido e Lucro Real) | Conforme o calendário do município | Sistema indicado pela prefeitura, no padrão nacional |
Para o MEI, a regra veio da Resolução CGSN 169/2022. A nota é obrigatória quando o serviço é prestado para empresa. Para pessoa física, a emissão continua facultativa.
Para as empresas do Simples, a Resolução CGSN 191/2026 fixou a obrigação de emitir a NFS-e de padrão nacional pelo Emissor Nacional a partir de 1º de novembro de 2026. Ela revogou a Resolução CGSN 189/2026, que previa a data de 1º de setembro. De novembro a dezembro de 2026, a empresa do Simples emite pelo Emissor Nacional e segue as regras atuais do regime, sem CBS e IBS. A partir de 1º de janeiro de 2027, passa a observar também as regras de CBS e IBS aplicáveis aos optantes.
Como fica a NFS-e em Campinas?
Campinas está em transição para o padrão nacional. Para as empresas do Simples Nacional, o Emissor Nacional passa a ser obrigatório a partir de 1º de novembro de 2026, pela Resolução CGSN 191/2026, e a partir de 1º de janeiro de 2027 elas passam a informar CBS e IBS nas notas. Para as demais empresas, os campos de CBS e IBS seguem o calendário do Ato Conjunto RFB/CGIBS nº 4/2026: 1º de outubro de 2026 na regra geral e 1º de dezembro de 2026 para grupos como plataformas digitais, locação e condomínios.
Como o enquadramento depende da atividade, confira no portal da NFS-e de Campinas qual data vale para a sua empresa.
Exemplo prático: para uma empresa do Simples, a nota emitida em 30 de outubro de 2026 ainda segue o emissor indicado pelo calendário do município. A nota do mesmo serviço emitida em 3 de novembro de 2026 precisa sair pelo Emissor Nacional. Por isso, serviços prestados no fim de outubro e faturados em novembro já entram na regra nova.
Como acessar e emitir pelo Emissor Nacional?
O acesso é feito pelo portal da NFS-e do governo federal, no endereço gov.br/nfse, com conta gov.br ou certificado digital. No primeiro acesso, o sistema pede um cadastro do emitente, e o município precisa ter a empresa com inscrição municipal ativa quando a legislação local exigir.
O passo a passo de preenchimento, com tomador, código do serviço, valor e tributação, está no nosso post sobre como emitir nota fiscal. Aqui ficam os pontos que mais mudam para quem vem do sistema da prefeitura: o serviço é escolhido pelo código da lista nacional, o local de incidência do ISS segue as regras da Lei Complementar 116/2003 e precisa estar certo na nota, e o regime da empresa (MEI, Simples ou outro) define quais campos de tributo aparecem.
Para o MEI, o aplicativo para celular resolve a maior parte dos casos. Exemplo prático: um MEI que fez em outubro quatro serviços, três para empresas de R$ 1.500,00 cada e um para pessoa física de R$ 800,00, precisa emitir três notas pelo Emissor Nacional, somando R$ 4.500,00. A nota da pessoa física é opcional, mas os R$ 800,00 entram do mesmo jeito no faturamento do mês, que soma R$ 5.300,00 e conta para o limite anual do MEI.
O que são os campos de CBS e IBS na NFS-e?
São os campos da Reforma Tributária para a CBS, contribuição federal, e o IBS, imposto de estados e municípios, que em 2026 estão em fase de teste, com alíquotas de 0,9% e 0,1%. Para as empresas do Lucro Presumido e do Lucro Real, o destaque em 2026 é informativo, e quem cumpre as obrigações acessórias não recolhe esses valores. Na NFS-e, o Ato Conjunto RFB/CGIBS nº 4/2026 fixou o início do preenchimento em 1º de outubro de 2026 para a maior parte dos serviços e em 1º de dezembro de 2026 para alguns grupos, como plataformas digitais, locação e condomínios. Até 31 de dezembro de 2026 o sistema nacional não rejeita a nota sem esses campos, mas, passada a data da operação, a nota sem eles fica irregular mesmo autorizada.
O Simples Nacional e o MEI estão fora do teste de 2026 e não recolhem essas alíquotas. Para as empresas do Simples, as informações de CBS e IBS na nota passam a valer em 1º de janeiro de 2027, quando esses tributos entram no regime, conforme a regulamentação específica.
No atendimento do nosso escritório em Campinas, e dos clientes que acompanhamos em todo o Brasil, o que mais vemos nesta transição é a empresa do Simples que trocou de emissor sem revisar o cadastro de serviços e passou a emitir nota com código de serviço ou local de incidência diferente do que usava, o que muda o ISS devido.
Quais erros evitar na mudança para a NFS-e nacional?
O primeiro é continuar emitindo no sistema antigo depois da data obrigatória da sua empresa. O segundo é escolher o código de serviço pela semelhança do nome, sem conferir a lista nacional, o que pode mudar o ISS e, no Simples, criar divergência com o anexo declarado no PGDAS-D. O terceiro é esquecer que a retenção de ISS pelo tomador continua existindo e precisa ser informada na nota.
Também vale revisar quem tem acesso ao emissor. Com conta gov.br e certificado digital, várias pessoas podem emitir em nome da empresa, e nota emitida por engano precisa ser cancelada ou substituída dentro das regras do sistema.
Quando vale a pena chamar um contador?
Quando a empresa do Simples vai migrar para o Emissor Nacional em novembro, quando presta serviço em mais de um município, quando tem retenção de ISS pelos clientes ou quando emite muitas notas por integração com o próprio sistema. São as situações em que um cadastro errado se repete em centenas de notas antes de alguém perceber.
Também vale para o MEI que está perto do limite de faturamento e precisa controlar todas as notas, inclusive as de pessoa física. É esse o trabalho da nossa contabilidade para prestadores de serviço.
Perguntas frequentes sobre a NFS-e nacional
O que é a NFS-e nacional?
É a nota fiscal de serviço eletrônica no padrão nacional, com o mesmo modelo em todo o país. Ela é emitida pelo Emissor Nacional gratuito ou por sistemas municipais que compartilham as notas nesse padrão.
A partir de quando o Simples Nacional é obrigado a usar o Emissor Nacional?
A partir de 1º de novembro de 2026, pela Resolução CGSN 191/2026. A data anterior, de 1º de setembro, foi revogada.
O MEI é obrigado a emitir NFS-e nacional?
Sim, desde 1º de setembro de 2023, quando presta serviço para empresa. Para pessoa física, a emissão é facultativa.
Onde acesso o Emissor Nacional da NFS-e?
No portal da NFS-e do governo federal, em gov.br/nfse, com conta gov.br ou certificado digital. Também há aplicativo para celular.
Campinas já usa o padrão nacional da NFS-e?
Está em transição. Para as empresas do Simples Nacional, o Emissor Nacional é obrigatório a partir de 1º de novembro de 2026. Para as demais, as datas seguem o calendário do Ato Conjunto RFB/CGIBS nº 4/2026 e devem ser conferidas no portal da NFS-e de Campinas.
Empresa do Simples precisa preencher CBS e IBS na nota em 2026?
Não. O Simples e o MEI estão fora do teste de 2026. As informações de CBS e IBS passam a valer para os optantes a partir de 1º de janeiro de 2027.
Quais erros evitar na mudança para a NFS-e nacional?
O primeiro é continuar emitindo no sistema antigo depois da data obrigatória da sua empresa. O segundo é escolher o código de serviço pela semelhança do nome, sem conferir a lista nacional, o que pode mudar o ISS e, no Simples, criar divergência com o anexo declarado no PGDAS-D. O terceiro é esquecer que a retenção de ISS pelo tomador continua existindo e precisa ser informada na nota.
Emita sem erro: faça a transição para a NFS-e nacional com apoio especializado
Trocar de emissor parece só uma mudança de tela, mas código de serviço, local de incidência, retenção e regime tributário definem o ISS de cada nota. Um cadastro errado no primeiro dia se repete em todas as notas seguintes e aparece depois como imposto a mais ou como divergência na fiscalização.
A RRT Contabilidade fica em Campinas e atende clientes em todo o Brasil, configurando o Emissor Nacional, revisando cadastros de serviços e acompanhando a emissão de notas de MEI e de empresas do Simples Nacional e dos demais regimes.
Sua empresa já está pronta para emitir pelo Emissor Nacional?
Fale com a equipe da RRT Contabilidade no WhatsApp e confira, antes de 1º de novembro, se o cadastro de serviços está certo.