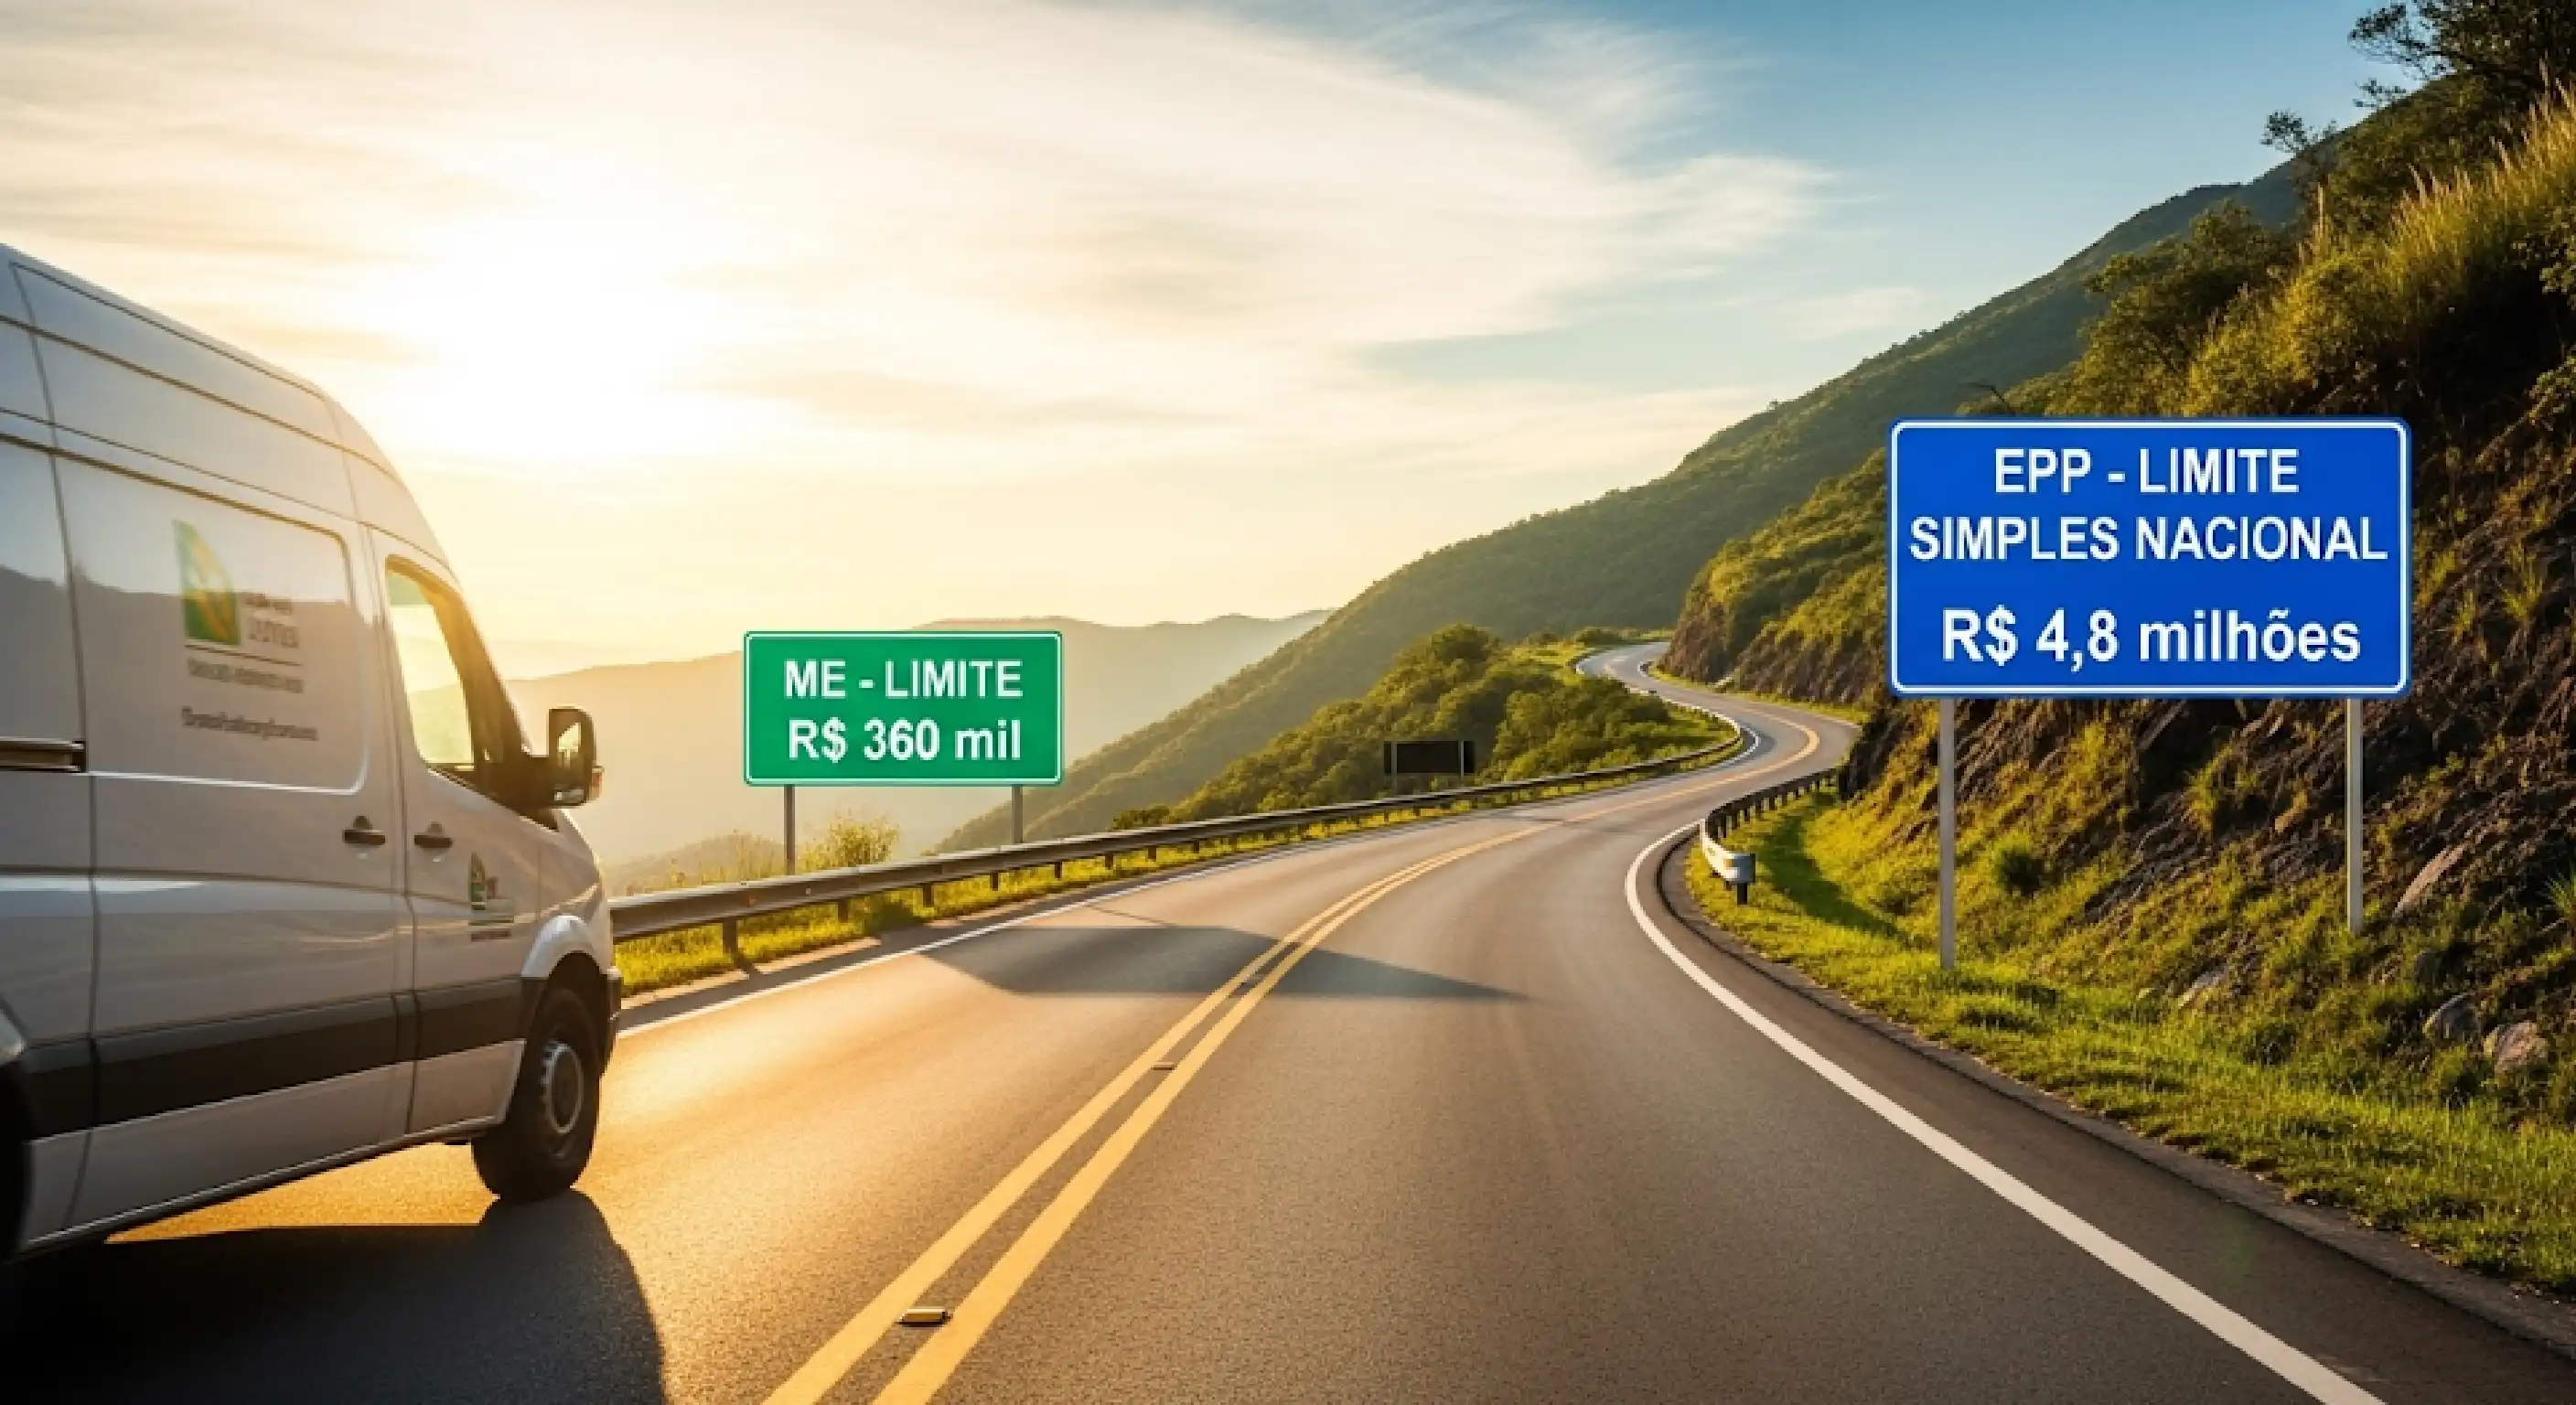
O faturamento máximo da microempresa é de R$ 360.000,00 de receita bruta por ano. Quem passa desse valor não perde nada de imediato: a empresa vira empresa de pequeno porte no ano seguinte e continua no Simples Nacional, que aceita faturamento de até R$ 4,8 milhões por ano. Não há multa, não há troca de CNPJ e não há nova opção pelo regime.
Aqui você vê como funciona a passagem de ME para EPP, o limite proporcional no ano de abertura, o que muda no imposto, o sublimite de R$ 3,6 milhões para ICMS e ISS e o que acontece quando a empresa passa de R$ 4,8 milhões.
Qual é o faturamento máximo de uma ME em 2026?
É de R$ 360.000,00 por ano. Esse valor não é corrigido todo ano, só muda se a legislação for alterada, e segue o mesmo.
O faturamento que conta é a receita bruta, ou seja, tudo o que a empresa vendeu ou recebeu por serviços no ano, antes de descontar custos, salários e impostos. Vendas canceladas e descontos incondicionais concedidos ficam de fora da conta. Um erro comum é olhar para o lucro ou para o que sobrou no caixa, e não para o total faturado.
Existem ainda dois limites que costumam aparecer junto. O MEI, que é uma modalidade de microempresa com regras próprias, tem limite de R$ 81.000,00 por ano. E a EPP vai de R$ 360.000,01 até R$ 4,8 milhões.
O que acontece quando a ME passa de R$ 360 mil?
A empresa passa a ser EPP. O porte é definido pela receita de cada ano, e não existe multa para quem cresce. A mudança não troca o CNPJ, não tira a empresa do Simples Nacional e não exige nova opção.
O que precisa ser feito é atualizar o registro. Para empresas registradas na Junta Comercial, o enquadramento como ME ou EPP é feito por declaração do empresário ou dos sócios, e a mudança de ME para EPP exige arquivar a declaração de reenquadramento. Sociedades simples fazem o mesmo no cartório de registro civil de pessoas jurídicas. Na prática, esse ajuste é feito no começo do ano seguinte, com base no faturamento fechado do ano anterior. O texto sobre porte de empresa explica o procedimento.
Um ponto que pega muita gente de surpresa: o imposto não dá um salto quando a empresa vira EPP. No Simples Nacional, a alíquota é calculada pela receita bruta dos últimos 12 meses, a RBT12, e sobe aos poucos, faixa a faixa. Não existe uma alíquota de ME e outra de EPP. O que existe é a tabela do anexo da atividade.
Como fica o imposto depois que a ME vira EPP?
Continua sendo calculado pela tabela do Simples Nacional, só que em uma faixa mais alta. Cada anexo tem seis faixas de faturamento, e a alíquota efetiva cresce conforme a RBT12.
Uma loja de comércio, no Anexo I, faturou R$ 420.000,00 nos últimos 12 meses e vendeu R$ 35.000,00 no mês. Ela está na terceira faixa do Anexo I, de R$ 360.000,01 a R$ 720.000,00, com alíquota nominal de 9,5% e parcela a deduzir de R$ 13.860,00. A alíquota efetiva sai de R$ 420.000,00 vezes 9,5%, menos R$ 13.860,00, dividido por R$ 420.000,00: dá R$ 26.040,00 sobre R$ 420.000,00, ou 6,2%. O DAS do mês fica em R$ 35.000,00 vezes 6,2%, igual a R$ 2.170,00.
Repare que a alíquota efetiva de 6,2% está bem abaixo da nominal de 9,5%. É por causa da parcela a deduzir que a passagem de uma faixa para outra é suave, e não um degrau.
Qual é o limite da ME no ano de abertura?
No ano em que a empresa começa, o limite é proporcional aos meses de atividade, contando o mês de abertura como mês inteiro. Para a ME, a conta é de R$ 30.000,00 por mês, que é R$ 360.000,00 dividido por 12. Para o Simples Nacional como um todo, o limite proporcional é de R$ 400.000,00 por mês.
Uma empresa aberta em março de 2026 tem dez meses de atividade no ano, de março a dezembro. O limite como ME é de R$ 300.000,00, que é R$ 30.000,00 multiplicado por 10. Se ela faturar R$ 330.000,00 até dezembro, passa a ser EPP em 2027, mesmo tendo faturado menos que os R$ 360.000,00 de um ano cheio.
No mesmo caso, o limite proporcional do Simples Nacional seria de R$ 4 milhões, que é R$ 400.000,00 multiplicado por 10. Passar dele no ano de início traz regras próprias de exclusão, com a mesma margem de 20% explicada adiante, e exige análise caso a caso.
O que é o sublimite de R$ 3,6 milhões?
É o valor a partir do qual o ICMS e o ISS saem do DAS, mesmo com a empresa ainda no Simples Nacional. A empresa continua pagando IRPJ, CSLL, PIS, Cofins e, fora do Anexo IV, a contribuição previdenciária patronal pelo DAS, mas passa a recolher o ICMS e o ISS pelas regras normais do estado e do município.
Quem passa do sublimite fica impedido de recolher ICMS e ISS no Simples a partir do mês seguinte ao excesso. Se o excesso não for maior que 20%, ou seja, se a receita do ano ficar em até R$ 4,32 milhões, o impedimento só começa no ano seguinte.
Uma EPP de comércio que fatura R$ 4 milhões em 2026 passa o sublimite em R$ 400.000,00, ou 11,1%. Como ficou dentro dos 20%, ela paga ICMS no DAS até dezembro e, a partir de janeiro de 2027, passa a apurar o ICMS por fora. Se tivesse faturado R$ 4,5 milhões, o excesso seria de 25% e o ICMS sairia do DAS já no mês seguinte ao estouro.
Estados com participação pequena no PIB podem adotar um sublimite menor. Por isso, confira a regra do seu estado antes de fazer as contas.
O que acontece se a empresa passar de R$ 4,8 milhões?
A empresa deixa de ser EPP e é excluída do Simples Nacional a partir do mês seguinte ao excesso. Mas, se o excesso não passar de 20% do limite, ou seja, se a receita do ano ficar em até R$ 5,76 milhões, os efeitos só começam no ano seguinte.
Na prática, a empresa que fatura R$ 5,2 milhões em 2026 passa do limite em 8,3%, fica no Simples até dezembro e começa 2027 no Lucro Presumido ou no Lucro Real. Já a que fatura R$ 6 milhões passa do limite em 25% e sai do Simples a partir do mês seguinte ao estouro, no meio do ano, com toda a troca de apuração que isso exige.
A exclusão por excesso de receita precisa ser comunicada pela própria empresa à Receita Federal, no Portal do Simples Nacional. Deixar de comunicar pode gerar multa e cobrança de diferenças com juros.
A reforma tributária muda esses limites?
Não. Os limites de R$ 360.000,00, R$ 3,6 milhões e R$ 4,8 milhões continuam os mesmos. Em 2026, a CBS e o IBS estão em fase de teste, com alíquotas de 0,9% e 0,1%, convivendo com os tributos atuais, e as empresas do Simples Nacional ficam fora dessas alíquotas de teste.
Para as empresas do Simples, a decisão do momento é outra: de 1º a 30 de setembro de 2026, a empresa pode escolher recolher IBS e CBS fora do DAS a partir de 2027, no chamado modelo híbrido. Vale avaliar principalmente quando os clientes são empresas que aproveitam crédito desses tributos. A escolha está explicada no texto sobre o Simples Nacional híbrido.
Quando vale a pena chamar um contador?
Quando a receita acumulada passar de R$ 300.000,00 no ano, quando a empresa estiver perto de R$ 3,6 milhões ou de R$ 4,8 milhões, ou quando a empresa for nova e você não souber qual limite proporcional se aplica. Também quando for preciso atualizar o porte na Junta Comercial antes de uma licitação ou de um pedido de crédito.
Perto do teto do Simples, a análise comparativa entre regimes deixa de ser opcional, porque a mudança afeta preço, margem e rotina.
Perguntas frequentes sobre o faturamento máximo da ME
Qual o faturamento máximo de uma ME por mês?
O limite é fixado por ano, R$ 360.000,00, e não por mês. A conta mensal de R$ 30.000,00 só é usada para o limite proporcional no ano de abertura.
ME que passa de R$ 360 mil paga multa?
Não. A empresa simplesmente passa a ser EPP. O que precisa ser feito é atualizar o porte com a declaração de reenquadramento.
Se a ME virar EPP, sai do Simples Nacional?
Não. O Simples aceita ME e EPP. A empresa só sai do Simples se passar de R$ 4,8 milhões ou se tiver outro impedimento previsto na legislação.
O faturamento considera o lucro ou o total vendido?
O total vendido. A receita bruta é o valor das vendas e dos serviços, sem descontar custos e despesas, excluídas as vendas canceladas e os descontos incondicionais.
O que muda ao passar do sublimite de R$ 3,6 milhões?
O ICMS e o ISS deixam de ser pagos no DAS e passam a seguir as regras do estado e do município. Os tributos federais continuam no Simples.
Posso ser ME e estar no Lucro Presumido?
Pode. Porte e regime tributário são coisas diferentes. A microempresa pode escolher o Lucro Presumido ou o Lucro Real, se for mais vantajoso.
Preciso avisar a Receita quando viro EPP?
A mudança de porte é feita no registro, com a declaração de reenquadramento. A comunicação à Receita Federal é obrigatória quando a empresa passa do teto de R$ 4,8 milhões e precisa sair do Simples.
Acompanhe a receita acumulada antes que a virada chegue sem aviso
O que mais vemos no atendimento é empresa que só percebe a proximidade dos limites no fim do ano, quando já não dá tempo de planejar a troca de regime. Quem acompanha a receita acumulada mês a mês decide com antecedência e compara Simples, Presumido e Real com números reais.
A RRT Contabilidade fica em Campinas, atende clientes de todo o Brasil e cuida do enquadramento de porte, da apuração do Simples Nacional e do planejamento da transição para o Lucro Presumido ou o Lucro Real.
Sua empresa está chegando perto do limite?
Fale com a equipe da RRT Contabilidade no WhatsApp com o faturamento dos últimos 12 meses.