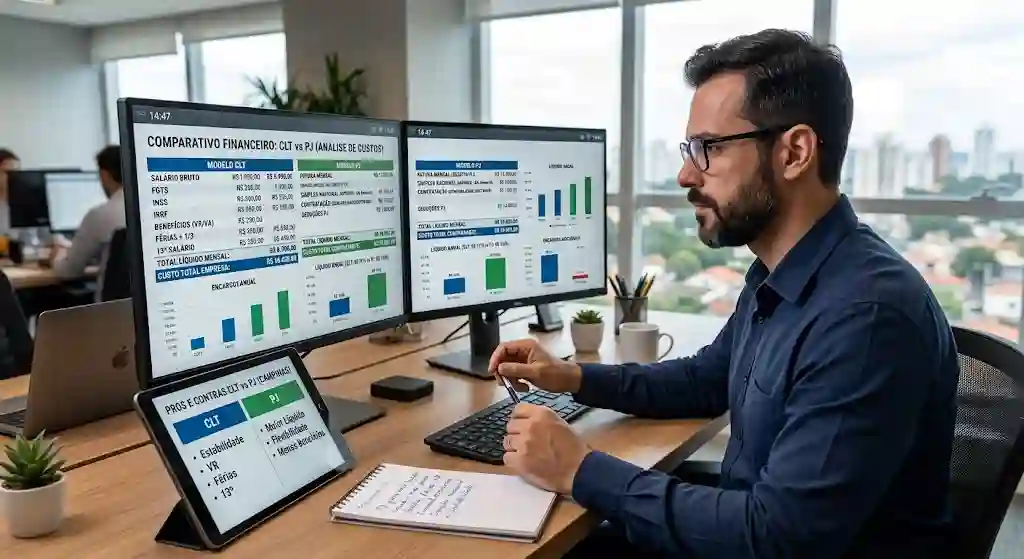
Sair da CLT para PJ troca o desconto de INSS e Imposto de Renda no salário por impostos da empresa, como o DAS do Simples Nacional, mais o INSS sobre o pró-labore. Em muitos casos o líquido mensal aumenta, mas você deixa de ter 13º, férias pagas, FGTS e as proteções da demissão. Por isso a comparação justa é sempre anual, e não mês a mês.
A conta é previsível quando você conhece as regras de 2026. Aqui você vê o que sai do seu bolso como CLT e como PJ, como o Fator R muda o imposto, por que o MEI não serve para a maioria dos profissionais que recebem essa proposta e quais são os riscos de uma contratação PJ que na prática é emprego.
O que muda no imposto quando você sai da CLT para PJ?
Como CLT, você paga INSS pela tabela progressiva, com desconto máximo de R$ 988,09 em 2026, e Imposto de Renda pela tabela mensal, que chega a 27,5%. Os dois saem direto do salário, do 13º e das férias.
Como PJ, quem paga imposto primeiro é a empresa. No Simples Nacional, os tributos federais, a contribuição patronal e o ISS saem juntos em uma guia única, o DAS. Você, como sócio, recebe de duas formas: o pró-labore, que é a remuneração pelo trabalho e tem INSS e Imposto de Renda, e a distribuição de lucros, que em 2026 é isenta até R$ 50.000,00 por mês por sócio.
O INSS do sócio sobre o pró-labore é de 11% fixos, e não a tabela progressiva do empregado. Nos Anexos III e V do Simples, que são os de prestação de serviços, a parte patronal de 20% já está dentro do DAS, então não há outra guia de INSS para a empresa.
O que é o Fator R e por que ele muda tudo?
O Fator R é a relação entre a folha de pagamento dos últimos 12 meses, incluindo o pró-labore, e a receita bruta do mesmo período. Para várias atividades intelectuais, como tecnologia, engenharia e consultoria, a tributação começa no Anexo V, com 15,5%. Se o Fator R for de 28% ou mais, a empresa passa a ser tributada no Anexo III, que começa em 6%.
Na prática, isso significa definir um pró-labore de pelo menos 28% do faturamento. Parece contraintuitivo pagar mais pró-labore para pagar menos imposto, mas a conta fecha: o INSS de 11% sobre o pró-labore costuma ser bem menor que a diferença de alíquota entre os dois anexos.
Quanto sobra no bolso com salário de R$ 12.000 na CLT?
Com salário de R$ 12.000,00 e nenhum dependente, o INSS é de R$ 988,09, porque o salário passa do teto. A base do Imposto de Renda fica em R$ 11.011,91, e o imposto retido é de R$ 2.119,55. O líquido mensal é de R$ 8.892,36.
No ano, você recebe 12 salários líquidos e um 13º líquido de mesmo valor, o que dá R$ 115.600,68. Nas férias, o terço constitucional de R$ 4.000,00 sai com imposto de 27,5%, e sobram R$ 2.900,00. O total líquido do ano é de R$ 118.500,68.
Além disso, a empresa deposita 8% de FGTS sobre salários, 13º e férias com o terço, o que soma R$ 12.800,00 no ano, que são 8% de R$ 160.000,00. O FGTS não é dinheiro livre, mas é patrimônio seu. Somando, o pacote CLT vale R$ 131.300,68 por ano, sem contar vale-refeição, plano de saúde e outros benefícios. Para conferir o seu caso, use a calculadora de salário líquido.
Quanto sobra como PJ faturando os mesmos R$ 12.000?
Você abre uma empresa de serviços no Simples Nacional e fatura R$ 12.000,00 por mês, R$ 144.000,00 no ano, que fica na primeira faixa. Para usar o Fator R, define pró-labore de R$ 3.400,00, que representa 28,3% da receita. Para a conta, vamos supor honorário de contador de R$ 600,00 por mês, valor que varia bastante de escritório para escritório.
O DAS no Anexo III é de 6% sobre R$ 12.000,00, ou R$ 720,00. O INSS do pró-labore é de 11% sobre R$ 3.400,00, ou R$ 374,00. O Imposto de Renda do pró-labore fica zerado, porque em 2026 rendimentos de até R$ 5.000,00 por mês têm o imposto reduzido a zero. Sobram para distribuir como lucro R$ 7.280,00, que é o faturamento menos o DAS, o pró-labore e o contador, isentos de Imposto de Renda.
Você recebe R$ 3.026,00 de pró-labore líquido mais R$ 7.280,00 de lucro, total de R$ 10.306,00 por mês e R$ 123.672,00 no ano.
Sem o Fator R, com pró-labore de um salário mínimo, a empresa ficaria no Anexo V, com DAS de 15,5%, ou R$ 1.860,00. O líquido cairia para R$ 9.361,69 por mês, R$ 112.340,28 no ano, quase R$ 950,00 a menos por mês.
Resumindo os três cenários no ano: CLT com salário de R$ 12.000,00 rende R$ 118.500,68 líquidos, ou R$ 131.300,68 contando o FGTS. PJ de R$ 12.000,00 no Anexo III, com Fator R, rende R$ 123.672,00, sem FGTS. E PJ de R$ 12.000,00 no Anexo V rende R$ 112.340,28, também sem FGTS.
Quando sair da CLT para PJ realmente compensa?
Compensa quando o valor da proposta PJ cobre o que você perde, e não quando ela é igual ao salário. No exemplo, faturar os mesmos R$ 12.000,00 como PJ rende mais que o líquido CLT, mas fica abaixo do pacote com FGTS. Refazendo a conta com as mesmas premissas, o empate com o pacote CLT completo acontece perto de R$ 12.700,00 por mês de faturamento.
Esse ainda não é o número final. Como PJ, você não tem férias remuneradas: se tirar um mês de descanso sem faturar, perde cerca de um mês de receita. Também não tem multa de 40% do FGTS nem seguro-desemprego se o contrato acabar, e o seu INSS passa a ser calculado sobre o pró-labore, e não sobre o teto, o que reduz o valor de benefícios futuros.
Posso ser MEI em vez de abrir uma empresa?
Na maioria dos casos, não. O MEI só pode exercer as ocupações da lista oficial, e atividades intelectuais, técnicas ou de profissão regulamentada, como desenvolvimento de sistemas, engenharia, consultoria, psicologia e advocacia, não estão nessa lista.
Mesmo que a atividade fosse permitida, o limite de faturamento do MEI é de R$ 81.000,00 por ano, bem abaixo dos R$ 144.000,00 do exemplo. Os projetos que aumentam esse limite ainda tramitam na Câmara dos Deputados e não foram aprovados. Abrir MEI em atividade não permitida, ou faturar acima do limite, leva ao desenquadramento e à cobrança dos impostos pelas regras normais.
A distribuição de lucros é mesmo isenta?
É, até R$ 50.000,00 por mês por sócio pagos pela mesma empresa. Acima desse valor, a empresa retém 10% de Imposto de Renda sobre o total distribuído no mês, e não só sobre o que passou do limite. Na faixa do exemplo, esse limite fica longe.
O ponto de atenção é outro: a isenção pressupõe lucro apurado em contabilidade regular. Sem escrituração, a parte que pode sair isenta fica limitada a um percentual presumido da receita, e retiradas acima disso podem ser tratadas pela Receita Federal como pró-labore, com Imposto de Renda e INSS.
Existe risco de a Justiça reconhecer vínculo de emprego?
Existe. Empregado é a pessoa física que presta serviço de forma não eventual, com subordinação e mediante salário. Se, na prática, você trabalha com horário fixo, recebe ordens como os empregados, não pode mandar outra pessoa no seu lugar e atende só aquela empresa, a relação pode ser reconhecida como emprego. Isso é o que se chama de pejotização.
O risco maior é da empresa contratante, que pode ter de pagar retroativamente 13º, férias, FGTS e INSS. Mas o profissional também é afetado, porque passa anos sem as proteções da CLT e depende de um processo para recuperá-las. O Supremo Tribunal Federal discute os limites da contratação por pessoa jurídica em um tema de repercussão geral que ainda não teve julgamento de mérito concluído.
Quando vale a pena chamar um contador?
Antes de aceitar a proposta. Um contador simula a sua situação com o valor oferecido, a sua atividade e o seu município, define o pró-labore que garante o Fator R e confirma se a atividade cabe no Simples Nacional. Também vale quando você já é PJ e não sabe se está no anexo certo.
Perguntas frequentes sobre sair da CLT para PJ
Quanto a mais preciso ganhar como PJ para compensar?
Depende do salário, dos benefícios e da atividade. No exemplo de R$ 12.000,00, o empate com o pacote CLT com FGTS acontece perto de R$ 12.700,00 de faturamento mensal, antes de considerar férias sem remuneração, benefícios e a perda do seguro-desemprego.
Qual o INSS do sócio sobre o pró-labore?
São 11% fixos sobre o pró-labore, limitados ao teto de R$ 8.475,55. No teto, o desconto é de R$ 932,31.
O pró-labore paga Imposto de Renda?
Paga, pela tabela mensal. Em 2026, pró-labore de até R$ 5.000,00 por mês tem o imposto reduzido a zero, e entre R$ 5.000,00 e R$ 7.350,00 há redução gradual.
PJ tem direito a férias e 13º?
Não pela CLT. O que existir depende do contrato de prestação de serviços. Se o contrato garante direitos típicos de empregado, isso pode reforçar o risco de vínculo.
Posso ser PJ e CLT ao mesmo tempo?
Pode, desde que o contrato de trabalho não proíba e não haja conflito com a atividade do empregador. As contribuições ao INSS somadas respeitam o teto.
Programador pode ser MEI?
Não. As atividades de desenvolvimento de sistemas não estão na lista de ocupações permitidas ao MEI. O caminho costuma ser uma microempresa no Simples Nacional.
Quem abre a empresa consegue voltar para a CLT depois?
Consegue. Ter uma empresa aberta não impede ser contratado com carteira assinada. A empresa pode ser mantida, colocada em situação inativa ou encerrada, e cada caminho tem custo e obrigação própria.
Peça a simulação antes de assinar, não depois
O que mais vemos no atendimento é o profissional aceitar a proposta comparando só o salário bruto com o valor da nota. A conta anual, com 13º, férias, FGTS e benefícios, costuma mudar a decisão, e refazer o caminho depois de pedir demissão é bem mais caro do que simular antes.
A RRT Contabilidade fica em Campinas, atende clientes de todo o Brasil e simula o seu líquido anual na CLT e como PJ, abre a empresa no regime certo e cuida do pró-labore e dos lucros.
Recebeu uma proposta para virar PJ?
Fale com a equipe da RRT Contabilidade no WhatsApp com o valor da proposta e a sua atividade.