No Brasil, o imposto estadual sobre mercadorias muda conforme o Estado de onde a venda parte, e pelo menos seis Estados reduzem para algo entre 0,5% e 2% a carga da venda on-line interestadual ao consumidor. Para indústrias, importadores e operações de e-commerce, isso transforma a localização de cada estabelecimento numa decisão tributária.
A decisão, porém, não é uma cidade única. É a combinação certa de Estados para quatro funções: importar, industrializar, distribuir no atacado e vender on-line. E a carga divulgada pelo Estado nunca é a economia real, porque créditos que se perdem, fundos estaduais, tributação federal do benefício e frete entram na conta. Este artigo reúne o que um estudo de localização tributária precisa olhar: como o sistema funciona, o que vale em qualquer Estado, o que muda de Estado para Estado, como desenhar os fluxos, como simular e o que faz perder o benefício depois de concedido.
Três prazos comandam a decisão agora: a saída de São Paulo da substituição tributária de vários segmentos, entre eles tintas, em 01/10/2026; a vigência plena dos benefícios estaduais somente até 2028, com redução gradual até a extinção do imposto em 2033; e a tributação federal que, desde 2024, alcança o valor dos benefícios recebidos.
Neste artigo
- Como o Brasil tributa a venda de mercadorias?
- Exemplo de segmento: indústria e importação de materiais de construção
- Os fluxos operacionais e sua tributação
- As quatro decisões de localização
- Benefícios e créditos que valem em qualquer Estado
- Benefícios estaduais aplicáveis ao e-commerce
- Lucro Real, Lucro Presumido ou Simples: o que muda em cada regime
- A operação de importação
- Substituição tributária aplicada à operação
- Diferencial de alíquotas nas vendas ao consumidor final
- Canais de venda: marketplace, fulfillment e operações triangulares
- IPI e regimes monofásicos: rotina de conferência
- Estratégias operacionais
- Simulação econômica: um exemplo com premissas ilustrativas
- Cenários de localização
- Riscos de perda do benefício e condições de sustentação
- Reforma Tributária e o cronograma de transição
- O que reunir para um estudo de localização
- Quando chamar um contador?
- Perguntas frequentes
- Glossário
- Escolha o Estado pela conta completa, não pela alíquota
Como o Brasil tributa a venda de mercadorias?
Diferentemente de países que concentram a tributação do consumo em um único imposto sobre valor agregado, o Brasil a divide entre a União e os Estados, com regras próprias por Estado e por produto. É essa fragmentação que cria tanto o custo quanto a oportunidade: como cada Estado fixa a sua parcela, os Estados concedem reduções para atrair operações, e a localização vira variável tributária.
| Tributo | Esfera | Sobre o que incide | Alíquotas de referência | O que importa na decisão |
|---|---|---|---|---|
| ICMS | Estadual | Circulação de mercadorias, inclusive importação | Alíquotas gerais internas de 17% a 23% conforme o Estado; interestaduais de 12%, 7% e 4% | É onde estão os benefícios de localização; crédito e débito por estabelecimento |
| ICMS-ST | Estadual | Antecipação do imposto de toda a cadeia pelo fabricante ou importador | Calculada por margem presumida (MVA) sobre a operação | Alguns setores têm regime nacional; outros variam por par de Estados |
| Diferencial de alíquotas | Estadual | Venda interestadual a consumidor final | Diferença entre a alíquota interna do destino e a interestadual, mais fundo de pobreza | Custo fixo do e-commerce, igual para qualquer origem |
| IPI | Federal | Industrialização e importação de produtos | Por NCM, na tabela federal | A fábrica e o importador destacam; compõe a base do ICMS no B2C |
| PIS e COFINS | Federal | Receita das empresas | 9,25% no regime não cumulativo do Lucro Real | Créditos sobre custos e despesas qualificadas; monofásico em famílias específicas |
| IRPJ e CSLL | Federal | Lucro | 15% mais adicional de 10%, e 9%; total usual de 34% | Tributa também o valor dos benefícios de ICMS recebidos |
ICMS: como funciona o débito e o crédito
É um imposto do tipo valor agregado, cobrado por cada Estado sobre a circulação de mercadorias, inclusive na importação. Cada estabelecimento apura débitos sobre as vendas e créditos sobre as compras e recolhe a diferença ao Estado onde está. Nas vendas dentro do próprio Estado aplica-se a alíquota interna, com alíquotas gerais entre 17% e 23%. Nas vendas para outros Estados aplica-se uma alíquota interestadual menor: 12% na regra geral, 7% quando a venda parte do Sul e do Sudeste para o Norte, o Nordeste, o Centro-Oeste e o Espírito Santo, e 4% para mercadoria importada ou com alto conteúdo importado. Essa mecânica tem duas consequências estratégicas: o Estado de origem da venda define quanto imposto a operação própria gera, e é exatamente sobre essa parcela da origem que incidem os benefícios de localização.
Exemplo da mecânica de débito e crédito. Um distribuidor compra mercadoria por R$ 100, com R$ 12 de ICMS destacado na nota, e revende dentro do mesmo Estado por R$ 200, com alíquota interna de 18%: debita R$ 36 na venda, credita os R$ 12 da compra e recolhe R$ 24. O imposto acompanha o valor agregado em cada elo. Duas particularidades brasileiras merecem atenção: o ICMS é calculado por dentro, ou seja, o imposto integra o próprio preço de venda, de modo que uma alíquota nominal de 18% corresponde a uma carga maior sobre o valor sem imposto; e a apuração é feita por estabelecimento, não pela empresa como um todo, o que explica por que a localização de cada estabelecimento importa tanto.
| Operação | Mecânica | Imposto (R$) |
|---|---|---|
| Compra por R$ 100 | Crédito do imposto destacado na nota pelo fornecedor | 12,00 |
| Venda no mesmo Estado por R$ 200 | Débito de 18% sobre a venda | 36,00 |
| Recolhimento do mês | Débito de 36,00 menos crédito de 12,00 | 24,00 |
A infraestrutura de controle. Cada estabelecimento possui inscrição estadual própria e toda venda de mercadoria exige nota fiscal eletrônica, autorizada em tempo real pelo Estado antes de a mercadoria circular. As apurações são entregues mensalmente em escrituração digital, cruzada automaticamente com as notas emitidas e recebidas. O nível de fiscalização eletrônica no Brasil é alto, e qualquer desenho tributário precisa funcionar dentro dos sistemas, não apenas no papel.
Substituição tributária (ICMS-ST)
Para setores selecionados, o Estado cobra de uma vez, do fabricante ou do importador, o imposto de toda a cadeia futura de revendas, calculado sobre uma margem presumida chamada MVA. É a substituição tributária. Quem vende ao varejo recolhe o próprio imposto e mais a retenção; quem compra com retenção não credita e não debita de novo na revenda interna. Ser fabricante ou importador de produto sujeito ao regime significa ser o responsável pela retenção nas vendas B2B.
Exemplo ilustrativo. O fabricante vende a um lojista por R$ 100, em Estado cuja margem presumida hipotética para o setor seja de 35%. Além do imposto da própria venda, o fabricante calcula o imposto da revenda futura sobre a base presumida de R$ 135 e recolhe a diferença antecipadamente, destacada na nota e cobrada do lojista no preço. O lojista, ao revender ao consumidor, não recolhe imposto de novo: a cadeia foi encerrada na origem. Os percentuais de margem variam por produto e por Estado; o exemplo apenas ilustra a mecânica. O efeito prático para quem distribui em escala nacional é a necessidade de inscrição como substituto e de cálculo próprio para cada Estado de destino.
| Etapa | Cálculo | Valor (R$) |
|---|---|---|
| Imposto próprio do fabricante | 18% sobre a venda de R$ 100 | 18,00 |
| Base presumida da revenda | R$ 100 mais margem de 35% | 135,00 |
| Imposto total da cadeia | 18% sobre R$ 135 | 24,30 |
| Retenção antecipada destacada na nota | 24,30 menos 18,00 | 6,30 |
| Revenda pelo lojista ao consumidor | Cadeia encerrada na origem, sem novo imposto | 0,00 |
Alíquota interna hipotética de 18% e margem presumida hipotética de 35%; os percentuais reais variam por produto e por Estado.
O que muda na substituição tributária em São Paulo a partir de 1º de outubro de 2026?
São Paulo vem tirando segmentos inteiros da substituição tributária ao longo de 2026. Entre outros, medicamentos e bebidas alcoólicas saíram em 1º de janeiro, e produtos de perfumaria e higiene pessoal em 1º de abril. A partir de 1º de outubro de 2026, pela Portaria SRE 34/2026, da Secretaria da Fazenda de São Paulo, saem da lista de mercadorias com retenção antecipada:
pneumáticos, câmaras de ar e protetores de borracha;
tintas, vernizes e outros produtos da indústria química;
autopeças, inclusive os acumuladores elétricos de chumbo para arranque de motores, ferramentas e materiais elétricos;
parte dos produtos eletrônicos, eletroeletrônicos e eletrodomésticos, como refrigeradores, congeladores e máquinas de lavar louça de uso doméstico. Nesses segmentos a mesma portaria revogou as portarias que fixavam a base de cálculo da retenção.
Para quem vende esses produtos em São Paulo, a partir dessa data o fabricante ou importador deixa de reter o imposto da cadeia nas vendas a contribuintes paulistas, e cada etapa volta a debitar na venda e creditar na compra, como no ICMS normal. Três cuidados práticos: conferir, pelo NCM de cada item do cadastro, quais produtos saíram de fato da lista, porque a exclusão é por item e não por nome do segmento; fazer o levantamento físico e financeiro do estoque com imposto retido existente no fim de 30 de setembro, que segue os procedimentos da Portaria CAT 28/2020; e reparametrizar o sistema de emissão de notas antes da virada, para a primeira nota de outubro já sair sem a retenção.
Diferencial de alíquotas (DIFAL)
Quando a venda interestadual se destina a consumidor final, o Estado do comprador recebe a diferença entre a sua alíquota interna e a alíquota interestadual, com um adicional de fundo de combate à pobreza em parte dos Estados. Esse diferencial é pago pelo vendedor, exige cadastro ou guia em cada Estado de destino e não muda com a origem da venda: é o custo fixo nacional do e-commerce. A consequência estratégica é direta: como o diferencial é igual para todos, a competição tributária entre Estados se dá inteira na parcela da origem, e é ali que os benefícios operam.
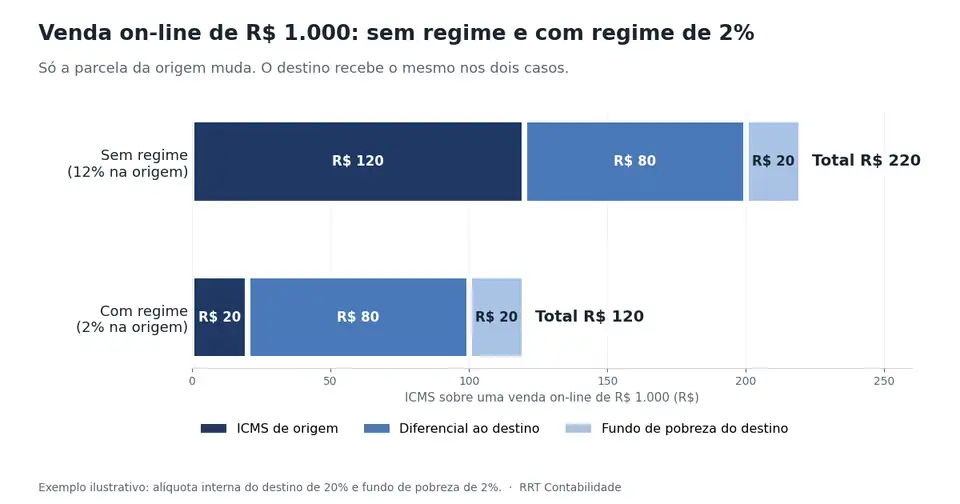
Exemplo ilustrativo. Uma loja virtual estabelecida em São Paulo vende R$ 1.000 a um consumidor de outro Estado cuja alíquota interna hipotética seja de 20% com adicional de 2% de fundo de pobreza. A origem recebe a alíquota interestadual de 12%, R$ 120; o destino recebe o diferencial de 8%, R$ 80, mais os R$ 20 do adicional. Se a mesma venda partir de um centro de distribuição incentivado com carga de 2% na origem, os R$ 120 viram R$ 20, e as parcelas do destino não mudam. É essa aritmética que sustenta toda a estratégia de localização.
| Parcela da venda de R$ 1.000 | Cálculo | Valor (R$) |
|---|---|---|
| Imposto de origem sem regime | 12% sobre R$ 1.000 | 120,00 |
| Imposto de origem com regime de 2% | Carga incentivada sobre a mesma venda | 20,00 |
| Diferencial devido ao destino | 20% menos 12%, sobre R$ 1.000 | 80,00 |
| Fundo de pobreza devido ao destino | 2% sobre R$ 1.000 | 20,00 |
| Total sem regime e com regime | 120,00 + 100,00 contra 20,00 + 100,00 | 220,00 e 120,00 |
IPI
Incide na saída do produto industrializado e no desembaraço do importado, com alíquota própria por código de produto (NCM) na tabela federal. A fábrica destaca IPI e credita o imposto dos insumos; o importador é equiparado a industrial e destaca IPI ao revender o que importou; o atacadista puro de mercadoria nacional não destaca. Nas vendas ao consumidor final, o IPI entra na base de cálculo do ICMS, encarecendo o preço on-line na proporção da alíquota de cada item.
PIS, COFINS e o regime monofásico
São contribuições federais sobre a receita. No Lucro Real vigora o regime não cumulativo: alíquota conjunta de 9,25%, com direito a créditos sobre custos e despesas qualificadas. Para famílias específicas de produtos vale o regime monofásico, ou de tributação concentrada: toda a contribuição da cadeia é cobrada do fabricante ou importador, em alíquotas majoradas, e a receita das revendas seguintes fica com alíquota zero. Pneus e câmaras de ar são um exemplo de família concentrada. A partir de 2027 essas contribuições serão substituídas pela CBS, dentro da Reforma Tributária.
Por que o regime concentrado existe. Em setores com muitos pontos de revenda e poucos fabricantes, o fisco concentra a cobrança em quem é fácil de fiscalizar. Para a empresa, a consequência é dupla: como fabricante ou importadora desses itens, paga alíquotas majoradas na primeira saída; como revendedora, tem receita com alíquota zero, mas também sem crédito na aquisição. Errar esse enquadramento em qualquer direção custa caro, e por isso a conferência é feita item a item, nunca por categoria.
IRPJ, CSLL e a tributação das subvenções
O lucro é tributado em aproximadamente 34%. Desde 2024, o valor dos benefícios de ICMS recebidos dos Estados, contabilizado como receita de subvenção, também compõe o lucro tributável e a base das contribuições sobre a receita. Existe um crédito fiscal federal de 25% sobre parte dessas receitas, condicionado a habilitação prévia, a contrapartidas de investimento formalizadas no ato de concessão do benefício estadual e limitado às despesas de depreciação, amortização ou locação dos bens de capital do investimento. Em termos práticos: o governo federal devolve parte do imposto cobrado sobre o benefício estadual, mas somente se o benefício for estruturado como contrapartida de investimento desde a origem.
Exemplo ilustrativo. Se um regime estadual reduz de R$ 120 para R$ 20 o imposto de uma venda, os R$ 100 economizados entram na contabilidade como receita de subvenção. No cenário conservador, cerca de R$ 43 retornam ao governo federal em tributos sobre essa receita; com o crédito fiscal de 25% integralmente aproveitado, a devolução federal cai de forma relevante. Duas ideias ficam: a economia estadual nunca é líquida, e a forma jurídica do ato de concessão define quanto dela sobrevive.
| Efeito | Cálculo | Valor (R$) |
|---|---|---|
| Economia estadual obtida | 120,00 menos 20,00 | 100,00 |
| Devolução federal, cenário conservador | Tributos federais sobre a receita de subvenção | 43,25 |
| Economia líquida sem o crédito de 25% | 100,00 menos 43,25 | 56,75 |
Reforma Tributária
O sistema descrito acima está em transição: a CBS substitui as contribuições federais em 2027, o ICMS é reduzido proporcionalmente entre 2029 e 2032 e extinto em 2033, junto com os benefícios estaduais, dando lugar ao IBS cobrado no destino. Para a decisão de agora, basta reter que a janela de aproveitamento pleno dos benefícios vai até 2028 e que o projeto precisa se pagar dentro da década. O calendário completo está no fim deste artigo.
Origem e segurança jurídica dos benefícios estaduais
Durante décadas os Estados disputaram investimentos concedendo reduções de imposto sem aprovação unânime do conselho nacional que reúne as fazendas estaduais, o que gerava questionamentos entre Estados e insegurança para as empresas. Esse quadro foi saneado por lei complementar federal de 2017 e por convênio nacional: os benefícios então existentes foram convalidados, registrados e depositados no conselho, com prazos máximos de fruição por categoria, e cada Estado passou a poder aderir a benefícios concedidos por outro Estado da mesma região. Os regimes citados neste artigo pertencem a esse quadro convalidado ou foram criados dentro dele. Na prática, o risco clássico de um Estado glosar o crédito vindo de benefício irregular de outro foi drasticamente reduzido para os regimes regulares; o risco remanescente é operacional, de descumprimento das condições pela própria empresa, além do encerramento programado pela Reforma.
Os benefícios brasileiros não são acordos informais nem zonas cinzentas: são regimes publicados em lei ou regulamento, com condições objetivas, aos quais a empresa adere formalmente e cujo cumprimento é auditável. A contrapartida é que o descumprimento também é objetivo e detectável pelos sistemas eletrônicos.
Exemplo de segmento: indústria e importação de materiais de construção
Para ver como o sistema atinge um setor concreto, tome um portfólio de materiais de construção, com membranas e mantas impermeabilizantes, revestimentos, tintas, argamassas, selantes, geossintéticos, não tecidos, pisos e tubulações, fabricados, importados e revendidos. Ele tem cinco características fiscais que definem a estratégia.
É um portfólio de substituição tributária: tintas e vernizes têm retenção em regime nacional, e a maior parte do restante se enquadra em materiais de construção, com retenção entre Estados conveniados. Quem fabrica e importa é o substituto: precisa de inscrição e cálculo de MVA por Estado de destino nas vendas B2B. Duas exceções geográficas mudam o jogo: Santa Catarina está fora do regime de tintas, e São Paulo sai dele em 01/10/2026.
É indústria e importação ao mesmo tempo: a fábrica destaca IPI e credita insumos; a importação gera IPI, contribuições e imposto estadual na entrada, e a revenda do importado viaja a 4% entre Estados, a menor alíquota interestadual, o que amplia o efeito dos benefícios que reduzem a origem a 0,5% ou 1%.
É um portfólio pesado: argamassas e mantas têm baixo valor por quilo, frete proporcionalmente alto e sensibilidade a distância. Benefício fiscal que exija transportar peso para longe pode ser consumido pelo frete; por isso a simulação calcula o ponto de indiferença entre imposto e frete, família a família.
Tem famílias com regimes próprios: pneus com tributação federal concentrada e alíquota zero na revenda; e lubrificantes com regime constitucional próprio de destino.
Pode comprar do próprio grupo no exterior: importações de partes relacionadas sujeitam a empresa às regras brasileiras de preços de transferência, vigentes desde 2024, e à valoração aduaneira, controles federais que afetam o custo de importação e o lucro tributável no Brasil.
Por que o e-commerce exige estratégia própria. A venda on-line interestadual ao consumidor reúne, numa única operação, a parcela de origem do imposto estadual, que os benefícios reduzem, o diferencial ao destino, que é fixo, o IPI na base, as contribuições federais sobre a receita e a malha de obrigações em até 27 unidades da federação. É o canal em que a escolha do Estado de origem tem o maior efeito direto sobre a margem, porque o consumidor não aproveita crédito: cada ponto percentual de imposto economizado na origem vira margem ou preço.
O caminho completo de um produto até o consumidor
Primeiro caso, um produto importado. O contêiner chega a um porto brasileiro e, no desembaraço, incidem o imposto de importação sobre o valor aduaneiro, o IPI de importação, as contribuições federais de importação, o adicional de 8% sobre o frete marítimo e o imposto estadual de importação, este último devido ao Estado do estabelecimento onde ocorre a entrada da mercadoria importada. Se o importador estiver em Estado com regime de importação, o imposto estadual não é pago no desembaraço: fica postergado para a saída. Em Santa Catarina, por exemplo, a saída interestadual subsequente a 4% sai com carga final de 1%. As contribuições e o IPI pagos geram crédito no Lucro Real. Dali a mercadoria segue de duas formas: venda direta do importador a clientes B2B de outros Estados, a 4% por ser importada, com a carga reduzida do regime; ou transferência ao centro de distribuição de e-commerce, sem imposto na remessa, para venda ao consumidor final com carga de origem entre 0,5% e cerca de 1,14% conforme o Estado escolhido, mais o diferencial devido ao Estado do comprador. Se o consumidor devolver, a mercadoria retorna ao centro de distribuição; o imposto próprio é recuperado na entrada da devolução e o diferencial pago ao destino é recuperado conforme a legislação daquele Estado, por crédito quando há inscrição lá ou por pedido de restituição.
Segundo caso, um produto fabricado em São Paulo. A fábrica compra insumos com crédito de imposto estadual e de contribuições, industrializa e, na saída, destaca IPI. Vendendo direto a um lojista paulista, aplica a alíquota interna; vendendo a um lojista de outro Estado, aplica 12% ou 7% e, havendo acordo de retenção com o Estado de destino, calcula e recolhe também o imposto da revenda futura, como substituta. Para o canal de e-commerce, a fábrica transfere o produto ao centro de distribuição incentivado, sem imposto na remessa ou com a opção de equiparação a operação tributada, e o centro fatura ao consumidor com a carga reduzida do regime mais o diferencial do destino. Nos produtos pesados o frete pesa mais que o imposto, e é por isso que a simulação testa três rotas: direto da fábrica, centro incentivado e centro regional.
Nos dois casos, cada parada da mercadoria é um evento tributário com documento eletrônico próprio, e a escolha dos Estados de desembarque, industrialização e faturamento define quanto imposto cada parada gera.
Os fluxos operacionais e sua tributação
A operação deve ser lida em fluxos, cada um com tributos, documentos e alavancas próprios. Cada linha da tabela representa um tipo de operação que gera documento eletrônico próprio, identificado por um código de natureza de operação (CFOP), e cada documento alimenta as apurações mensais dos estabelecimentos envolvidos. O desenho tributário consiste em decidir, para cada família de produto e cada canal, qual estabelecimento executa qual fluxo.
| Fluxo | Tributos incidentes | CFOPs usuais | Pontos de atenção |
|---|---|---|---|
| Importação para revenda ou insumo | Imposto de importação, IPI vinculado, PIS/COFINS-importação (creditáveis no Lucro Real), adicional ao frete marítimo e ICMS-importação | 3.101 e 3.102 | A UF do desembaraço e do estabelecimento importador define o regime de ICMS; verificar defesa comercial por NCM antes de definir o fluxo |
| Transferência entre estabelecimentos do mesmo titular | Sem incidência de ICMS; créditos transferíveis por disciplina nacional própria, ou opção por equiparar a operação tributada | 5.151/5.152 e 6.151/6.152 | Instrumento central da estrutura em mais de um Estado |
| Venda B2B a contribuinte | ICMS próprio e ICMS-ST quando houver acordo com a UF de destino; IPI quando fabricante ou equiparado | 5.101/6.101, 5.102/6.102; com ST 5.401/5.403 e 6.401/6.403/6.404 | Inscrição de substituto por UF de destino ou guia por operação; MVA própria de cada UF |
| Venda B2C a consumidor final de outra UF | ICMS próprio na origem (alcançado pelos benefícios de 0,5% a 2%) e diferencial de alíquotas integral ao destino, com o adicional de fundo de pobreza; IPI compõe a base do ICMS | 6.107 e 6.108 | Sem nova retenção de ST na venda que encerra a cadeia |
| Venda interna | ICMS interno da UF; ST interna conforme a UF; IPI quando aplicável | 5.101, 5.102, 5.401 | Em SC não há ST de tintas; em SP a ST de tintas sai a partir de 01/10/2026 |
CFOPs indicativos; o mapeamento definitivo depende do cadastro de produtos e da parametrização do sistema.
Matriz origem, destino, canal e produto
| Operação | Canal | Origem da mercadoria | ICMS aplicável | ST | Observações |
|---|---|---|---|---|---|
| Interna, UF do CD | B2B | Nacional, revenda | Alíquota interna | Conforme a UF (tintas: sem ST em SC; em SP até 30/09/2026) | Se adquirida com ST retida, sem novo débito e sem crédito |
| Interna, UF do CD | B2C | Nacional, produção própria | Alíquota interna | Sem nova retenção na venda ao consumidor | IPI na base do ICMS |
| Interestadual | B2B | Nacional, produção própria | 12% ou 7% | Retenção pelo remetente se houver acordo com o destino | Cliente usa o crédito destacado |
| Interestadual | B2B | Importada | 4% | Idem, com MVA ajustada | FCI quando houver industrialização com insumo importado |
| Interestadual | B2C | Nacional | 12% ou 7% na origem, reduzida a 1% a 2% nos regimes | Sem nova retenção | Diferencial integral ao destino, com fundo de pobreza |
| Interestadual | B2C | Importada | 4% na origem, reduzida a 0,5% a cerca de 1,14% nos regimes | Sem nova retenção | Diferencial ao destino calculado pela alíquota interna do produto |
| Interestadual | Qualquer | Adquirida com ST retida | Conforme o caso | Abre ressarcimento na origem e novo tratamento no destino | Processo caro; evitar comprar com retenção quando possível |
| Transferência | Interno ao grupo | Qualquer | Sem incidência, ou equiparação por opção | Não há | Disciplina de créditos das transferências |
Classificação fiscal: por que o NCM decide tudo
No segmento de materiais de construção, as famílias típicas incluem mantas asfálticas (posição 68.07, obras de asfalto), membranas e filmes plásticos (39.19, quando autoadesivos, e 39.21), emulsões e primers asfálticos (2715.00.00, misturas betuminosas), tintas e vernizes (32.08 a 32.10), selantes e mástiques (32.14), argamassas não refratárias (3824.50.00), não tecidos (56.03), tubos plásticos (39.17) e revestimentos plásticos para pisos (39.18). Cada classificação define ao mesmo tempo a alíquota de IPI, o enquadramento na retenção antecipada, a alíquota interestadual e o tratamento das contribuições. Por isso nenhuma estratégia de localização começa sem o cadastro fiscal conferido item a item.
As quatro decisões de localização
As decisões são separadas porque cada fluxo tem alavanca, norma e logística próprias, e dificilmente uma única UF vence nas quatro.
Onde importar
Domina a decisão o regime estadual do imposto na importação e a infraestrutura portuária. Santa Catarina lidera: postergação do imposto no desembaraço por portos, aeroportos ou pontos de fronteira catarinenses e carga final de 1% na saída interestadual a 4%, com os portos de Itajaí, Navegantes e São Francisco do Sul. Alternativas confirmadas em lei: Goiás, com crédito outorgado de 65% do saldo devedor nas vendas interestaduais de importados, desembaraço em zona secundária goiana e, para importadora já instalada, cálculo apenas sobre o que exceder a média mensal já recolhida, e Rio de Janeiro, com postergação na importação e carga de 1,10% nas interestaduais do regime do atacado, admitidas as modalidades por conta e ordem e por encomenda, mas com vedação de venda ao consumidor pessoa física e condições operacionais pesadas. No Espírito Santo e no Paraná, o próprio regime de e-commerce posterga o imposto da importação para a saída, no Paraná com desembaraço no Estado, e Tocantins oferece carga de 2% na importação para revenda.
Onde industrializar
A fábrica não precisa se mover: a produção alimenta qualquer centro de distribuição por transferência sem incidência. Incentivos industriais estaduais existem, mas são decisão de longo prazo que não deve se misturar com a decisão comercial.
Onde distribuir no atacado
No B2B o benefício de e-commerce não se aplica e o jogo é proximidade de mercado, retenção antecipada e crédito do cliente. São Paulo é o centro natural pela densidade de mercado; Santa Catarina agrega a ausência de retenção interna de tintas; o regime fluminense do atacado, com carga de 1,10% nas interestaduais e porta específica para atacadista vinculado a indústria de outra UF, merece avaliação própria se o eixo do Rio pesar no mix. Como o cliente B2B usa o crédito destacado na nota, carga menor do vendedor não barateia o cliente: é o preço que precisa capturar a diferença.
Onde vender on-line ao consumidor
É a decisão em que os regimes estaduais fazem diferença direta, porque o consumidor não usa crédito. A escolha final sai da simulação, porque frete e prazo de entrega competem com o benefício nos produtos pesados.
O mix de produtos decide o alcance do regime. Produtos de acabamento vendidos por unidade ao consumidor e à pequena obra, como louças sanitárias, pisos e painéis, são típicos de comércio eletrônico e ficam no centro do benefício. Já insumos industriais vendidos a fabricantes, que aproveitam o crédito, não são alcançados pelo regime de loja virtual: para eles vale a decisão de atacado. E a venda interestadual de mercadoria importada ao consumidor, feita sem regime, paga 4% na origem, quatro vezes o 1% que pagaria saindo de um Estado com tratamento de e-commerce.
Os critérios de comparação entre Estados
Em todas as quatro decisões, a comparação entre Estados usa o mesmo conjunto de critérios, sempre nesta ordem de verificação: existência de regime aplicável ao fluxo, com fundamento em vigor e prazo de fruição conhecido; carga efetiva resultante, considerando estornos de créditos, fundos e contrapartidas, e não a carga nominal; condições operacionais exigidas, como exclusividade, substância, investimento e permanência; aderência à estrutura existente, porque aproveitar um estabelecimento já constituído reduz prazo e risco; logística, medida por custo de frete e prazo de entrega ao mapa real de clientes; e reversibilidade, isto é, o custo de sair se o cenário mudar. Um Estado só avança no comparativo quando passa pelos seis filtros.
Benefícios e créditos que valem em qualquer Estado
Antes dos benefícios que dependem do Estado, o Lucro Real oferece um conjunto de direitos que independem de onde a empresa esteja, e que precisam estar capturados na rotina para que qualquer comparação entre Estados faça sentido.
Créditos de ICMS
A não cumulatividade garante crédito do imposto das compras de mercadorias e insumos, da energia empregada na produção, dos fretes tomados e, em quotas mensais, do imposto dos bens do ativo. O imposto pago ou postergado na importação também gera crédito. O ponto de atenção é onde o crédito nasce e onde pode ser usado: a fábrica que só transfere acumula crédito sem débito; o centro de distribuição que opera com crédito presumido substitui os créditos normais e não aproveita o que recebe. Por isso a lei oferece duas alternativas para as remessas entre estabelecimentos da própria empresa: a transferência sem incidência, com transferência de crédito ao destino limitada à alíquota interestadual sobre o valor da remessa, ficando o excedente na origem, ou a opção de tratar a transferência como operação tributada, mantendo débito na origem e crédito no destino, o que evita o acúmulo na fábrica. A opção é anual, irretratável para o ano-calendário, registrada até o fim de dezembro para valer no ano seguinte, e vale para todos os estabelecimentos da empresa no país: não é possível escolher uma alternativa para cada família de produto. E a conta correta do benefício considera a cadeia inteira: compara-se o imposto líquido atual, débito menos créditos, com a carga do regime incentivado somada ao custo dos créditos que deixam de ser aproveitados em todos os estabelecimentos, não apenas no centro de distribuição.
Exemplo ilustrativo das duas alternativas. A fábrica produz um lote com R$ 10 mil de créditos de insumos e o transfere ao centro de distribuição incentivado. Na alternativa sem incidência, a remessa não gera débito; o crédito transferido ao centro fica limitado à alíquota interestadual sobre o valor da remessa, e o saldo acima desse limite permanece na fábrica. Como o centro opera com crédito presumido em substituição aos créditos, o crédito transferido não é aproveitado por ele. Na alternativa da equiparação, a fábrica debita o imposto na transferência, consome os R$ 10 mil de créditos contra esse débito e o centro recebe o crédito correspondente, que será substituído pelo presumido na venda. O resultado líquido de cada alternativa depende das alíquotas, do regime do centro e do saldo histórico da fábrica.
| Alternativa | Efeito na fábrica | Efeito no centro incentivado |
|---|---|---|
| Transferência sem incidência | Sem débito na saída; o crédito transferido ao destino fica limitado à alíquota interestadual sobre o valor da remessa, e o excedente permanece na fábrica | Crédito recebido não é aproveitado por quem opera com crédito presumido em substituição aos créditos |
| Equiparação a operação tributada | Débito na saída consome os R$ 10 mil de créditos | Crédito recebido junto com a mercadoria, substituído pelo presumido na venda |
Créditos de IPI
A indústria credita o imposto de matérias-primas, produtos intermediários e embalagens; o importador equiparado credita o pago no desembaraço. O imposto não recuperável integra o custo. Nas transferências internas há regras próprias de suspensão a parametrizar.
Créditos de PIS e COFINS
Têm previsão expressa na lei os créditos sobre bens adquiridos para revenda, energia elétrica, aluguéis de prédios, máquinas e equipamentos pagos a pessoa jurídica, depreciação de máquinas e equipamentos usados na produção e de edificações e benfeitorias usadas na atividade, devoluções de vendas tributadas, armazenagem e frete na venda quando o ônus é do vendedor, e as contribuições pagas na importação. O crédito sobre insumos, pelo critério de essencialidade ou relevância firmado pelo Superior Tribunal de Justiça, vale para a produção de bens e a prestação de serviços; na revenda pura não há crédito de insumos, e por isso a separação entre a atividade industrial e a comercial pesa na estrutura. São controvertidos ou vedados o frete de transferência entre estabelecimentos, as comissões de marketplace, a publicidade na atividade comercial e o adicional da COFINS na importação, cujo crédito é expressamente vedado. A documentação é parte do direito: contratos, laudos e escrituração consistente. Nenhuma promessa de créditos amplos substitui essa disciplina.
Dois pontos costumam passar despercebidos. O adicional da contribuição sobre importações é devido apenas para os produtos relacionados na norma, em redução gradual (0,6 ponto percentual em 2026 e 0,4 em 2027), e não gera crédito por vedação expressa: onde for devido, esse custo deve entrar no preço, não na expectativa de recuperação. E os fretes de transferência entre estabelecimentos têm crédito controvertido; numa estrutura com muitas transferências o tema fica material, e a posição a adotar deve ser definida com dossiê, não por inércia.
Crédito fiscal federal sobre subvenções
O valor dos benefícios estaduais recebidos é tributado desde 2024, e o crédito federal de 25% que o compensa parcialmente não é automático: exige habilitação prévia na Receita Federal, ato concessivo estadual anterior à implantação ou expansão com condições e contrapartidas expressas, apuração restrita às receitas reconhecidas após o protocolo e vinculadas ao investimento, demonstração na escrituração anual e utilização por compensação ou ressarcimento depois dela, com o pedido de ressarcimento obrigatoriamente anterior a qualquer compensação e, se não houver compensação, ressarcimento no vigésimo quarto mês contado do pedido. O crédito também tem teto: só entram as receitas de subvenção até o valor das despesas de depreciação, amortização ou locação dos bens de capital da implantação ou expansão. A modelagem econômica deve rodar cenários com aproveitamento integral, parcial e nulo desse crédito. Consequência prática: o pedido do benefício estadual deve nascer redigido como contrapartida de investimento, ou a empresa pagará imposto federal sobre o benefício sem o crédito que o compensa. A tese judicial que exclui o benefício da tributação federal segue controvertida e entra apenas como contingência.
Regimes aduaneiros
Valem em qualquer UF: a redução do imposto de importação por ex-tarifário para bens sem produção nacional, o drawback quando houver exportação, e o entreposto aduaneiro conforme o desenho logístico. O adicional ao frete marítimo, de 8% no longo curso, e os custos portuários completam o custo de nacionalização, e a verificação de medidas antidumping por produto e origem é obrigatória antes de definir o fluxo de importação.
Como cada mecanismo funciona: o ex-tarifário é um pleito administrativo que reduz o imposto de importação de bens de capital e de bens de informática e telecomunicações sem produção nacional, útil para equipar o centro de distribuição e a fábrica; o drawback suspende ou devolve tributos de insumos importados vinculados a exportações, relevante apenas se a empresa exportar do Brasil; o entreposto aduaneiro permite manter mercadoria estrangeira armazenada em recinto alfandegado com os tributos federais de importação suspensos, dando flexibilidade de caixa e de programação; e os direitos antidumping são cobrados por produto e origem independentemente dos tributos de importação, motivo pelo qual a verificação por item precede qualquer plano de importação.
Benefícios estaduais aplicáveis ao e-commerce
Ranking preliminar, na leitura conjunta de carga, condições e aderência, a confirmar pela simulação de cada caso:
Espírito Santo: carga única de 1,10% para qualquer alíquota interestadual, sem distinção entre importados e nacionais.
Santa Catarina: melhor integração entre e-commerce e importação.
Paraná: alternativa integrada para e-commerce e importação.
Bahia e Tocantins: cargas atraentes, mas logística potencialmente mais restritiva.
Minas Gerais: localização logística interessante, porém benefício dependente de negociação.
Rio Grande do Sul: benefício com prazo mais curto e exigência de investimento.
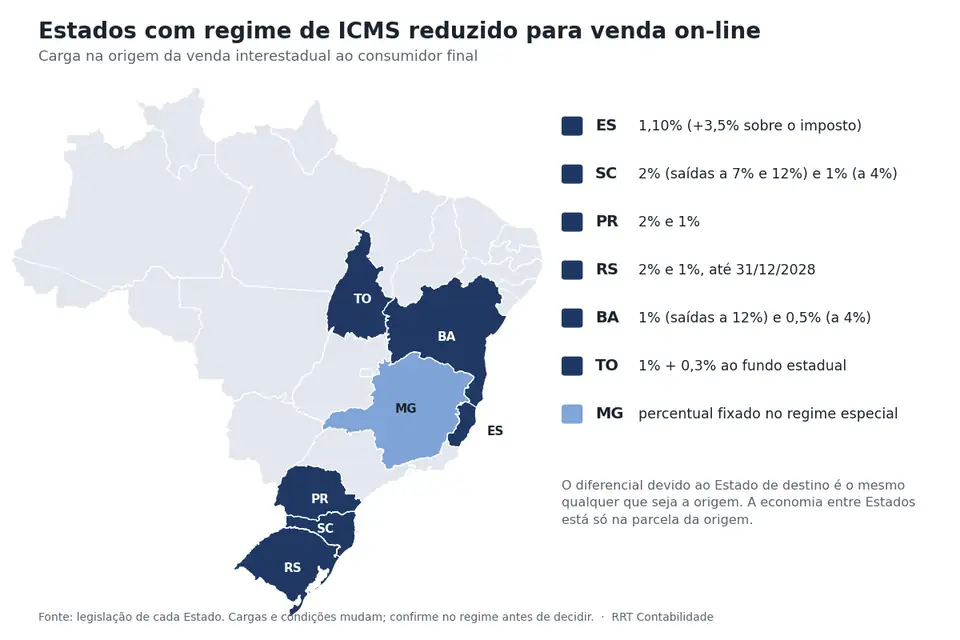
| UF | Carga efetiva na venda interestadual B2C | Condições principais |
|---|---|---|
| ES | 1,10%, mais adicional de 3,5% sobre o imposto devido (cerca de 1,14%) | Estabelecimento exclusivo de venda não presencial, por internet ou central de atendimento; CNAE principal de varejo; estorno dos créditos; sem outro benefício; fruição até 31/12/2032 |
| SC | 2% nas saídas a 7% e 12%; 1% nas saídas a 4% | Crédito presumido em substituição aos créditos; permanência mínima de 12 meses; transferências a fundos estaduais de 4,5% do valor exonerado, com complemento até 0,4% da base, mais 2% do IRPJ devido; registro prévio na Secretaria da Fazenda |
| MG | Percentual fixado no regime especial individual; não consta da resolução | Atividade principal varejista; mínimo de 30% de vendas interestaduais a consumidor final; vedada venda presencial; capital mínimo de R$ 100 mil para início de atividade |
| PR | Carga mínima de 2% e 1% | Exclusividade; investimento mínimo de R$ 360 mil e faturamento anual mínimo de R$ 4,8 milhões no projeto; contribuição de 0,4% sobre a base das operações; vedação de reduzir o saldo devedor médio histórico; diferimento na importação com desembaraço no Paraná |
| RS | 2% e 1%, até 31/12/2028 | Termo de acordo com investimentos mínimos de R$ 360 mil; exclusividade |
| BA | 1% nas saídas a 12%; 0,5% nas saídas a 4% | Exclusividade; credenciamento prévio; dispensa da antecipação parcial nas entradas |
| TO | 1%, mais 0,3% ao fundo estadual sobre o faturamento incentivado; importação com carga de 2% | Termo de acordo; venda exclusivamente via internet ou correspondência; permanência mínima de cinco anos |
O diferencial devido ao destino é o mesmo qualquer que seja a origem; a economia comparável entre UFs é exatamente a diferença na parcela da origem.
Análise por Estado: vantagens e desvantagens
Espírito Santo. Vantagens: carga única de 1,10% para qualquer alíquota interestadual, acrescida de 3,5% sobre o imposto devido, o que leva a cerca de 1,14%; regra estável desde 2018, prazo de fruição conhecido até 2032, posição rodoviária boa para Sudeste e Nordeste e porto próprio. Desvantagens: estorno integral dos créditos das entradas, o que pesa para quem importa ou industrializa; exigência de atividade principal varejista e de estabelecimento que só venda de forma não presencial; distância do Sul. O mesmo programa prevê diferimento do imposto na importação.
Santa Catarina. Vantagens: entre os Estados analisados, é a única praça que resolve três frentes ao mesmo tempo, e-commerce a 2% e 1%, importação com carga final de 1% nas saídas interestaduais a 4% e ausência de retenção de tintas, com três portos na região. Desvantagens: contrapartidas em fundos, incluindo parcela calculada sobre o IRPJ devido; carga de 2% nas saídas a 12% e 7%, nominalmente acima do ES; frete mais caro para o Nordeste e parte do Sudeste.
Paraná. Vantagens: pacote integrado de e-commerce e postergação na importação no mesmo programa, com portos de Paranaguá e Antonina; cargas mínimas iguais às catarinenses. Desvantagens: contribuição de 0,4% sobre a base das operações incentivadas; trava que impede reduzir o saldo devedor médio histórico, limitando o ganho de quem já recolhe bem no Estado; enquadramento por requerimento.
Bahia. Vantagens: as menores cargas do grupo, 1% nas saídas a 12% e 0,5% nas saídas a 4%, com dispensa da antecipação parcial nas entradas; boa base para atender Norte e Nordeste. Desvantagens: credenciamento prévio e regras operacionais de estoque e grupo econômico; distância dos grandes mercados do Sudeste e Sul; malha de fornecedores menor.
Tocantins. Vantagens: carga de 1% nas interestaduais, acrescida de 0,3% ao fundo estadual, combinada com importação a carga de 2% e pagamento postergado; regras claras em lei com vigência até 2032. Desvantagens: permanência mínima de cinco anos sob pena de devolver o imposto com acréscimos; logística e mão de obra limitadas para um CD nacional; a definição legal restrita a internet e correspondência deixa televendas pendente de confirmação.
Minas Gerais. Vantagens: melhor posição logística do grupo, na divisa com São Paulo e no eixo dos polos de distribuição do Sul de Minas; requisitos objetivos de enquadramento. Desvantagens: o percentual não consta da resolução e sai no regime especial individual, o que impede comparação prévia e adiciona prazo e incerteza.
Rio Grande do Sul. Vantagens: cargas iguais às catarinenses e mercado regional relevante. Desvantagens: vigência confirmada somente até o fim de 2028, insuficiente para pagar um CD novo; investimento mínimo de R$ 360 mil em termo de acordo; posição geográfica extrema para um CD nacional. Desaconselhado para projeto novo.
Condições de cada regime estadual
ES. Fundamento: lei estadual do programa de competitividade, dispositivo próprio das vendas não presenciais. Carga nominal: 1,10%. Carga efetiva após contrapartidas: cerca de 1,14%, pelo adicional de 3,5% sobre o imposto devido, além do estorno integral dos créditos. Investimento e empregos mínimos: não previstos no dispositivo. Exclusividade: sim, venda não presencial por internet ou central de atendimento. Importação: diferimento previsto no próprio programa. Garantias, permanência mínima e custo de saída: não previstos no dispositivo. Perda do benefício: descumprimento das condições, como uso de outro benefício ou venda presencial. Fruição: até 31/12/2032.
SC. Fundamento: dispositivo de crédito presumido do regulamento, com registro prévio do contribuinte no sistema da Secretaria da Fazenda. Carga nominal: 2% e 1%. Carga efetiva: acresce as transferências a fundos estaduais, de 2,5% e 2% do valor exonerado, com complemento até 0,4% da base integral das operações quando a soma ficar abaixo disso, mais 2% do IRPJ devido, além do estorno dos créditos substituídos. Permanência mínima: 12 meses na sistemática. Exclusividade: o benefício alcança a venda a consumidor final não contribuinte de outro Estado por internet ou telemarketing, sem exigir estabelecimento exclusivo; as operações internas seguem a regra geral. Cumulação: vedada com outro benefício. Fruição: dentro do calendário nacional dos benefícios, até 2032 com reduções a partir de 2029.
PR. Fundamento: decreto do programa estadual. Carga nominal: mínima de 2% e 1%. Carga efetiva: acresce 0,4% sobre a base das operações e a trava do saldo devedor médio histórico. Exclusividade: sim. Investimento mínimo de R$ 360 mil e faturamento anual mínimo de R$ 4,8 milhões previstos no projeto. Importação: diferimento no desembaraço, condicionado a porto ou aeroporto e desembaraço no Paraná. Perda: descumprimento das condições, inclusive da trava e do cronograma do projeto. Fruição: calendário nacional.
BA. Fundamento: decreto estadual de credenciamento. Carga nominal: 1% e 0,5%. Carga efetiva: igual à nominal, sem fundo previsto no dispositivo, mantidas as regras de estoque e vinculação de entradas a saídas. Exclusividade: sim, com credenciamento prévio. Fruição: calendário nacional.
TO. Fundamento: lei estadual própria. Carga nominal: 1% na venda e 2% na importação. Carga efetiva: acresce 0,3% ao fundo estadual sobre o faturamento incentivado. Permanência mínima: cinco anos, com devolução do imposto incentivado, multa de 15% e juros em caso de saída antecipada, o que funciona como custo de saída expresso. Exclusividade: sim, internet e correspondência. Fruição: até 31/12/2032.
MG. Fundamento: resolução da Secretaria de Fazenda que disciplina o tratamento setorial. Carga nominal: fixada no regime especial individual; não consta da resolução. Requisitos: atividade principal varejista, 30% de vendas interestaduais B2C, vedação de venda presencial, capital mínimo de R$ 100 mil para início de atividade; o pedido pode tramitar por via automatizada.
RS. Fundamento: dispositivo de crédito presumido do regulamento. Carga nominal: 2% e 1%. Carga efetiva: acresce o investimento mínimo de R$ 360 mil do termo de acordo. Vigência: até 31/12/2028, hoje o principal custo de saída implícito.
Carga nominal e carga econômica efetiva
O percentual divulgado pelo Estado nunca é a economia da empresa. A carga econômica efetiva soma, sobre a carga publicada: o valor dos créditos de entrada estornados ou substituídos; as contribuições a fundos e contrapartidas; a tributação federal da subvenção, líquida do crédito de 25% quando habilitado; o custo financeiro de garantias e investimentos obrigatórios; e os custos que só existem por causa do desenho, como frete adicional e compliance de um novo estabelecimento. Uma carga publicada de 2% pode corresponder a uma carga econômica próxima da atual quando os créditos de entrada são altos e o frete piora.
A escolha do município
Os benefícios sobre a venda de mercadorias são estaduais; não há benefício municipal de ICMS. A cidade é escolhida por logística e custos: acesso rodoviário, distância de porto e aeroporto, mão de obra, aluguel e eventuais incentivos municipais. Em Santa Catarina estão os portos de Itajaí, Navegantes e São Francisco do Sul; no Espírito Santo, o porto de Vitória; em Minas Gerais, o Sul de Minas faz divisa com São Paulo. A definição fina de endereço é etapa da implantação, depois da escolha do Estado.
Como os regimes são solicitados e mantidos
O caminho é semelhante em todos os Estados, mudando o nome do ato. A empresa constitui ou ativa o estabelecimento local, obtém a inscrição estadual e protocola o requerimento do regime junto à Secretaria da Fazenda, descrevendo a operação, o canal de venda, os produtos e, onde exigido, o plano de investimentos e as contrapartidas. O Estado analisa, pode exigir garantias e complementos, e formaliza a concessão por termo, tratamento diferenciado ou regime especial, com condições expressas. A partir daí a fruição é mensal e autodeclarada nas escriturações, e o cumprimento das condições é verificado pelos cruzamentos eletrônicos e por fiscalizações periódicas. Três cuidados definem o sucesso do pedido: descrever a operação exatamente como ela funcionará, porque divergência entre o pedido e a prática é causa de perda; redigir as contrapartidas de investimento de forma a sustentar o crédito federal; e não iniciar a operação incentivada antes da concessão formal, porque a fruição antecipada é glosada. Os prazos de análise variam por Estado, o que coloca o requerimento no caminho crítico do cronograma.
Lucro Real, Lucro Presumido ou Simples: o que muda em cada regime
Tudo o que foi dito até aqui parte de uma empresa no Lucro Real, que é o regime considerado na simulação deste texto. A mesma escolha de Estados, porém, produz resultados diferentes no Lucro Presumido e no Simples Nacional, e em alguns pontos simplesmente não se aplica. Por isso a primeira pergunta de qualquer estudo de localização é em qual regime federal a empresa está e em qual estará nos próximos anos.
Lucro Presumido
No imposto estadual, nada muda. O ICMS não depende do regime federal: débito e crédito, substituição tributária, diferencial de alíquotas e transferências entre estabelecimentos funcionam da mesma forma no Real e no Presumido. Os regimes de venda on-line do Espírito Santo, de Santa Catarina, do Paraná, da Bahia, do Tocantins e de Minas Gerais não condicionam o benefício ao Lucro Real, de modo que a empresa do Presumido pode pedir os mesmos tratamentos, nas mesmas condições.
A diferença está nos tributos federais. PIS e COFINS são cumulativos, com alíquotas de 0,65% e 3% sobre a receita, e não geram crédito de nada: nem das compras, nem dos fretes, nem das contribuições pagas na importação. Na importação a empresa do Presumido paga as mesmas alíquotas de 2,1% e 9,65% que a do Real, mas esse valor vira custo da mercadoria, porque o direito ao crédito é exclusivo do regime não cumulativo. No exemplo de nacionalização mostrado mais adiante, os R$ 11,75 de contribuições deixam de ser recuperáveis e entram no custo.
O IRPJ e a CSLL são calculados sobre uma margem presumida da receita, e não sobre o lucro contábil. Na venda de mercadorias a presunção é de 8% para o IRPJ e de 12% para a CSLL, com percentuais próprios para algumas atividades, como a revenda de combustíveis. Desde 2026, a parcela da receita bruta anual que passar de R$ 5 milhões tem esses percentuais aumentados em 10%, o que leva a presunção dessa parcela a 8,8% e 13,2% na venda de mercadorias.
O ponto que mais pesa na conta dos regimes estaduais é a subvenção. A Receita Federal entende que, desde 2024, o crédito presumido de ICMS não pode ser excluído da base do IRPJ e da CSLL em nenhum regime, inclusive no Presumido. E o crédito fiscal federal de 25% sobre as subvenções, que no Lucro Real devolve parte desse imposto, é exclusivo do Lucro Real. Na prática, pela posição da Receita, a empresa do Presumido tributa o benefício estadual sem ter o crédito que o compensa, e a simulação precisa refletir isso.
Simples Nacional
No Simples, o ICMS da venda é calculado dentro da guia única, pela faixa de faturamento, e a empresa não apropria nem transfere créditos do imposto. A lei do Simples proíbe a optante de usar incentivo fiscal e desconsidera reduções de base, de alíquota ou de percentual que não estejam previstas nela. Por isso os regimes de crédito presumido para venda on-line tratados neste texto não se aplicam à empresa do Simples. No Espírito Santo, no Paraná e em Minas Gerais a vedação ao Simples está escrita no próprio regime estadual; nos demais, decorre da lei do Simples.
Algumas parcelas do ICMS ficam fora da guia única e são pagas à parte: o imposto retido por substituição tributária, o ICMS da importação no desembaraço e a diferença de alíquota nas compras de outros Estados. Na importação, o PIS, a COFINS e o IPI também são pagos fora da guia, e nenhum desses valores gera crédito para a empresa do Simples. Quem compra da empresa do Simples para revender ou industrializar, e não é optante, pode tomar crédito de ICMS limitado ao percentual do Simples informado na nota.
Na venda on-line a consumidor de outro Estado há uma diferença a favor do Simples. A lei do Simples não prevê a cobrança do diferencial de alíquotas nessa operação, e o Supremo Tribunal Federal derrubou a cláusula do convênio que o exigia das optantes. São Paulo, em resposta a consulta, confirmou que a empresa do Simples de outro Estado que vende a consumidor paulista não contribuinte recolhe apenas o imposto da própria saída, sem o diferencial. Para quem vende pouco e para muitos Estados, esse ponto pode pesar mais do que qualquer regime estadual.
A lógica de decisão fica assim: no Simples, o estudo de localização gira em torno do faturamento, do limite do regime e da logística, porque os benefícios estaduais estão fora do alcance; no Presumido, os regimes estaduais valem, mas o benefício entra na base federal, segundo a Receita, sem o crédito fiscal que o compensa, e as contribuições da importação viram custo; no Real, todas as ferramentas descritas neste texto estão disponíveis, com o custo de uma apuração mais trabalhosa.
| Ponto | Lucro Real | Lucro Presumido | Simples Nacional |
|---|---|---|---|
| Regimes estaduais de venda on-line | Aplicáveis, cumpridas as condições | Aplicáveis, cumpridas as condições | Não se aplicam |
| ICMS da venda | Débito e crédito | Débito e crédito | Dentro da guia única, sem crédito |
| Diferencial na venda on-line a consumidor de outro Estado | Devido ao Estado de destino | Devido ao Estado de destino | Sem previsão na lei do Simples |
| PIS e COFINS na venda | 9,25%, com créditos | 3,65%, sem créditos | Dentro da guia única |
| PIS e COFINS na importação | 2,1% e 9,65%, creditáveis | 2,1% e 9,65%, viram custo | 2,1% e 9,65%, fora da guia, viram custo |
| IRPJ e CSLL | Sobre o lucro apurado | Sobre margem presumida (8% e 12% na venda de mercadorias, com acréscimo acima de R$ 5 milhões por ano) | Dentro da guia única |
| Benefício estadual na base federal | Tributado, com crédito fiscal de 25% se habilitado | Tributado, sem crédito fiscal | Não se aplica |
A operação de importação
Sobre a decisão estadual de onde importar incidem decisões operacionais que valem em qualquer UF.
Modalidade: os regimes de importação analisados alcançam a importação feita pelo próprio estabelecimento beneficiário; o regime fluminense do atacado admite expressamente também as modalidades por conta e ordem e por encomenda. O uso de trading exige leitura do ato concessivo antes de qualquer desenho. Quando a importação é feita por importadora terceira, um regime próprio de importação internaliza a margem paga a ela e dá à empresa o controle direto do crédito.
Desembaraço: os regimes catarinense, goiano, paranaense e fluminense exigem desembaraço no próprio Estado, o que define o fluxo portuário e o custo de armazenagem.
Custos além do imposto: adicional de 8% sobre o frete marítimo de longo curso, capatazia e despesas portuárias, armazenagem alfandegada, custo financeiro entre o registro da declaração e a venda, e eventuais direitos antidumping por produto e origem, de verificação obrigatória.
Preços de transferência e valoração aduaneira
Para quem importa de empresa do próprio grupo no exterior, dois controles federais são materiais. Desde 2024 o Brasil aplica o princípio de plena concorrência às transações com partes relacionadas no exterior: o preço cobrado pela empresa estrangeira do grupo precisa se sustentar como preço de mercado, com métodos, análise de comparabilidade e documentação sujeita a multa, e afeta diretamente o lucro tributável no Brasil. Em paralelo, a valoração aduaneira define a base dos tributos de importação e examina exatamente as operações entre vinculadas. Os dois sistemas convivem e podem puxar em direções opostas: preço alto na importação reduz o lucro tributável, mas eleva a base aduaneira, e vice-versa. A política de preços intragrupo deve estar formalizada antes do início da operação em escala.
Formação do custo de nacionalização, em exemplo ilustrativo
O quadro abaixo usa um valor aduaneiro de R$ 100 e alíquotas hipotéticas de imposto de importação e de IPI, que variam por produto; as contribuições de importação usam as alíquotas gerais vigentes e o imposto estadual usa uma alíquota interna hipotética, calculada por dentro.
| Componente do custo | Exemplo (R$) | Observação |
|---|---|---|
| Valor aduaneiro (mercadoria, frete e seguro) | 100,00 | Base de partida, controlada pelas regras de valoração aduaneira |
| Imposto de importação (alíquota hipotética de 12%) | 12,00 | Varia por produto; não gera crédito; reduzível por ex-tarifário quando aplicável |
| IPI de importação (alíquota hipotética de 5%) | 5,60 | Sobre valor aduaneiro mais imposto de importação; gera crédito para o equiparado |
| Contribuições de importação (alíquotas gerais de 2,1% e 9,65%) | 11,75 | Geram crédito integral no Lucro Real; no Presumido e no Simples viram custo; eventual adicional de COFINS não gera crédito |
| Adicional ao frete marítimo (8% sobre o frete de longo curso) | 1,60 | Sobre o frete marítimo do exemplo; custo sem crédito |
| Imposto estadual de importação (alíquota interna hipotética de 17%, por dentro) | 26,82 | Base: valor aduaneiro, imposto de importação, IPI, contribuições de importação e adicional ao frete marítimo, com o próprio imposto por dentro; outras despesas aduaneiras também entram. Devido ao Estado da entrada da mercadoria; postergado nos regimes de importação e creditável |
| Despesas portuárias, capatazia e armazenagem (hipótese) | 6,00 | Custo operacional; eventual crédito das contribuições depende da atividade e da natureza do gasto |
Exemplo estritamente ilustrativo. O ponto central: dos R$ 63,77 pagos além da mercadoria, cerca de R$ 44,17, perto de 70%, são IPI, contribuições e imposto estadual recuperáveis ou postergáveis; é exatamente essa parcela que os regimes de importação e o Lucro Real transformam em vantagem de caixa e de custo.
Substituição tributária aplicada à operação
A formulação correta da regra do consumidor final: a retenção pressupõe operação subsequente. Na venda direta do substituto a consumidor final não contribuinte não há nova retenção, e incide o imposto próprio com o diferencial ao destino. Mas o produto pode ter chegado ao vendedor com imposto retido anteriormente: nesse caso a carga está embutida na aquisição, a revenda interna não gera novo débito, e a saída interestadual posterior abre direito a ressarcimento na origem, com novo tratamento no destino. Na venda interestadual a consumidor final contribuinte, para uso ou consumo, o remetente pode responder pelo diferencial na condição de substituto quando houver acordo entre as UFs. As três situações convivem num mesmo portfólio e exigem parametrização separada por produto e por tipo de cliente.
Por código de produto, não por categoria. O diagnóstico monta, para cada item, o par de códigos fiscais, os acordos aplicáveis entre origem e cada destino, e a margem presumida original e ajustada, que muda conforme a alíquota interestadual, inclusive a de 4% do importado.
Por que a margem ajustada existe, em exemplo ilustrativo. A margem presumida de cada produto é fixada para operações internas. Quando a venda é interestadual, o imposto destacado na origem é menor, e a margem é ajustada para cima por fórmula, de modo que a retenção entregue ao Estado de destino o mesmo imposto total. Com margem original hipotética de 35%, uma venda interestadual a 12% para um Estado de alíquota interna de 18% usa margem ajustada próxima de 45%; se a mercadoria for importada e viajar a 4%, o ajuste é ainda maior. Consequência prática: o produto importado revendido em B2B interestadual carrega retenção proporcionalmente mais pesada, o que deve entrar na formação de preço.
| Operação | Margem aplicada | Resultado |
|---|---|---|
| Venda interna | Margem presumida original | 35% |
| Interestadual a 12%, destino com alíquota interna de 18% | Ajustada pela fórmula | cerca de 45% |
| Interestadual a 4%, mercadoria importada, mesmo destino | Ajustada pela fórmula | cerca de 58% |
Percentuais hipotéticos. Fórmula: margem ajustada = [(1 + margem original) × (1 − alíquota interestadual) ÷ (1 − alíquota interna do destino)] − 1.
Estoque e transições: entrada ou saída de um regime, como a de São Paulo em 01/10/2026, exige levantamento físico e financeiro do estoque com imposto retido na data de corte e aplicação da disciplina de ajuste, ressarcimento ou complemento que a Secretaria da Fazenda publicar.
Ressarcimento e complemento: a venda interestadual de mercadoria adquirida com retenção gera ressarcimento na origem; a venda interna por valor acima da base presumida pode gerar complemento, e abaixo, restituição, conforme cada UF.
Devoluções: a devolução desfaz débito, crédito e retenção de forma simétrica à operação original e precisa de parametrização própria.
Diferencial de alíquotas nas vendas ao consumidor final
Cálculo: na venda a consumidor final não contribuinte, o convênio nacional fixa base única, o valor da operação, com o imposto calculado por dentro; o imposto total usa a alíquota interna do produto no Estado de destino e a origem fica com a alíquota interestadual. A parametrização é por UF e por produto.
Alíquota interna específica e fundo de pobreza: cada produto tem alíquota interna própria no destino, e o adicional de fundo de pobreza, onde existir, soma-se ao diferencial com código de recolhimento próprio.
Benefícios no destino: reduções concedidas pela UF de destino ao produto alcançam o cálculo do diferencial conforme a disciplina local e entram no cadastro por UF.
Recolhimento: inscrição de contribuinte do diferencial em cada UF relevante, com apuração mensal, ou guia por operação nas demais; o corte entre os dois modelos é decisão de custo de compliance por volume.
Devoluções e cancelamentos: o diferencial recolhido pode ser recuperado conforme a legislação do Estado de destino, por crédito quando o remetente é inscrito lá ou por pedido de restituição; sem rotina própria, o imposto das devoluções vira custo.
Marketplace: a venda continua sendo do vendedor, que emite a nota e responde pelo imposto; contrato e parametrização precisam deixar claro o fluxo de emissão, recolhimento e devolução.
Decisão prática entre inscrição e guia por operação. Recolher por guia a cada venda dispensa cadastro no Estado de destino, mas gera um documento de arrecadação por pedido, com custo bancário e operacional por transação. A inscrição de contribuinte do diferencial inverte a equação: exige cadastro e entrega de escrituração naquele Estado, mas consolida o recolhimento em uma apuração mensal. A regra prática: Estados com fluxo diário de pedidos justificam inscrição; caudas de baixo volume ficam em guia. A decisão é revista conforme o mapa de vendas evolui.
Canais de venda: marketplace, fulfillment e operações triangulares
Site próprio e marketplace com estoque do vendedor: vendas não presenciais, compatíveis com os regimes; a nota é do estabelecimento incentivado, que mantém a titularidade do estoque e a expedição.
Fulfillment e estoque em operador logístico: o remetente fiscal passa a ser o local onde o estoque está; armazém de terceiro na mesma UF exige documentação própria, e estoque em outra UF desloca a operação e as obrigações para lá, com risco de descaracterizar o regime e exigir inscrição no local do depósito. Antes de aderir a fulfillment de marketplace, consulta formal à Secretaria da Fazenda da UF do regime.
Venda direta da fábrica ou do importador ao consumidor: dispensa a transferência e o CD, mas perde o benefício, que pertence ao estabelecimento exclusivo; a comparação entre vender direto da fábrica e vender pelo CD incentivado deve ser feita família a família.
Triangulações: venda à ordem e entrega por conta de terceiro têm disciplina própria de documentos e precisam ser testadas contra o texto de cada regime, porque a entrega física por estabelecimento diverso do vendedor pode ferir a exclusividade; o regime fluminense veda expressamente certas entregas internas por conta de adquirente de fora. Dropshipping equivale a venda à ordem e segue as mesmas cautelas.
Retirada, showroom e televendas: venda no balcão ou em showroom é venda presencial e fere os regimes que exigem venda exclusivamente não presencial; retirada no estabelecimento e showroom sem transação devem ser submetidos a consulta antes de adotados; televendas é compatível onde a norma define venda não presencial incluindo central de atendimento, e pendente de confirmação no regime tocantinense.
Logística reversa: devoluções e trocas interestaduais espelham a operação original, permitem recuperar o imposto e, conforme a legislação do destino, o diferencial e o fundo de pobreza, e exigem rotina própria; com taxas de devolução relevantes, a ausência dessa rotina transforma imposto recuperável em custo.
Depósito temporário em operador logístico: a regra paulista
São Paulo disciplina de forma própria a armazenagem de mercadorias em operador logístico, o arranjo usado pelos fulfillments de marketplace: o vendedor remete o estoque para o estabelecimento de um terceiro cuja atividade é exclusivamente logística, e a mercadoria é expedida dali direto ao consumidor, sem voltar ao depositante. A RRT opera esse regime na prática, na apuração de clientes do Lucro Real que vendem pelo fulfillment de grandes marketplaces.
A regra paulista separa três situações. O armazém geral propriamente dito, registrado na junta comercial, permite remessa e retorno sem incidência do imposto quando está no próprio Estado. O operador logístico, com inscrição estadual própria e atividade exclusivamente de logística e armazenagem de mercadorias de terceiros, segue outra lógica: o depositante do regime periódico de apuração destaca o imposto na remessa e o credita no retorno; quando a venda sai do depósito direto ao consumidor, o retorno é simbólico e acompanha a nota de venda. Fora dessas duas figuras valem as regras gerais. A consequência prática: o destaque do imposto na remessa para depósito temporário não é erro nem tributação em duplicidade, é a regra do regime, e a diferença entre o débito da remessa e o crédito do retorno em cada mês apenas reflete o estoque que ainda está no depósito, equilibrando-se com o giro. Antes de usar qualquer depósito de terceiro, a conferência cadastral do depositário é obrigatória: a inscrição que armazena precisa ter como atividade exatamente o depósito de mercadorias para terceiros, sem acúmulo com comércio ou intermediação.
O regime abre uma alternativa concreta: estoque avançado em fulfillment paulista para servir o maior mercado consumidor do país com frete menor e entrega mais rápida, sem abrir estabelecimento próprio; o remetente estabelecido em outro Estado pode operar mediante inscrição paulista vinculada ao local de armazenagem. Os contrapontos pesam na mesma balança. A venda expedida do fulfillment paulista tem origem em São Paulo, à carga plena, fora do alcance dos regimes de venda on-line de origem incentivada, então o ganho de frete e prazo compete diretamente com a economia da origem incentivada, que chega a dez pontos percentuais na parcela da origem (12% contra 2%), e a resposta tende a ser um desenho misto, com os itens de giro alto e frete pesado no estoque avançado e o restante saindo do centro incentivado. O descompasso entre o débito da remessa e o crédito do retorno consome caixa na proporção do estoque parado no depósito, e o volume documental é relevante, com nota de remessa, retorno simbólico a cada venda e conferência permanente.
IPI e regimes monofásicos: rotina de conferência
Para cada item do cadastro, a conferência cobre a alíquota de IPI, a existência de crédito na entrada, a incidência na revenda pelo equiparado, a composição da base do ICMS e o efeito no preço B2C. Para os regimes concentrados das contribuições, a rotina permanente confere, para cada código do cadastro real, a presença nas tabelas de tributação concentrada e alíquota zero, a posição da empresa na cadeia e o tipo de operação, porque o mesmo código muda de tratamento conforme quem vende.
Estratégias operacionais
Cada rota abaixo é uma hipótese a validar na simulação, construída para buscar a menor carga legítima com substância real.
| Família | Rota recomendada para testar | Por que | Devolução |
|---|---|---|---|
| Produtos leves de maior valor (ex.: tintas e selantes) | A fábrica transfere ao CD incentivado; o CD fatura o B2C nacional | Benefício rende mais onde o frete pesa menos; sem ST na venda ao consumidor | Retorna ao CD emissor; diferencial recuperado conforme a legislação do destino |
| Produtos pesados (ex.: argamassas e mantas) | Testar B2C direto da fábrica contra CD incentivado e contra CD regional | Frete pode consumir o benefício; o ponto de indiferença decide | Retorna ao estabelecimento emissor da nota |
| Importados | Desembaraço e importador na UF de regime; venda interestadual do próprio importador ou transferência ao CD B2C | Diferimento na entrada e 4% na saída com carga reduzida | Retorna ao emissor; atenção à vedação de transferência de importados em certos regimes |
| B2B atacado | Faturar de SP (mercado) e de SC (sem ST de tintas), conforme o cliente | Cliente usa o crédito destacado; benefício B2C não se aplica | Devolução B2B espelha débito e crédito |
| Monofásicos de revenda (ex.: pneus) | Manter no fluxo geral do CD | Contribuições federais concentradas no fabricante; revenda com alíquota zero | Fluxo comum de devolução |
Estratégia um, o eixo fábrica e CD incentivado: a fábrica produz e transfere ao CD exclusivo na UF incentivada, com a alternativa de créditos adequada; o CD fatura o B2C nacional a 1% ou 2% na origem mais o diferencial do destino; devoluções retornam ao CD, com recuperação do diferencial conforme a legislação do destino. É a rota de referência para produtos leves.
Estratégia dois, o eixo importação: desembaraço na UF do regime de importação, imposto postergado; o importador vende B2B interestadual a 4% com carga final próxima de 1%, ou transfere ao CD B2C para a venda ao consumidor; atenção às vedações de transferência de importados em regimes específicos.
Estratégia três, o B2B por dois polos: atacado faturado de São Paulo para o mercado paulista e nacional e de Santa Catarina para o Sul, com inscrições de substituto nas UFs conveniadas para o restante do portfólio.
Estratégia quatro, pesados contra leves: produtos pesados testam três rotas, direto da fábrica, CD incentivado e CD regional, e a decisão sai do ponto de indiferença entre imposto e frete; leves tendem ao CD incentivado único.
Estratégia cinco, devoluções desenhadas: logística reversa com retorno ao estabelecimento emissor, rotina de recuperação de diferencial e de retenções, e trocas tratadas como devolução mais nova venda, para não perder imposto em nenhuma ponta.
Roteiro de implantação do centro de distribuição incentivado
Fechar a simulação com dados reais e escolher o Estado, a cidade e o desenho de canais, incluindo a posição sobre marketplace e fulfillment.
Definir o desenho societário do estabelecimento exclusivo e formalizar a alteração cadastral, com atividade compatível e endereço definitivo.
Protocolar o requerimento do regime com a operação descrita fielmente e as contrapartidas de investimento redigidas para sustentar o crédito federal; em paralelo, protocolar a habilitação federal da subvenção.
Obter inscrição estadual, credenciamentos de emissão de documentos e, conforme o mix B2B, as inscrições de substituto nas UFs de destino com acordo.
Obter as inscrições de diferencial nas UFs de maior volume de consumidores e definir o corte entre inscrição e guia por operação para as demais.
Parametrizar o sistema: cadastro fiscal item a item, códigos de operação por fluxo, regras de retenção por destino, diferencial por produto e UF, rotina de devoluções e a opção anual de transferência escolhida.
Montar a operação física com substância: estoque, equipe própria ou contratada localmente, expedição e despesas locais documentadas.
Executar a migração de estoque por transferências documentadas, na alternativa de créditos definida.
Iniciar as vendas somente após a concessão formal do regime, com dupla conferência das primeiras apurações.
Instalar a rotina permanente: auditoria mensal de condições e substância, recolhimento pontual de fundos, relatórios por família e canal, e monitoramento normativo com recálculo anual do retorno.
Simulação econômica: um exemplo com premissas ilustrativas
Todos os números desta seção são fictícios, escolhidos para demonstrar o método; nenhum valor representa uma empresa real. A simulação considera empresa no Lucro Real; no Presumido o efeito federal muda, como explicado na seção sobre os regimes. A estrutura replica as entradas de uma simulação real: faturamento por família e canal, participação de importados, vendas por UF, margem, créditos de entrada, cargas normais e incentivadas, diferencial, fundos, efeito federal, frete, estoque, compliance e investimento.
Por família de produto
Hipótese de receita B2C anual de R$ 37,2 milhões, CD atual em São Paulo e créditos de entrada baixos, típicos de CD abastecido por transferência da própria fábrica. Valores anuais em reais:
| Família (premissas fictícias) | Receita B2C anual | Débito nominal | Créditos de entrada | ICMS líquido hoje (SP) | Pago no regime (SC) | Economia de ICMS | Subvenção gerada |
|---|---|---|---|---|---|---|---|
| Argamassas | 6.000.000 | 720.000 | 144.000 | 576.000 | 120.000 | 456.000 | 600.000 |
| Tintas e vernizes | 12.000.000 | 1.320.000 | 264.000 | 1.056.000 | 240.000 | 816.000 | 1.080.000 |
| Mantas asfálticas | 9.000.000 | 1.080.000 | 216.000 | 864.000 | 180.000 | 684.000 | 900.000 |
| Selantes | 3.000.000 | 360.000 | 72.000 | 288.000 | 60.000 | 228.000 | 300.000 |
| Importados (membranas e filmes) | 6.000.000 | 240.000 | 48.000 | 192.000 | 60.000 | 132.000 | 180.000 |
| Pneus (revenda) | 1.200.000 | 144.000 | 28.800 | 115.200 | 24.000 | 91.200 | 120.000 |
| Total | 37.200.000 | 3.864.000 | 772.800 | 3.091.200 | 684.000 | 2.407.200 | 3.180.000 |
Débito nominal pela alíquota interestadual média de cada família (12%, 11% no mix de tintas, 4% nos importados). Créditos de entrada na hipótese de 20% do débito. Pago no regime: cargas catarinenses de 2% e 1%. A subvenção é o crédito presumido escriturado, base do efeito federal.
Consolidação, duas hipóteses de créditos e dois Estados
| Linha do resultado anual (valores fictícios, em R$) | SC, créditos altos (60%) | SC, créditos baixos (20%) | ES, créditos altos (60%) | ES, créditos baixos (20%) |
|---|---|---|---|---|
| Economia líquida de ICMS (já descontada a perda de créditos) | 861.600 | 2.407.200 | 1.136.400 | 2.682.000 |
| Subvenção tributável gerada (crédito presumido) | 3.180.000 | 3.180.000 | 3.454.800 | 3.454.800 |
| Efeito federal líquido, cenário conservador | 587.094 | 1.112.598 | 705.945 | 1.231.449 |
| Fundos e adicionais estaduais (SC: complemento até 0,4% da base; ES: 3,5% sobre o imposto) | 148.800 | 148.800 | 14.322 | 14.322 |
| Frete adicional e custo operacional do CD (hipóteses) | 1.380.000 | 1.380.000 | 1.080.000 | 1.080.000 |
| Ganho líquido anual, cenário conservador | negativo (1.254.294) | negativo (234.198) | negativo (663.867) | 356.229 |
| Ganho líquido com aproveitamento parcial do crédito federal (15% da subvenção) | negativo (777.294) | 242.802 | negativo (145.647) | 874.449 |
Efeito federal líquido no cenário conservador: 43,25% sobre a subvenção, menos 34% sobre os créditos estornados que se convertem em custo dedutível, sem o crédito de 25%. Frete e custo operacional: hipóteses de R$ 900 mil e R$ 480 mil ao ano para SC, R$ 600 mil e R$ 480 mil para o ES. Fundos de SC: nas duas hipóteses, 4,5% do valor exonerado fica abaixo de 0,4% da base, e prevalece o complemento; a parcela de 2% do IRPJ devido não entra no quadro porque depende do lucro da empresa. ES: adicional de 3,5% sobre o imposto de 1,10%. Investimento hipotético no CD: R$ 5 milhões.
O que a simulação ilustrativa mostra
A carga nominal, isolada, não sustenta a decisão: com créditos de entrada altos, o ganho líquido é negativo nos dois Estados; com créditos baixos, o ES fica positivo e SC ainda levemente negativo, antes de qualquer discussão de prazo de entrega.
Ponto de indiferença de frete: nas premissas de créditos baixos, o ganho tributário líquido depois do custo operacional e antes do frete é de cerca de 1,8% da receita B2C em SC e 2,6% no ES; se o frete adicional do novo CD superar esses percentuais da receita, o projeto não se paga, qualquer que seja o benefício.
O crédito federal muda o sinal: o aproveitamento parcial do crédito de 25% levaria o cenário catarinense de negativo para positivo nas mesmas premissas, o que torna a estruturação do ato concessivo com contrapartidas variável de primeira ordem.
CD único contra rede regional: mantendo as famílias pesadas em São Paulo e levando as leves ao CD incentivado, o ganho tributário cai e o frete melhora; nas premissas usadas o resultado seguiu dependente do custo do segundo CD, confirmando que a decisão é logística tanto quanto tributária.
Escala: os custos fixos do CD se diluem com o volume; o mesmo desenho que não se paga a R$ 37 milhões de B2C pode se pagar com folga a volumes maiores.
Capital de giro tributário
Além do resultado, o desenho muda o caixa: a postergação na importação desloca desembolso para a venda; créditos acumulados na fábrica são caixa parado; o ressarcimento de retenções e a recuperação de diferencial sobre devoluções demoram; o crédito federal da subvenção só vira caixa após a escrituração anual e, sem compensação, é ressarcido no vigésimo quarto mês contado do pedido. E há um efeito que aparece logo na implantação de uma fábrica: o crédito de ICMS das máquinas do ativo entra em 48 parcelas mensais, enquanto o débito da venda vence no mês seguinte. Uma simulação completa projeta o ciclo financeiro tributário de cada cenário, não apenas a carga anual.
Como uma simulação real é construída
A base são os arquivos eletrônicos da própria operação: as notas de venda de doze meses fornecem receita por item, por UF de destino e por canal; as notas de entrada fornecem os créditos reais por família; o cadastro fiscal fornece classificações, retenções e alíquotas; a transportadora fornece a matriz de frete por faixa de peso e destino. Sobre essa base aplicam-se os cenários de localização, as duas alternativas de transferência, as três hipóteses de aproveitamento do crédito federal e as sensibilidades de volume, frete e mix. O resultado sai por família e por cenário, com carga anual, caixa, ponto de indiferença e retorno, e passa a ser recalculado anualmente conforme o calendário da Reforma reduz os benefícios.
Cenários de localização
O desenho que costuma sair desse tipo de estudo é multiestabelecimento: indústria onde está, importador na UF de melhor regime, CD exclusivo de e-commerce na UF de benefício B2C, transferências com a alternativa de créditos adequada. Para uma indústria com fábrica em São Paulo, o comparativo fica assim:
| Critério | A) Manter tudo em SP | B) CD de e-commerce e importação em SC | C) CD de e-commerce no ES | D) CD de e-commerce em MG |
|---|---|---|---|---|
| ICMS na venda B2C interestadual | Sem benefício; alíquota interestadual integral | 2% ou 1% | Cerca de 1,14% (1,10% mais adicional de 3,5% sobre o imposto) | Fixado no regime especial; não consta da resolução |
| Importação | Sem regime; ICMS integral em SP | Diferimento no desembaraço e carga final próxima de 1% na saída | Diferimento na importação previsto no próprio programa | Não tratada na resolução do regime de e-commerce |
| ST de tintas na UF do CD | Até 30/09/2026; depois SP fora | Sem ST de tintas | Estado signatário | Estado signatário |
| Logística B2C | Melhor malha e maior mercado | Boa para o Sul; portos ao lado; mais distante de SP e NE | Boa para Sudeste e NE; porto de Vitória | Divisa com SP; polos logísticos no Sul de Minas |
| Custo de implantação fiscal | Nenhum, sem benefício | Tratamentos diferenciados e fundos | Adesão ao programa e condições da lei | Negociação de regime especial |
Paraná, Bahia e Tocantins seguem como alternativas para desenhos específicos; o regime gaúcho tem vigência até 31/12/2028.
Cenário de referência para uma primeira simulação: Santa Catarina. Entre os Estados analisados, é o único que atende ao mesmo tempo às três frentes, e-commerce, importação e ausência de retenção de tintas. Os custos relevantes são as contrapartidas em fundos e o frete para fora do Sul e do Sudeste.
Contrapontos a testar: o Espírito Santo, com carga única de cerca de 1,14% e boa posição para Sudeste e Nordeste; Minas Gerais, pela vizinhança com São Paulo, com percentual fixado no regime especial; e a manutenção do canal em São Paulo como linha de base, porque nas famílias de baixo valor por quilo o frete pode compensar a diferença tributária e favorecer centros regionais.
O que descartamos para projeto novo: o regime gaúcho, pelo prazo curto, e desenhos sem substância própria, qualquer que seja a UF.
Riscos de perda do benefício e condições de sustentação
Substância: estabelecimento sem estoque, equipe e expedição próprias é a primeira causa de glosa, na origem e no destino. Mitigação: estrutura física real desde o primeiro dia, despesas locais documentadas e dossiê permanente de operação.
Estoque fora da UF do regime: mercadoria armazenada em outra UF, inclusive em fulfillment, desloca a operação para lá e pode derrubar o enquadramento. Mitigação: política formal de canais e consulta prévia antes de qualquer adesão a fulfillment.
Expedição por terceiro sem desenho documental: remessas e armazenagens sem documentos próprios descaracterizam o remetente. Mitigação: contratos logísticos revisados fiscalmente e emissão correta dos documentos de remessa e retorno.
Estabelecimento não exclusivo e atividade presencial: venda no balcão ou em showroom viola a condição central dos regimes que exigem venda exclusivamente não presencial; retirada no estabelecimento exige consulta prévia.
Cadastro incompatível: o ES exige atividade principal varejista; os demais regimes pressupõem coerência entre cadastro e operação.
Metas, fundos e prazos: atraso nas contribuições e descumprimento de contrapartidas geram perda, por vezes retroativa. Mitigação: calendário próprio de obrigações do regime, com dupla checagem mensal e alçada de pagamento prioritária.
Divergência entre pedido, sistema e operação real: o descrito no requerimento precisa bater com o parametrizado e com o executado; auditoria interna periódica é condição de sobrevivência do benefício.
Completam as condições: exclusividade, não cumulação com outros benefícios, comparação crédito cheio contra crédito presumido por família, gestão das transferências e das obrigações por UF, e monitoramento do calendário da Reforma.
Reforma Tributária e o cronograma de transição
2026: ano de teste dos novos tributos; benefícios plenos.
2027: a CBS substitui as contribuições atuais; a lógica de créditos federais migra para o modelo do imposto sobre valor agregado.
2029 a 2032: o imposto estadual é cobrado em nove, oito, sete e seis décimos, com redução proporcional dos benefícios.
2033: fim do imposto estadual atual; a localização passa a ser decidida por logística, porque os novos tributos são cobrados no destino com crédito integral.
Fundo de compensação: restrito a benefícios onerosos regularmente concedidos até 31/05/2023; benefícios concedidos depois dessa data ficam fora da compensação, e o projeto precisa se pagar entre 2026 e 2032, com valor cheio somente até 2028.
O IBS e a CBS são tributos sobre valor agregado de base ampla, cobrados no destino, com crédito integral e rápido, sem os regimes de retenção antecipada e sem espaço para benefícios de localização como os atuais. A consequência estratégica é dupla: os ganhos de localização têm data para perder valor, e a arquitetura logística escolhida agora deve continuar fazendo sentido num mundo sem eles, o que reforça a preferência por desenhos com mérito logístico próprio.
O que reunir para um estudo de localização
Um estudo sério começa pelos dados da própria operação, e nenhuma conclusão dispensa a simulação com os arquivos fiscais reais, a estruturação do ato concessivo para preservar o crédito federal e as consultas formais nos pontos sensíveis. O plano de trabalho costuma seguir quatro fases:
Diagnóstico: cartão de todos os estabelecimentos, cadastro fiscal item a item, arquivos fiscais de doze meses, matriz de fretes, canais e marketplaces, plano de importação por produto e origem, política de preços intragrupo e as transições de substituição tributária em curso.
Simulação e consultas: modelo com dados reais, sensibilidade a volume, frete e mix, ponto de indiferença por família, e consultas formais sobre fulfillment, modalidades de importação e televendas onde pendente.
Implantação: regimes com contrapartidas formalizadas, habilitação federal da subvenção, inscrições de substituto e de diferencial, parametrização de sistemas e desenho das transferências com a opção anual adequada.
Monitoramento: vigências, convênios de retenção, calendário da Reforma, recálculo anual do retorno e auditoria de substância.
Para o diagnóstico, a empresa reúne:
Cartão de inscrição de todos os estabelecimentos e comprovação das operações efetivamente realizadas por cada um, para separar cadastro societário de operação real.
Escriturações fiscais de ICMS, IPI, PIS e COFINS e escrituração contábil, e os arquivos das notas emitidas com detalhe por item, porque é deles que sai a receita por classificação fiscal.
Cadastro completo de produtos com classificação fiscal, códigos complementares, origem e conteúdo de importação.
Relatórios de vendas por Estado de destino, canal e família; volumes, peso e cubagem por família; política e matriz de fretes.
Contratos logísticos e de marketplace vigentes e planejados, incluindo a posição sobre fulfillment.
Plano de importação por produto e origem e, se houver compras do grupo no exterior, a documentação de preços intragrupo.
Plano de investimentos do novo estabelecimento, para redigir as contrapartidas do ato concessivo e sustentar o crédito federal.
Quando chamar um contador?
Antes de abrir o estabelecimento e antes de protocolar o regime. A economia depende da combinação certa entre Estado, créditos, transferências, canais de venda, contrapartidas de investimento e substância da operação, e um erro em qualquer um desses pontos pode anular o benefício ou transformar a economia estadual em imposto federal sem crédito para compensar. Esse é o trabalho de planejamento tributário da RRT para indústrias, importadores e operações de e-commerce.
Perguntas frequentes
Por que o imposto muda conforme o Estado?
Porque o principal imposto sobre mercadorias é estadual: cada um dos 26 Estados e o Distrito Federal legisla a própria alíquota interna e concede os próprios regimes, dentro de limites nacionais. A parcela interestadual é fixada nacionalmente, e é sobre a parcela do Estado de origem que os regimes de redução atuam.
Esses benefícios são legais e estáveis?
Sim. Os regimes estão publicados em lei ou regulamento estadual, dentro do quadro nacional de convalidação, com prazos de fruição conhecidos. O que a empresa não pode fazer é descumprir as condições: exclusividade do estabelecimento, substância operacional, contrapartidas e fundos.
Um benefício pode ser revogado depois do investimento?
O quadro nacional define o horizonte: vigência plena até 2028, redução proporcional de 2029 a 2032 e extinção em 2033 com o próprio imposto estadual. Dentro desse horizonte, alterações pontuais são possíveis, como a saída de um Estado de um convênio, e por isso o investimento precisa se pagar dentro da janela, com monitoramento normativo permanente.
Se os benefícios acabam em 2033, vale a pena investir agora?
O projeto precisa se pagar entre 2026 e 2032, com valor cheio até 2028. Para volumes relevantes de venda ao consumidor, os anos de carga reduzida que restam até 2032 podem justificar a estrutura; para volumes pequenos, o frete e o custo do estabelecimento consomem o ganho. É uma decisão de escala, e a simulação com dados reais responde.
Empresa do Simples Nacional ou do Lucro Presumido pode usar esses regimes?
O Presumido pode: os regimes de venda on-line do Espírito Santo, de Santa Catarina, do Paraná, da Bahia, do Tocantins e de Minas Gerais não exigem Lucro Real, mas, segundo a Receita Federal, o benefício entra na base do IRPJ e da CSLL sem o crédito fiscal federal de 25%, que é exclusivo do Lucro Real, e as contribuições pagas na importação viram custo. O Simples não pode: a lei do Simples proíbe a optante de usar incentivo fiscal, e Espírito Santo, Paraná e Minas Gerais vedam o Simples no próprio regime. Em compensação, a empresa do Simples não recolhe o diferencial de alíquotas na venda on-line a consumidor de outro Estado.
Quais produtos saem da substituição tributária em São Paulo em outubro de 2026?
A partir de 1º de outubro de 2026 saem da retenção antecipada paulista os pneumáticos, câmaras de ar e protetores de borracha, as tintas, vernizes e outros produtos da indústria química, as autopeças, inclusive acumuladores de chumbo para arranque, as ferramentas, os materiais elétricos e parte dos eletrônicos, eletroeletrônicos e eletrodomésticos. A conferência é feita item a item, pelo NCM.
Qual é o maior risco do projeto?
Não é a legalidade do benefício; é a execução. Estabelecimento sem substância, estoque no lugar errado, canal incompatível com a exclusividade e ato concessivo mal redigido, que faz a empresa pagar imposto federal sobre o benefício sem o crédito compensatório. Todos são riscos controláveis com desenho e auditoria.
Glossário
| Termo | Significado |
|---|---|
| ICMS | Imposto estadual sobre a circulação de mercadorias, cobrado por débito e crédito em cada estabelecimento. |
| Alíquota interna e interestadual | Percentual aplicado nas vendas dentro do Estado (alíquotas gerais de 17% a 23%, conforme o Estado) e entre Estados (12%, 7% ou 4%). |
| ICMS-ST (substituição tributária) | Cobrança antecipada, do fabricante ou importador, do imposto de toda a cadeia de revendas, calculada sobre margem presumida. |
| MVA | Margem de valor agregado: percentual presumido de margem usado para calcular a retenção antecipada; varia por produto e Estado. |
| DIFAL | Diferencial de alíquotas: parcela devida ao Estado do comprador nas vendas interestaduais a consumidor final. |
| FCP | Fundo de combate à pobreza: adicional estadual que se soma ao imposto em parte dos Estados. |
| Crédito presumido | Crédito concedido por lei em substituição aos créditos normais, usado pelos Estados para reduzir a carga efetiva a percentuais fixos. |
| Diferimento | Postergação legal do pagamento do imposto para uma etapa seguinte, típica dos regimes de importação. |
| Regime especial, TTD e termo de acordo | Nomes dados pelos Estados ao ato administrativo que concede o tratamento tributário diferenciado a uma empresa específica. |
| NCM | Código de oito dígitos que classifica cada produto e define IPI, retenção, alíquotas e regimes; base de todo o cadastro fiscal. |
| CEST | Código complementar ao NCM usado para identificar produtos sujeitos à retenção antecipada. |
| CFOP | Código que identifica a natureza de cada operação na nota fiscal (venda, transferência, devolução, importação). |
| NF-e | Nota fiscal eletrônica, autorizada pelo Estado em tempo real antes da circulação da mercadoria. |
| SPED | Sistema público de escrituração digital: conjunto das escriturações fiscais e contábeis eletrônicas entregues ao fisco. |
| Inscrição estadual | Registro de cada estabelecimento perante o Estado; um mesmo CNPJ pode ter várias, uma por estabelecimento. |
| Lucro Real | Regime federal em que IRPJ e CSLL incidem sobre o lucro efetivo, com direito ao regime não cumulativo das contribuições. |
| PIS e COFINS | Contribuições federais sobre a receita; 9,25% no regime não cumulativo, com créditos sobre custos qualificados. |
| Monofásico | Regime que concentra as contribuições no fabricante ou importador, com alíquota zero nas revendas. |
| IPI | Imposto federal sobre produtos industrializados e importados, com alíquota por NCM. |
| Subvenção | Nome contábil e fiscal do valor dos benefícios recebidos dos Estados; tributada pela União desde 2024. |
| CONFAZ e convênio | Conselho das fazendas estaduais e os acordos firmados nele, que dão validade nacional aos regimes de retenção e aos benefícios. |
| IBS e CBS | Os dois tributos sobre valor agregado criados pela Reforma: a CBS federal a partir de 2027 e o IBS, que substitui o imposto estadual até 2033. |
| Substituto e substituído | O responsável pela retenção antecipada (fabricante ou importador) e quem compra com o imposto já retido. |
Escolha o Estado pela conta completa, não pela alíquota
A carga de 0,5% a 2% na origem é real, mas só vira economia quando o desenho inteiro fecha: créditos, fundos, imposto federal sobre o benefício, frete e substância da operação. A RRT Contabilidade fica em Campinas e atende empresas em todo o Brasil, com estudos de localização tributária feitos sobre os arquivos fiscais reais da operação. Nenhum benefício que depende de concessão individual do Estado deve ser tratado como definitivo antes do ato formal.
Quer saber se a sua operação paga mais ICMS do que precisa?
Fale com a equipe da RRT Contabilidade no WhatsApp e peça a simulação da sua empresa.