Agência de marketing de influência que recebe o valor inteiro da campanha e repassa o cachê ao influenciador costuma pagar imposto sobre um dinheiro que nunca foi dela. No Simples Nacional, tudo o que a agência fatura em nota própria entra no DAS, inclusive a parte que só passou pela conta dela a caminho do influenciador.
A boa notícia é que dá para tributar só a remuneração da agência, de forma correta e documentada. O que muda o imposto não é o nome que se dá ao dinheiro: é quem contratou quem, contra quem cada um emite a nota e por onde o dinheiro passa, tudo amarrado num contrato. Aqui você entende por que o modelo mais comum gera imposto em dobro e o que fazer em cada uma das cinco estruturas possíveis: contrato, nota fiscal, caminho do dinheiro e registro.
Como funciona o imposto de uma agência no Simples Nacional?
No Simples a empresa paga todo mês uma guia só, o DAS, que junta numa conta única os impostos federais (IRPJ, CSLL, PIS e COFINS), o INSS patronal e o ISS. O DAS é calculado sobre o faturamento do mês, e o percentual depende de duas coisas: do tipo de serviço prestado e de quanto a empresa faturou nos últimos 12 meses.
Cada atividade do Simples pertence a uma tabela, chamada anexo. Para os serviços de uma agência existem só duas regras:
- Anexo III puro: a atividade paga sempre pela tabela do Anexo III, que começa em 6%.
- Anexo III ou V, conforme o Fator r: a atividade só paga pelo Anexo III (começa em 6%) se a folha de pagamento da empresa for de pelo menos 28% do faturamento. Se não for, paga pelo Anexo V, que começa em 15,5%.
Fator r é esta conta: tudo o que a empresa pagou nos últimos 12 meses de salários e de pró-labore dos sócios, mais o INSS patronal e o FGTS, dividido pelo faturamento dos mesmos 12 meses. Deu 28% ou mais, Anexo III. Deu menos, Anexo V. Na folha conta o que foi efetivamente pago, no mês em que foi pago, e só a remuneração declarada no eSocial.
| CNAE | Descrição | Regra | Alíquota inicial | Alíquota sem Fator r |
|---|---|---|---|---|
| 73.11-4/00 | Agências de publicidade | III ou V pelo Fator r | 6% ou 15,5% | 15,5% |
| 73.19-0/04 | Consultoria em publicidade | III ou V pelo Fator r | 6% ou 15,5% | 15,5% |
| 73.19-0/99 | Outras atividades de publicidade não especificadas anteriormente (publicidade aérea e carro de som) | III puro | 6% | 6% |
Quando os sócios não têm folha de pagamento nem pró-labore, o Fator r da agência é zero, e qualquer atividade que dependa do Fator r cai no Anexo V, a 15,5%. Pagar 6% por um CNAE de Anexo III puro só é correto quando o serviço prestado corresponde de fato àquele CNAE: o anexo é definido pelo serviço prestado, não pelo código escolhido na nota. A tabela traz os CNAEs de publicidade mais comuns e não esgota a lista.
Qual CNAE a agência precisa para agenciar o influenciador?
Quando a agência passa a atuar em nome do influenciador, como agente dele, ela precisa ter no cartão CNPJ um CNAE de intermediação. É o caso da estrutura 3 deste artigo, e de qualquer operação em que a agência represente o influenciador perante as marcas. Os dois CNAEs possíveis são:
| CNAE | Descrição | Regra | Alíquota sem Fator r |
|---|---|---|---|
| 74.90-1/05 | Agenciamento de profissionais para atividades esportivas, culturais e artísticas | III ou V pelo Fator r | 15,5% |
| 74.90-1/04 | Atividades de intermediação e agenciamento de serviços e negócios em geral, exceto imobiliários | III ou V pelo Fator r | 15,5% |
Nenhum dos dois é Anexo III puro. Sem pró-labore, os dois saem a 15,5%. O mais adequado para influenciador é o 74.90-1/05, porque ele inclui expressamente os agentes que atuam em nome de pessoas para obter contratos e a cessão de uso de imagem.
Os 6% e os 15,5% valem sempre?
Não. As alíquotas de 6% e de 15,5% valem só na primeira faixa. O Simples é progressivo: quanto mais a empresa fatura, maior o percentual. A faixa é escolhida pelo RBT12, que é o faturamento dos 12 meses anteriores ao mês que está sendo calculado. Exemplo: para calcular o DAS de setembro, soma-se o faturamento de setembro do ano anterior até agosto deste ano. A cada mês a janela anda um mês, então a faixa pode mudar de um mês para o outro.
| Faixa | RBT12 (faturamento dos últimos 12 meses) | Anexo III: alíquota nominal | Anexo III: valor a deduzir | Anexo V: alíquota nominal | Anexo V: valor a deduzir |
|---|---|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 6,00% | R$ 0,00 | 15,50% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 | 18,00% | R$ 4.500,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 | 19,50% | R$ 9.900,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 | 20,50% | R$ 17.100,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | R$ 125.640,00 | 23,00% | R$ 62.100,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 648.000,00 | 30,50% | R$ 540.000,00 |
A alíquota da tabela é a nominal. O que a empresa paga de verdade é a alíquota efetiva, que sai desta conta: alíquota efetiva = (RBT12 × alíquota nominal – valor a deduzir) ÷ RBT12.
Na primeira faixa não há valor a deduzir, então a efetiva é igual à nominal: 6% no Anexo III e 15,5% no Anexo V. Da segunda faixa em diante ela sobe. Exemplo com RBT12 de R$ 300.000,00: no Anexo III, (300.000 × 11,20% – 9.360) ÷ 300.000 = 8,08%; no Anexo V, (300.000 × 18,00% – 4.500) ÷ 300.000 = 16,50%. Esse é o percentual aplicado sobre o faturamento do mês para chegar ao DAS. Por isso, quanto mais faturamento a agência declara, mais caro fica cada real de nota, inclusive nos meses seguintes.
Lançar o cachê como dedução ou como passivo resolve?
Não. A proposta que mais aparece, muitas vezes vinda do contador do próprio influenciador, é esta: a agência emite uma nota só, pelo valor total, e lança o valor do influenciador no campo de deduções da nota; o influenciador emite a nota dele contra a agência; e a agência registra o valor do influenciador numa conta de passivo, como valor a repassar.
O ponto de partida é entender de que lado da mesa o contador do influenciador está. Para o influenciador, esse desenho não tem risco nenhum: ele emite a nota dele, paga o imposto dele sobre o que recebeu e está resolvido, qualquer que seja o resultado para a agência. Todo o risco fica do lado da agência, e é do lado da agência que a proposta não para em pé.
No Simples Nacional a Receita Federal não olha o lucro da agência, nem se o dinheiro ficou com ela ou foi repassado. Ela olha a quem pertence a dívida com o influenciador, e descobre isso pelos documentos. Quando o influenciador emite a nota contra o CNPJ da agência, o documento diz que quem contratou o influenciador foi a agência. A dívida é da agência, o valor pago ao influenciador é custo dela e tudo o que ela cobra da marca é faturamento dela, tributado inteiro no DAS. Isso vale mesmo que a agência não fique com nada, mesmo que o valor seja chamado de repasse ou de reembolso e mesmo que ele esteja numa conta de passivo. A Receita já respondeu formalmente exatamente isso para agência de publicidade do Simples.
O campo de deduções da nota também não resolve. No emissor nacional de NFS-e ele só aparece quando o município concede redução da base do ISS para aquele serviço. Ele não existe para tirar valor de terceiro do Simples e não muda nada do que a agência declara no PGDAS-D. E lançar o valor do influenciador em passivo, tendo nas mãos uma nota dele emitida contra a própria agência, deixa a contabilidade dizendo uma coisa e o documento fiscal dizendo outra.
A ideia de pagar imposto só sobre a parte da agência está certa, e é possível. Para a agência tributar somente a parte dela, existem as cinco estruturas deste artigo.
Como fica a conta num exemplo prático?
Todas as estruturas vão ser explicadas com o mesmo exemplo, com números redondos. Uma marca quer que um influenciador faça uma publicidade de um produto novo no Instagram dele. A marca não conhece o influenciador. A agência conhece: tem o contato dele, conversa com ele, negocia o preço e fecha tudo. O valor combinado da publicidade é de R$ 200.000,00. Desse valor, 90% é do influenciador (R$ 180.000,00) e 10% é da agência (R$ 20.000,00), pela gestão: encontrar o influenciador, negociar e cuidar da campanha.
Como costuma ser feito. A marca paga R$ 200.000,00 para a agência. A agência emite uma nota fiscal de R$ 200.000,00 para a marca, fica com os R$ 20.000,00 dela e passa R$ 180.000,00 para o influenciador.
O problema. Com a nota de R$ 200.000,00, a agência paga DAS sobre os R$ 200.000,00 inteiros, inclusive sobre os R$ 180.000,00 que eram do influenciador e só passaram pela conta dela. Com Fator r, a 6%, são R$ 12.000,00 de DAS, dos quais R$ 10.800,00 sobre um dinheiro que nunca foi dela. Sem Fator r, pelo Anexo V a 15,5%, são R$ 31.000,00, mais do que os R$ 20.000,00 que a agência ganhou.
O que se quer. Que a agência pague imposto só sobre os R$ 20.000,00 dela e, sobre eles, pague 6%. Isso dá R$ 1.200,00 de DAS na campanha. Para chegar nisso são necessárias duas coisas. A primeira é montar a operação por uma das cinco estruturas deste artigo, para tirar os R$ 180.000,00 do influenciador da base do DAS. A segunda é ter Fator r de pelo menos 28%, para que as notas das estruturas, que saem pelo CNAE 73.11-4/00, paguem pelo Anexo III, a 6%, e não pelo Anexo V, a 15,5%.
O que a agência precisa fazer para pagar 6% e quanto custa?
Vamos supor uma agência com RBT12 de R$ 180.000,00, ou seja, R$ 15.000,00 de faturamento por mês. Para o Fator r chegar a 28%, a folha dos últimos 12 meses precisa somar pelo menos 28% disso: R$ 50.400,00. Se a agência não tem funcionários, essa folha só pode vir do pró-labore dos sócios. A folha do Fator r conta o que foi pago, no mês em que foi pago. Por isso, pagar neste mês, de uma vez, um pró-labore no valor dos 28% já forma a folha dos 12 meses, e a partir do mês seguinte a agência passa para o Anexo III. Na prática, a entrada no Fator r exige:
- Pró-labore de R$ 50.400,00: pago de uma vez no mês e declarado no eSocial, para formar a folha dos últimos 12 meses. Esse valor não é custo: é dinheiro que sai da empresa para o sócio, como qualquer retirada, só que declarado como pró-labore. O que custa é a declaração no eSocial e o recolhimento dos impostos sobre esse valor. O valor final é fechado pelo contador no mês do pagamento, sobre o faturamento que vai valer no mês seguinte, com uma pequena folga, porque o RBT12 muda todo mês.
- Imposto sobre esse pró-labore: R$ 932,31 de INSS do sócio (11%, limitado ao teto do INSS) e R$ 12.694,88 de imposto de renda retido na fonte. O INSS patronal já está dentro do DAS no Anexo III, então não há guia à parte.
- Inclusão do CNAE de intermediação, se for o caso: alteração do cartão CNPJ e do contrato social, com honorários e taxas. Ele é obrigatório só para a estrutura 3; nas estruturas 1, 2, 4 e 5 a nota sai pelo 73.11-4/00.
| Custo para entrar no Fator r | Valor |
|---|---|
| INSS do sócio sobre o pró-labore de R$ 50.400,00 | R$ 932,31 |
| Imposto de renda retido sobre o pró-labore | R$ 12.694,88 |
| Total (sem a inclusão de CNAE) | R$ 13.627,19 |
O imposto de renda retido é antecipação do imposto de renda anual do sócio e entra na declaração dele. Ele é pago agora, na retenção, e por isso está no custo. Na declaração anual o sócio pode vir a restituir parte ou todo esse valor, conforme os demais rendimentos dele no ano, mas essa possível devolução não entra nesta conta.
Feito isso, a partir do mês seguinte ao pagamento do pró-labore, todas as atividades da agência que dependem do Fator r passam a sair a 6%: o CNAE 73.11-4/00 (Agências de publicidade), usado nas estruturas deste artigo, e o CNAE de intermediação, se houver.
Para continuar nos 6%, o Fator r tem que ficar acima de 28% todo mês, porque a conta é refeita a cada mês com os 12 meses anteriores. Quando o pró-labore único completar 12 meses, ele sai da conta. Por isso, junto com ele, a agência começa um pró-labore mensal de cerca de 28% do faturamento do mês. No exemplo, isso dá R$ 4.200,00 por mês, com R$ 462,00 de INSS do sócio por mês (R$ 5.544,00 no ano) e imposto de renda zero, porque em 2026 o imposto retido fica zerado para rendimentos de até R$ 5.000,00 por mês. A folha passa a ser mensal, com eSocial, DCTFWeb e guia do INSS do sócio, processados pela contabilidade.
A conta, comparando com os 15,5% que seriam os corretos sem Fator r: a agência deixa de pagar R$ 17.100,00 por ano de DAS. No primeiro ano ela gasta R$ 13.627,19 para entrar e R$ 5.544,00 de INSS do pró-labore mensal, e fica R$ 2.071,19 no negativo. Do segundo ano em diante o custo é só o INSS mensal, e sobram cerca de R$ 11.556,00 por ano a favor. E, com as estruturas 1 a 4, o faturamento declarado da agência cai para só a parte dela, e a folha necessária para manter os 28% cai junto.
Quais são as cinco estruturas, aplicadas ao exemplo?
| Estrutura | Notas fiscais | Quem paga quem | Base do DAS da agência | DAS sem Fator r (15,5%) | DAS com Fator r (6%) |
|---|---|---|---|---|---|
| 1. Tripartite, a marca paga a agência e a agência repassa | Influenciador emite R$ 180.000,00 para a marca; agência emite R$ 20.000,00 para a marca | Marca paga R$ 200.000,00 à agência; agência repassa R$ 180.000,00 ao influenciador | R$ 20.000,00 | R$ 3.100,00 | R$ 1.200,00 |
| 2. Tripartite, a marca paga cada um direto | Influenciador emite R$ 180.000,00 para a marca; agência emite R$ 20.000,00 para a marca | Marca paga R$ 180.000,00 ao influenciador; marca paga R$ 20.000,00 à agência | R$ 20.000,00 | R$ 3.100,00 | R$ 1.200,00 |
| 3. Agência como agente do influenciador | Influenciador emite R$ 200.000,00 para a marca; agência emite R$ 20.000,00 para o influenciador | Marca paga R$ 200.000,00 ao influenciador; influenciador paga R$ 20.000,00 à agência | R$ 20.000,00 | R$ 3.100,00 | R$ 1.200,00 |
| 4. Misto | Influenciador emite R$ 180.000,00 para a marca; agência emite duas notas para a marca, serviços próprios e agenciamento, somando R$ 20.000,00 | Como na estrutura 1 ou na estrutura 2 | R$ 20.000,00 | R$ 3.100,00 | R$ 1.200,00 |
| 5. Agência contrata o influenciador e embute o imposto | Influenciador emite R$ 180.000,00 para a agência; agência emite R$ 236.686,39 para a marca | Marca paga R$ 236.686,39 à agência; agência paga R$ 180.000,00 ao influenciador | R$ 236.686,39 sem Fator r; R$ 212.765,96 com Fator r | R$ 36.686,39 | R$ 12.765,96 |
Nas estruturas 1 a 4 a agência paga DAS só sobre o que é dela. Na estrutura 3, quem paga imposto sobre os R$ 200.000,00 inteiros é o influenciador, na empresa dele. Na estrutura 5 a agência continua pagando sobre tudo, mas cobra mais da marca para que o imposto não saia do bolso dela. Os valores de DAS consideram a agência na primeira faixa. Na estrutura 5, o preço cobrado da marca muda conforme a alíquota, para sempre sobrar R$ 20.000,00 para a agência.
Nos modelos de contrato abaixo, CONTRATANTE é a marca, CONTRATADO é a empresa do influenciador e AGÊNCIA é a agência. Os campos entre colchetes são preenchidos em cada campanha. As cláusulas são um modelo de referência e devem ser revisadas por advogado antes do uso. O número do contrato precisa aparecer nas notas e nas transferências. Os itens de serviço usados nas notas são o 10.08 (Agenciamento de publicidade e propaganda, inclusive o agenciamento de veiculação por quaisquer meios), o 17.06 (Propaganda e publicidade, inclusive promoção de vendas, planejamento de campanhas ou sistemas de publicidade, elaboração de desenhos, textos e demais materiais publicitários) e o 17.25 (Inserção de textos, desenhos e outros materiais de propaganda e publicidade, em qualquer meio), que é o item da nota do influenciador.
Quais palavras você precisa conhecer antes de montar o contrato?
Contrato tripartite: um único contrato assinado por três partes ao mesmo tempo. Aqui as três partes são a marca, o influenciador e a agência. Todos assinam o mesmo documento, e nele fica escrito o que cada um faz, quanto cada um recebe e quem paga quem.
Contrato bilateral: contrato entre só duas partes, por exemplo só entre a marca e a agência.
Mandato e mandatária: mandato é quando uma empresa autoriza outra a agir em nome dela. Funciona como uma procuração colocada dentro do contrato. Quem dá a autorização é o mandante; quem recebe a autorização e age é a mandatária.
Em nome e por conta de: quando a agência faz algo “em nome e por conta da marca”, para a lei quem está fazendo é a marca. A agência só executa, e o resultado (a dívida, o contrato, o pagamento) é da marca.
Emitente e tomador: na nota fiscal de serviço, emitente é quem prestou o serviço e emite a nota; tomador é quem contratou o serviço, recebe a nota e deve pagar.
Repasse: entregar ao dono um dinheiro que passou pela sua conta mas nunca foi seu.
Conta própria e conta alheia: conta própria é quando a agência vende em nome dela; tudo o que ela cobra é receita dela. Conta alheia é quando ela age para outra pessoa; só o que sobra para ela é receita.
CNAE: o código da atividade da empresa, que aparece no cartão CNPJ e no contrato social.
Item de serviço: o código do serviço escolhido na hora de emitir a nota fiscal de serviço, tirado da lista nacional de serviços.
DAS e PGDAS-D: DAS é a guia de imposto do Simples Nacional. PGDAS-D é o sistema da Receita em que se declara a receita do mês e se gera o DAS.
Estrutura 1: contrato tripartite, a marca paga a agência e a agência repassa
É a estrutura para quando a marca quer fazer um único pagamento à agência. Contrato tripartite: a agência recebe em nome da marca e paga DAS só sobre a remuneração dela.
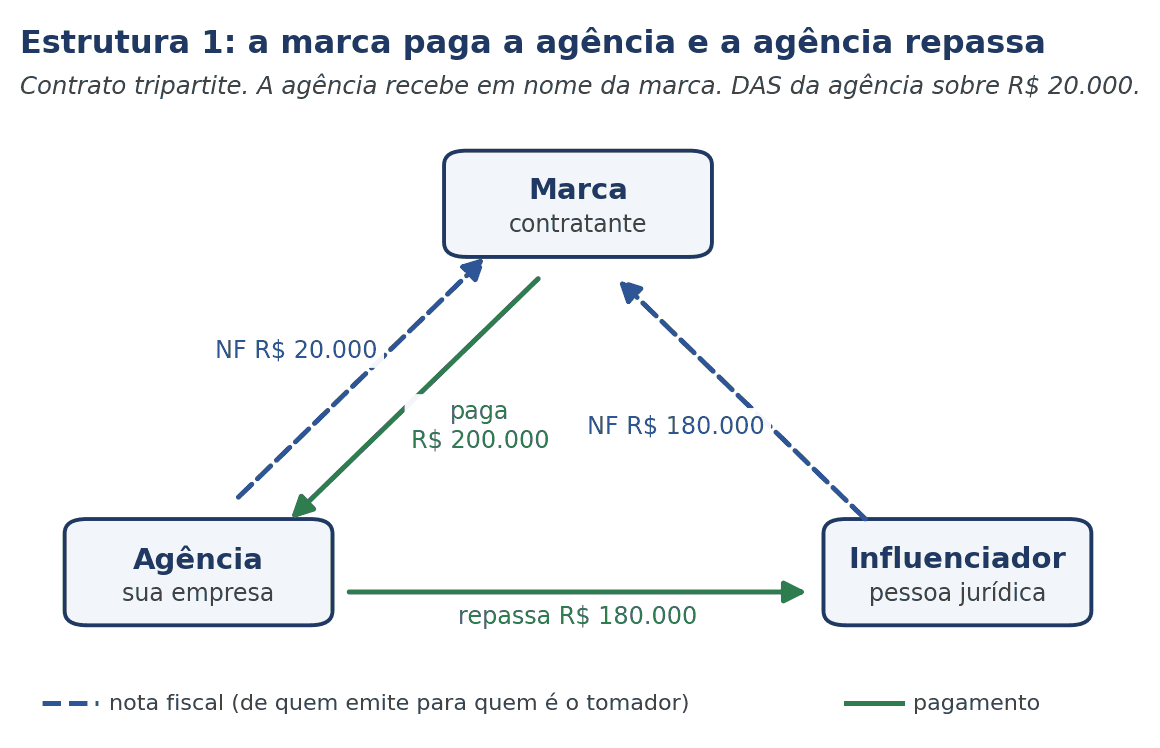
A marca contrata o influenciador diretamente, mas quem cuida de tudo é a agência: negocia, acompanha as publicações e recebe o dinheiro da marca para passar ao influenciador. Os três assinam o mesmo contrato, e nele está escrito que o influenciador trabalha para a marca e que a agência só age em nome da marca. Por isso o dinheiro do influenciador passa pela conta da agência sem ser dela: a agência é só o caminho.
Uma comparação ajuda: é como a imobiliária que recebe o aluguel do inquilino, fica com a taxa de administração e repassa o resto ao dono do imóvel. O aluguel nunca foi da imobiliária; o que é dela é a taxa.
Por que um contrato assinado pelos três, e não dois contratos separados? Porque é o contrato único, com as três assinaturas, que prova num papel só que o influenciador foi contratado pela marca e que a agência recebe em nome da marca. Com dois contratos separados (um da marca com a agência e outro da agência com o influenciador), os papéis diriam o contrário: que a agência contratou o influenciador. Aí o valor inteiro vira receita da agência.
No exemplo: a marca, o influenciador e a agência assinam um contrato só. O influenciador emite nota de R$ 180.000,00 para a marca. A agência emite nota de R$ 20.000,00 para a marca. A marca paga R$ 200.000,00 na conta da agência, e a agência passa R$ 180.000,00 para o influenciador. A agência paga DAS sobre R$ 20.000,00: R$ 3.100,00 sem Fator r, ou R$ 1.200,00 com Fator r.
A agência emite a nota pelo CNAE 73.11-4/00 (Agências de publicidade). Não precisa de CNAE de intermediação, porque aqui a agência age em nome da marca, e é isso que o CNAE de agência de publicidade cobre.
O contrato é um só, numerado, assinado pelas três partes: a marca como CONTRATANTE, o influenciador (pessoa jurídica) como CONTRATADO e a agência como AGÊNCIA. Ele precisa ter, com esta redação ou equivalente:
CLÁUSULA PRIMEIRA. DO OBJETO O presente contrato tem por objeto a prestação, pelo CONTRATADO diretamente à CONTRATANTE, dos serviços de publicidade em mídia digital da campanha [NOME DA CAMPANHA], consistentes em [QUANTIDADE E FORMATO DAS PUBLICAÇÕES] nos perfis do CONTRATADO em [REDES], no período de [DATAS], conforme Anexo I.
CLÁUSULA SEGUNDA. DA CONTRATAÇÃO EM NOME DA CONTRATANTE O CONTRATADO é contratado pela CONTRATANTE, em nome desta. A obrigação de pagar os serviços do CONTRATADO é exclusiva da CONTRATANTE. A AGÊNCIA não contrata o CONTRATADO em nome próprio e não assume perante ele nenhuma obrigação de pagamento.
CLÁUSULA TERCEIRA. DO MANDATO DA AGÊNCIA A CONTRATANTE nomeia a AGÊNCIA sua mandatária para, em nome e por conta da CONTRATANTE, negociar as condições deste contrato, acompanhar a execução das entregas e receber os recursos destinados ao pagamento do CONTRATADO, com a finalidade exclusiva de repassá-los a ele. Os valores recebidos para esse fim são recebidos em nome da CONTRATANTE e não constituem receita da AGÊNCIA.
CLÁUSULA QUARTA. DO PREÇO Pelos serviços do CONTRATADO, a CONTRATANTE pagará R$ [VALOR] ([EXTENSO]). Pelos serviços de agenciamento, a CONTRATANTE pagará à AGÊNCIA a remuneração de R$ [VALOR] ([EXTENSO]). Os dois valores são distintos e devidos a titulares diferentes.
CLÁUSULA QUINTA. DAS NOTAS FISCAIS O CONTRATADO emitirá nota fiscal de serviços em nome da CONTRATANTE pelo valor integral a ele devido, com referência a este contrato e com a indicação da AGÊNCIA como intermediária, quando o sistema emissor permitir. A AGÊNCIA emitirá nota fiscal em nome da CONTRATANTE exclusivamente pelo valor da sua remuneração. O CONTRATADO não emitirá nota fiscal em nome da AGÊNCIA.
CLÁUSULA SEXTA. DO PAGAMENTO E DO REPASSE A CONTRATANTE pagará o valor das duas notas fiscais em até [PRAZO] do seu recebimento, na conta da AGÊNCIA [BANCO, AGÊNCIA, CONTA]. A AGÊNCIA repassará ao CONTRATADO, em até [X] dias úteis do recebimento, o valor da nota fiscal do CONTRATADO, líquido das retenções feitas pela CONTRATANTE, na conta [BANCO, AGÊNCIA, CONTA], identificando a transferência com o número da nota fiscal e deste contrato. A AGÊNCIA não adiantará recursos próprios ao CONTRATADO.
CLÁUSULA SÉTIMA. DAS RETENÇÕES As retenções de tributos que incidirem sobre o pagamento ao CONTRATADO serão feitas e recolhidas pela CONTRATANTE, na qualidade de fonte pagadora.
CLÁUSULA OITAVA. DAS RESPONSABILIDADES O CONTRATADO responde diretamente perante a CONTRATANTE pela execução das entregas e pelo conteúdo publicado. A AGÊNCIA responde somente pelos serviços de agenciamento e não garante a execução das entregas do CONTRATADO.
CLÁUSULA NONA. DO USO DE IMAGEM O CONTRATADO cede diretamente à CONTRATANTE o direito de uso de sua imagem e do conteúdo produzido, pelo prazo e nos limites do Anexo I.
| Nota fiscal do influenciador | Como preencher |
|---|---|
| Emitente | influenciador (pessoa jurídica) |
| Tomador | a marca, com razão social e CNPJ |
| Intermediário, se o emissor tiver o campo | a agência, com razão social e CNPJ |
| Item de serviço | 17.25 (Inserção de textos, desenhos e outros materiais de propaganda e publicidade, em qualquer meio) |
| Valor | integral do influenciador (no exemplo, R$ 180.000,00) |
| Descrição | Serviços de publicidade em mídia digital prestados a [MARCA], CNPJ [CNPJ], na campanha [NOME DA CAMPANHA], conforme Contrato nº [NÚMERO] firmado entre [MARCA], [INFLUENCIADOR LTDA] e [AGÊNCIA LTDA], esta como agência mandatária da contratante. Entregas: [QUANTIDADE E FORMATO, REDES, PERÍODO]. Pagamento pela contratante por intermédio de [AGÊNCIA LTDA], CNPJ [CNPJ]. |
| Nota fiscal da agência | Como preencher |
|---|---|
| Emitente | agência, CNAE 73.11-4/00 (Agências de publicidade) |
| Anexo do Simples | III ou V pelo Fator r; sem pró-labore, Anexo V (15,5% na 1ª faixa) |
| Tomador | a marca |
| Item de serviço | 10.08 (Agenciamento de publicidade e propaganda, inclusive o agenciamento de veiculação por quaisquer meios) |
| Valor | somente a remuneração da agência (no exemplo, R$ 20.000,00) |
| Descrição | Agenciamento de publicidade da campanha [NOME DA CAMPANHA], conforme Contrato nº [NÚMERO]. Os valores devidos a [INFLUENCIADOR LTDA], CNPJ [CNPJ], constam da nota fiscal nº [NÚMERO] emitida por ele em nome da contratante e são recebidos pela agência exclusivamente para repasse, em nome e por conta da contratante, nos termos da Cláusula Terceira do mesmo contrato. |
O caminho do dinheiro nessa estrutura é este:
- Contrato: assinado pelas três partes antes do início da campanha.
- Notas: o influenciador cumpre as entregas e emite a nota dele contra a marca. A agência emite a nota dela contra a marca. A agência envia as duas à marca.
- Pagamento: a marca paga as duas notas na conta da agência, descontando as retenções que fizer.
- Repasse: a agência repassa ao influenciador o valor da nota dele no prazo do contrato, com o número da nota e do contrato na identificação da transferência.
Registro na agência. No recebimento: débito em banco pelo total; crédito em “Valores de terceiros a repassar” (passivo) pelo valor do influenciador; crédito em receita de serviços pela remuneração da agência. No repasse: débito em “Valores de terceiros a repassar” e crédito em banco. No PGDAS-D entra só a remuneração da agência.
O que não pode acontecer: nota do influenciador contra a agência; nota da agência pelo valor total, com ou sem dedução; contrato só entre a marca e a agência, com preço global; a agência assinar com o influenciador em nome próprio ou pagá-lo com dinheiro próprio antes de a marca pagar; repasse sem identificação da nota e do contrato.
Estrutura 2: contrato tripartite, a marca paga cada um direto
É a opção mais limpa: o dinheiro do influenciador não passa pela agência. Contrato tripartite, e a agência paga DAS só sobre a remuneração dela.
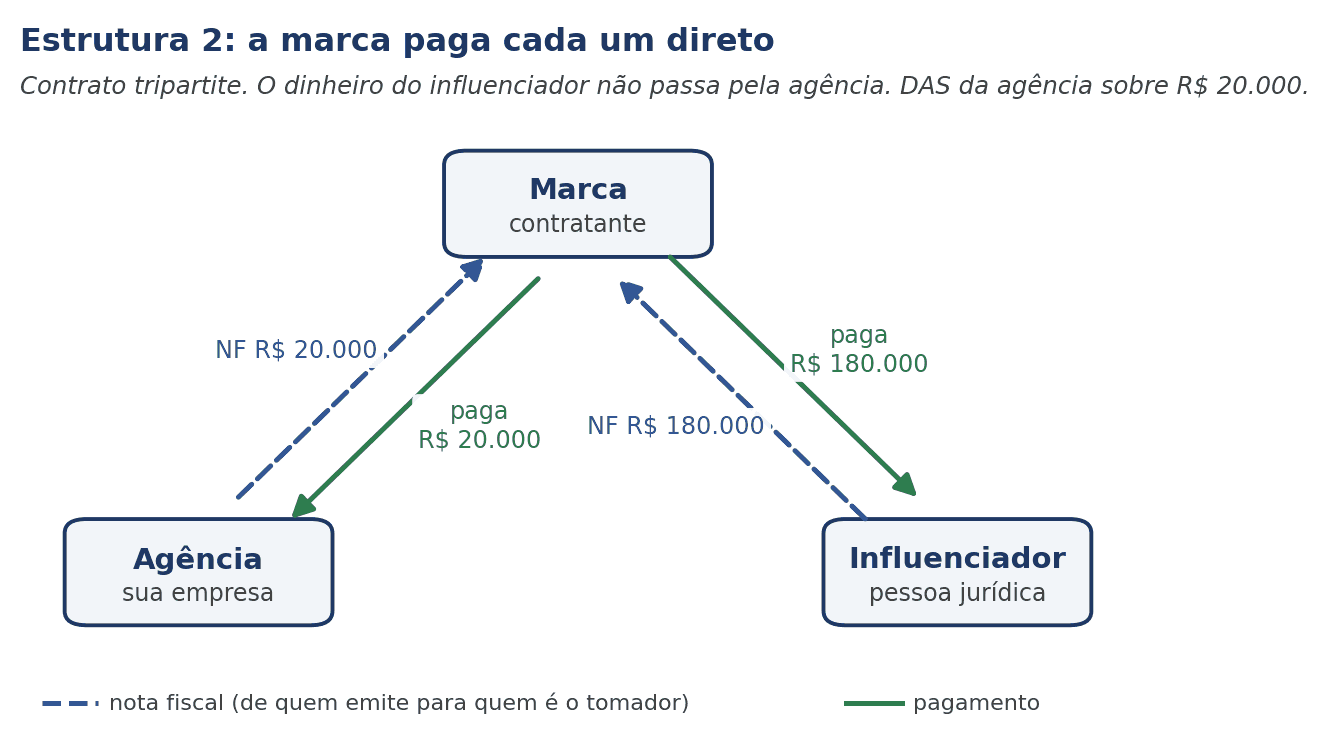
É o mesmo contrato de três partes da estrutura 1, com uma diferença: a marca paga cada um na conta de cada um. O influenciador recebe o dele direto da marca e a agência recebe só a sua remuneração. A agência continua negociando e acompanhando a campanha em nome da marca, mas não encosta no dinheiro do influenciador.
Uma comparação: é como o cerimonialista de casamento que indica o buffet. Os noivos contratam o buffet e pagam o buffet; o cerimonialista recebe só o honorário dele.
É a opção mais segura, porque não há nada a explicar: na conta bancária da agência só entra o que é dela.
No exemplo: a marca, o influenciador e a agência assinam um contrato só. O influenciador emite nota de R$ 180.000,00 para a marca e recebe R$ 180.000,00 direto da marca. A agência emite nota de R$ 20.000,00 para a marca e recebe R$ 20.000,00 direto da marca. A agência paga DAS sobre R$ 20.000,00: R$ 3.100,00 sem Fator r, ou R$ 1.200,00 com Fator r.
A agência emite a nota pelo CNAE 73.11-4/00 (Agências de publicidade). Não precisa de CNAE de intermediação.
O contrato é um só, numerado, assinado pela marca (CONTRATANTE), pelo influenciador (CONTRATADO) e pela agência (AGÊNCIA). As cláusulas primeira, segunda, sétima, oitava e nona são iguais às da estrutura 1. A diferença está nas cláusulas terceira e sexta, e há pequenos ajustes na quarta e na quinta:
CLÁUSULA TERCEIRA. DA ATUAÇÃO DA AGÊNCIA A CONTRATANTE nomeia a AGÊNCIA sua mandatária para, em nome e por conta da CONTRATANTE, negociar as condições deste contrato e acompanhar a execução das entregas. A AGÊNCIA não recebe valores destinados ao CONTRATADO.
CLÁUSULA QUARTA. DO PREÇO Pelos serviços do CONTRATADO, a CONTRATANTE pagará R$ [VALOR] ([EXTENSO]). Pelos serviços de agenciamento, a CONTRATANTE pagará à AGÊNCIA a remuneração de R$ [VALOR] ([EXTENSO]).
CLÁUSULA QUINTA. DAS NOTAS FISCAIS O CONTRATADO emitirá nota fiscal de serviços em nome da CONTRATANTE pelo valor integral a ele devido, com referência a este contrato. A AGÊNCIA emitirá nota fiscal em nome da CONTRATANTE exclusivamente pelo valor da sua remuneração. O CONTRATADO não emitirá nota fiscal em nome da AGÊNCIA.
CLÁUSULA SEXTA. DO PAGAMENTO A CONTRATANTE pagará, em até [PRAZO] do recebimento de cada nota fiscal, o valor da nota do CONTRATADO diretamente na conta do CONTRATADO [BANCO, AGÊNCIA, CONTA] e o valor da nota da AGÊNCIA na conta da AGÊNCIA [BANCO, AGÊNCIA, CONTA].
| Nota fiscal do influenciador | Como preencher |
|---|---|
| Emitente | influenciador (pessoa jurídica) |
| Tomador | a marca |
| Intermediário, se o emissor tiver o campo | a agência, com razão social e CNPJ |
| Item de serviço | 17.25 (Inserção de textos, desenhos e outros materiais de propaganda e publicidade, em qualquer meio) |
| Valor | integral do influenciador |
| Descrição | Serviços de publicidade em mídia digital prestados a [MARCA], CNPJ [CNPJ], na campanha [NOME DA CAMPANHA], conforme Contrato nº [NÚMERO] firmado entre [MARCA], [INFLUENCIADOR LTDA] e [AGÊNCIA LTDA]. Entregas: [QUANTIDADE E FORMATO, REDES, PERÍODO]. |
| Nota fiscal da agência | Como preencher |
|---|---|
| Emitente | agência, CNAE 73.11-4/00 (Agências de publicidade) |
| Anexo do Simples | III ou V pelo Fator r; sem pró-labore, Anexo V (15,5% na 1ª faixa) |
| Tomador | a marca |
| Item de serviço | 10.08 (Agenciamento de publicidade e propaganda, inclusive o agenciamento de veiculação por quaisquer meios) |
| Valor | somente a remuneração da agência |
| Descrição | Agenciamento de publicidade da campanha [NOME DA CAMPANHA], conforme Contrato nº [NÚMERO]. Os serviços de [INFLUENCIADOR LTDA], CNPJ [CNPJ], são faturados por ele e pagos pela contratante diretamente a ele. |
O caminho do dinheiro nessa estrutura é este:
- Contrato: assinado pelas três partes.
- Notas: cada um emite a sua nota contra a marca.
- Pagamento: a marca paga o influenciador na conta dele e a agência na conta da agência.
Registro na agência: só a receita da remuneração. Não há conta de valores de terceiros. No PGDAS-D, só a remuneração.
O que não pode acontecer: nota do influenciador contra a agência; a marca passar a pagar tudo à agência sem a cláusula de mandato para receber (nesse caso vira a estrutura 1 e o contrato tem que ser o da estrutura 1).
Estrutura 3: a agência como agente do influenciador
É a estrutura para quando a agência quer representar o influenciador e cobrar comissão dele, e não da marca. Há um contrato de agenciamento entre a agência e o influenciador, a agência paga DAS só sobre a comissão e emite a nota pelo CNAE 74.90-1/05 (Agenciamento de profissionais para atividades esportivas, culturais e artísticas).
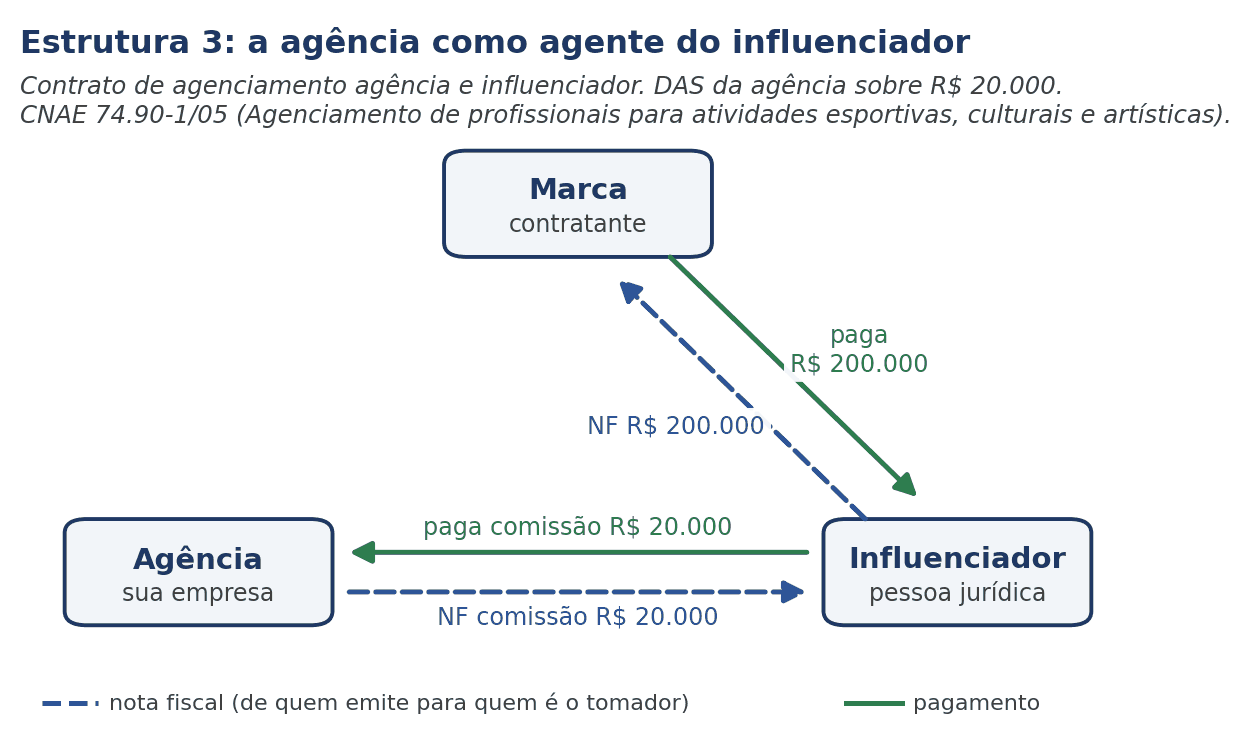
Aqui a agência muda de lado. Em vez de trabalhar para a marca, trabalha para o influenciador, como um empresário de jogador de futebol ou uma agência de modelos: procura marcas, negocia os contratos do influenciador e cobra dele uma comissão. O contrato de publicidade é entre a marca e o influenciador, e o influenciador fatura o valor inteiro para a marca. A agência fatura para o influenciador só a comissão.
São dois contratos diferentes. O contrato de agenciamento é assinado uma única vez entre a agência e o influenciador e diz que a agência é agente dele e quanto ela ganha de comissão. O contrato de publicidade é feito a cada campanha, entre a marca e o influenciador, e a agência assina como representante do influenciador.
Como aqui a agência passa a exercer outra atividade, agenciar pessoas, ela precisa ter no cartão CNPJ o CNAE dessa atividade.
No exemplo: a agência e o influenciador já têm um contrato de agenciamento com comissão de 10%. A marca e o influenciador assinam o contrato da publicidade, com a agência assinando como agente do influenciador. O influenciador emite nota de R$ 200.000,00 para a marca e recebe R$ 200.000,00. A agência emite nota de R$ 20.000,00 para o influenciador, e o influenciador paga R$ 20.000,00 à agência. A agência paga DAS sobre R$ 20.000,00: R$ 3.100,00 sem Fator r, ou R$ 1.200,00 com Fator r. O influenciador paga imposto sobre R$ 200.000,00 na empresa dele.
Aqui é necessário incluir o CNAE 74.90-1/05, agenciamento de profissionais para atividades esportivas, culturais e artísticas, que compreende os agentes que atuam em nome de pessoas para obter contratos e a cessão de uso de imagem. A inclusão exige alteração do objeto social na Junta Comercial e precisa estar concluída antes da primeira nota. A nota da comissão sai por esse CNAE.
São dois contratos. O contrato de agenciamento, assinado entre a agência (AGÊNCIA) e o influenciador (AGENCIADO), uma vez só e válido para todas as campanhas. E, em cada campanha, o contrato de publicidade assinado entre a marca (CONTRATANTE) e o influenciador (CONTRATADO), com a agência assinando como agente do influenciador.
Contrato de agenciamento (agência e influenciador):
CLÁUSULA PRIMEIRA. DO OBJETO O AGENCIADO nomeia a AGÊNCIA sua agente para, em nome e por conta do AGENCIADO, prospectar anunciantes, negociar e intermediar contratos de publicidade em que o AGENCIADO seja o prestador dos serviços, pelo prazo de [PRAZO].
CLÁUSULA SEGUNDA. DA COMISSÃO Pelos serviços de agenciamento, o AGENCIADO pagará à AGÊNCIA comissão de [X]% sobre o valor bruto de cada contrato de publicidade firmado por intermédio da AGÊNCIA.
CLÁUSULA TERCEIRA. DOS CONTRATOS COM ANUNCIANTES Os contratos de publicidade serão firmados entre o anunciante e o AGENCIADO, em nome do AGENCIADO. A AGÊNCIA não presta, em nome próprio, os serviços de publicidade ao anunciante.
CLÁUSULA QUARTA. DO RECEBIMENTO EM NOME DO AGENCIADO O AGENCIADO autoriza a AGÊNCIA a receber dos anunciantes, em nome do AGENCIADO, os valores dos contratos intermediados, reter a comissão da Cláusula Segunda e repassar o saldo ao AGENCIADO em até [X] dias úteis, na conta [BANCO, AGÊNCIA, CONTA], identificando a transferência com o número da nota fiscal e do contrato. Os valores recebidos em nome do AGENCIADO não constituem receita da AGÊNCIA, exceto a comissão.
CLÁUSULA QUINTA. DAS NOTAS FISCAIS O AGENCIADO emitirá nota fiscal em nome do anunciante pelo valor integral de cada contrato de publicidade. A AGÊNCIA emitirá nota fiscal em nome do AGENCIADO pelo valor da comissão.
A Cláusula Quarta só entra se o dinheiro passar pela agência. Se a marca pagar o influenciador direto, ela sai e a cláusula segunda passa a prever o prazo em que o influenciador paga a comissão.
Contrato de publicidade (marca e influenciador, com a agência como agente dele):
CLÁUSULA PRIMEIRA. DAS PARTES E DO OBJETO O CONTRATADO, representado neste ato por sua agente [AGÊNCIA LTDA], que atua em nome e por conta do CONTRATADO, prestará à CONTRATANTE os serviços de publicidade em mídia digital da campanha [NOME DA CAMPANHA], conforme Anexo I.
CLÁUSULA SEGUNDA. DO PREÇO E DO PAGAMENTO A CONTRATANTE pagará ao CONTRATADO R$ [VALOR] ([EXTENSO]), mediante nota fiscal emitida pelo CONTRATADO em nome da CONTRATANTE, [diretamente na conta do CONTRATADO] OU [na conta da agente do CONTRATADO, [AGÊNCIA LTDA], que recebe em nome dele e dá quitação por ele].
CLÁUSULA TERCEIRA. DAS RESPONSABILIDADES E DO USO DE IMAGEM O CONTRATADO responde diretamente perante a CONTRATANTE pela execução das entregas e cede a ela o uso de sua imagem e do conteúdo, nos limites do Anexo I. A agente não é parte na prestação dos serviços.
| Nota fiscal do influenciador | Como preencher |
|---|---|
| Emitente | influenciador (pessoa jurídica) |
| Tomador | a marca |
| Intermediário, se o emissor tiver o campo | a agência, com razão social e CNPJ |
| Item de serviço | 17.25 (Inserção de textos, desenhos e outros materiais de propaganda e publicidade, em qualquer meio) |
| Valor | integral do contrato com a marca (no exemplo, R$ 200.000,00) |
| Descrição | Serviços de publicidade em mídia digital prestados a [MARCA], CNPJ [CNPJ], na campanha [NOME DA CAMPANHA], conforme Contrato nº [NÚMERO], intermediado por [AGÊNCIA LTDA], CNPJ [CNPJ], agente do prestador. Entregas: [QUANTIDADE E FORMATO, REDES, PERÍODO]. |
| Nota fiscal da agência | Como preencher |
|---|---|
| Emitente | agência, CNAE 74.90-1/05 (Agenciamento de profissionais para atividades esportivas, culturais e artísticas) |
| Anexo do Simples | III ou V pelo Fator r; sem pró-labore, Anexo V (15,5% na 1ª faixa) |
| Tomador | o influenciador (pessoa jurídica) |
| Item de serviço | 10.08 (Agenciamento de publicidade e propaganda, inclusive o agenciamento de veiculação por quaisquer meios) |
| Valor | somente a comissão (no exemplo, R$ 20.000,00) |
| Descrição | Comissão de agenciamento sobre o contrato de publicidade nº [NÚMERO] entre [INFLUENCIADOR LTDA] e [MARCA], campanha [NOME DA CAMPANHA], nota fiscal nº [NÚMERO], conforme Contrato de Agenciamento nº [NÚMERO] entre [INFLUENCIADOR LTDA] e [AGÊNCIA LTDA]. |
Caminho do dinheiro. Com pagamento direto: a marca paga o influenciador; a agência emite a nota da comissão contra ele; o influenciador paga a comissão à agência. Com recebimento pela agência: a marca paga na conta da agência, que recebe em nome do influenciador; a agência emite a nota da comissão contra ele, retém a comissão e repassa o saldo identificado.
Registro na agência. Pagamento direto: só a receita da comissão. Recebimento pela agência: débito em banco pelo total; crédito em “Valores de terceiros a repassar” pelo saldo do influenciador; crédito em receita pela comissão. No PGDAS-D, só a comissão. O influenciador paga imposto sobre o valor cheio e a comissão é custo dele.
O que não pode acontecer: emitir a nota da comissão antes de incluir o CNAE 74.90-1/05 (Agenciamento de profissionais para atividades esportivas, culturais e artísticas); nota do influenciador contra a agência; a agência assinar o contrato com a marca em nome próprio; a agência cobrar também da marca sem nota separada e sem as duas partes saberem que ela recebe dos dois lados.
Estrutura 4: modelo misto
É a estrutura para quando a agência, além de agenciar, entrega serviço próprio na campanha: planejamento, roteiro, edição, produção, relatório de resultado. Contrato tripartite com o preço separado em três partes, e a agência paga DAS sobre a parte dela.
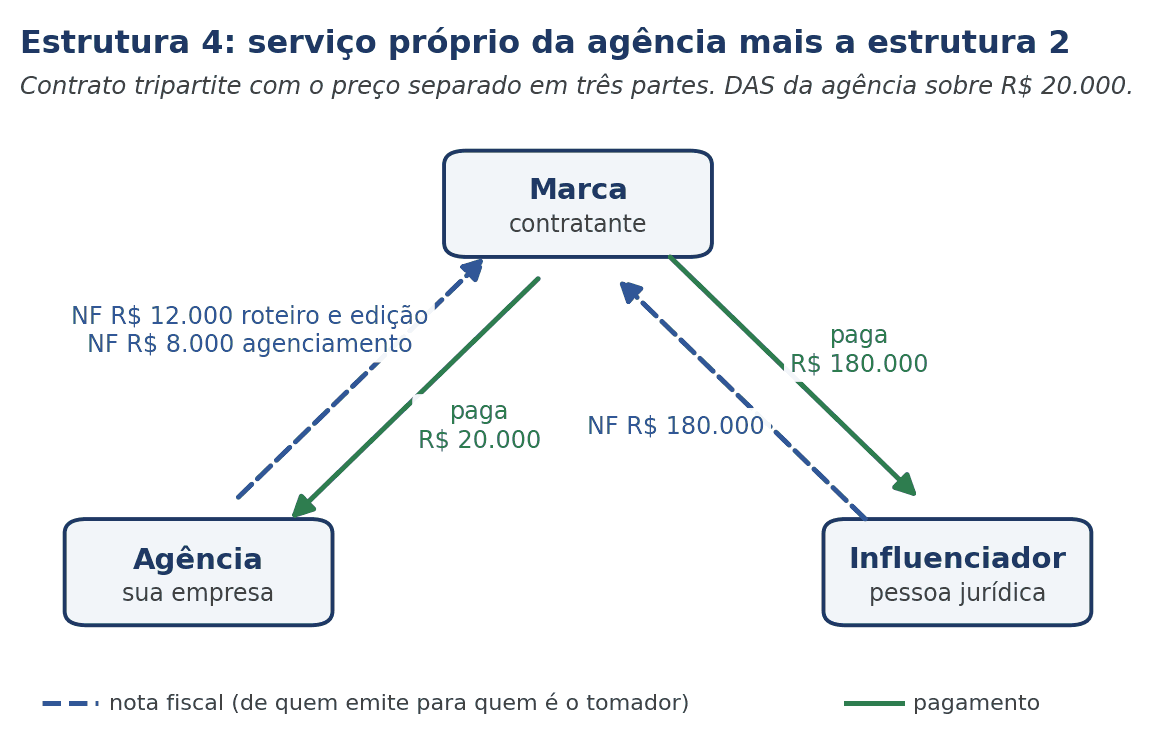
Muitas vezes a agência faz mais do que apresentar o influenciador: planeja a campanha, escreve roteiro, edita vídeo, mede resultado. Esse trabalho é da agência, feito em nome dela, e é cobrado como serviço dela, com imposto sobre o valor todo.
Nesta estrutura o contrato separa o preço em três partes: o cachê do influenciador, a remuneração da agência pelo agenciamento e o preço dos serviços próprios da agência. O cachê do influenciador segue a estrutura 1 ou a estrutura 2 e não entra no imposto da agência. O resto é receita da agência. Separar deixa claro o que é de quem e evita misturar o cachê do influenciador na nota de serviço da agência.
No exemplo: além de achar e negociar o influenciador, a agência escreve o roteiro e edita o vídeo. O contrato separa os R$ 200.000,00 em três partes, por exemplo R$ 180.000,00 do influenciador, R$ 8.000,00 de agenciamento e R$ 12.000,00 de roteiro e edição. O influenciador emite nota de R$ 180.000,00 para a marca. A agência emite duas notas para a marca, de R$ 8.000,00 e de R$ 12.000,00. A agência paga DAS sobre R$ 20.000,00: R$ 3.100,00 sem Fator r, ou R$ 1.200,00 com Fator r. O dinheiro do influenciador anda como na estrutura 1 ou na estrutura 2.
As duas notas da agência saem pelo CNAE 73.11-4/00 (Agências de publicidade). Não precisa de CNAE de intermediação.
O contrato é o tripartite da estrutura 1 ou da estrutura 2, conforme o dinheiro do influenciador passe ou não pela agência, com a cláusula quarta substituída pela redação abaixo e com um Anexo II descrevendo os serviços próprios da agência.
CLÁUSULA QUARTA. DO PREÇO Pelos serviços do CONTRATADO, a CONTRATANTE pagará R$ [VALOR] ([EXTENSO]). Pelos serviços de agenciamento, a CONTRATANTE pagará à AGÊNCIA a remuneração de R$ [VALOR] ([EXTENSO]). Pelos serviços de [PLANEJAMENTO, ROTEIRO, EDIÇÃO, PRODUÇÃO], prestados pela AGÊNCIA em nome próprio e descritos no Anexo II, a CONTRATANTE pagará à AGÊNCIA R$ [VALOR] ([EXTENSO]), faturados em nota fiscal própria.
| Nota fiscal do influenciador | Como preencher |
|---|---|
| Emitente | influenciador |
| Tomador | a marca |
| Item de serviço | 17.25 (Inserção de textos, desenhos e outros materiais de propaganda e publicidade, em qualquer meio) |
| Valor | integral do influenciador |
| Descrição | Igual à da estrutura 1 ou da estrutura 2, conforme o caminho do dinheiro escolhido. |
| Nota fiscal da agência pelos serviços próprios | Como preencher |
|---|---|
| Emitente | agência, CNAE 73.11-4/00 (Agências de publicidade) |
| Anexo do Simples | III ou V pelo Fator r; sem pró-labore, Anexo V (15,5% na 1ª faixa) |
| Tomador | a marca |
| Item de serviço | 17.06 (Propaganda e publicidade, inclusive promoção de vendas, planejamento de campanhas ou sistemas de publicidade, elaboração de desenhos, textos e demais materiais publicitários) |
| Valor | preço dos serviços próprios |
| Descrição | Serviços de [PLANEJAMENTO, ROTEIRO, EDIÇÃO, PRODUÇÃO] da campanha [NOME DA CAMPANHA], prestados a [MARCA], conforme Contrato nº [NÚMERO], Cláusula Quarta e Anexo II. |
| Nota fiscal da agência pelo agenciamento | Como preencher |
|---|---|
| Emitente | agência, CNAE 73.11-4/00 (Agências de publicidade) |
| Anexo do Simples | III ou V pelo Fator r; sem pró-labore, Anexo V (15,5% na 1ª faixa) |
| Tomador | a marca |
| Item de serviço | 10.08 (Agenciamento de publicidade e propaganda, inclusive o agenciamento de veiculação por quaisquer meios) |
| Valor | remuneração de agenciamento |
| Descrição | Igual à da estrutura 1 ou da estrutura 2. |
Registro na agência. As duas notas da agência são receita e vão inteiras para o PGDAS-D. O que a agência contratar em nome próprio para os serviços próprios (editor, fotógrafo, estúdio, com nota contra a agência) é custo dela e não sai da base do DAS. O valor do influenciador segue a estrutura 1 ou 2.
O que não pode acontecer: misturar o valor do influenciador na nota de serviços próprios da agência; contratar o influenciador em nome da agência como se fosse fornecedor dos serviços próprios.
Estrutura 5: a agência contrata o influenciador e embute o imposto no preço
É a estrutura para quando a marca não aceita contrato com o influenciador e quer um único fornecedor. O valor inteiro vai para o DAS, e o imposto é repassado no preço. São dois contratos bilaterais, e o preço é ajustado para sobrar a remuneração combinada da agência.
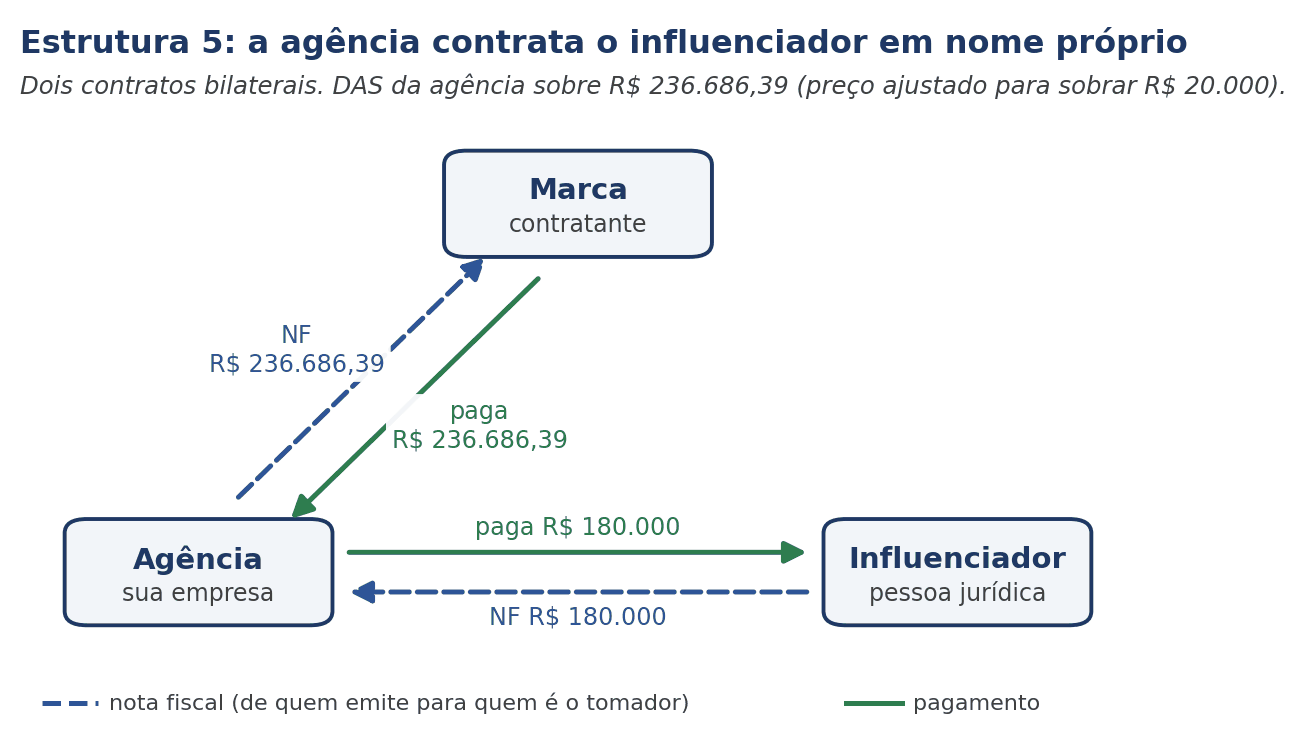
Aqui a agência funciona como uma empreiteira: vende para a marca a campanha pronta, com o influenciador incluído, e contrata o influenciador por conta própria, como quem contrata um fornecedor. São dois contratos bilaterais: um da marca com a agência e outro da agência com o influenciador. A marca não tem contrato nenhum com o influenciador.
Como a agência vendeu a campanha inteira em nome dela, o valor inteiro é receita dela e paga DAS. Nesta estrutura não há como evitar isso; a saída é cobrar mais da marca para cobrir o imposto. É o modelo em que muitas agências já trabalham, só que feito de propósito e com o preço calculado para o imposto não sair do bolso da agência.
No exemplo: a agência fecha com a marca a campanha pronta e contrata o influenciador por conta própria por R$ 180.000,00. O influenciador emite nota de R$ 180.000,00 para a agência. Para sobrar R$ 20.000,00 depois do DAS, a agência emite nota de R$ 236.686,39 para a marca e paga R$ 36.686,39 de DAS. Se cobrasse só os R$ 200.000,00 combinados, pagaria R$ 31.000,00 de DAS e teria prejuízo de R$ 11.000,00 na campanha. Com Fator r de 28%, a alíquota cai para 6%, a nota para a marca fica em R$ 212.765,96 e o DAS em R$ 12.765,96.
A agência emite a nota pelo CNAE 73.11-4/00 (Agências de publicidade). Não precisa de CNAE de intermediação, porque aqui a agência não intermedeia: ela vende a campanha em nome próprio.
Os contratos são dois contratos bilaterais. Entre a marca e a agência, pela campanha completa. E entre a agência e o influenciador, para a execução das publicações.
Contrato marca e agência. CLÁUSULA PRIMEIRA. DO OBJETO A AGÊNCIA prestará à CONTRATANTE, em nome próprio, os serviços de publicidade da campanha [NOME DA CAMPANHA], incluindo [QUANTIDADE E FORMATO] publicações em perfis de influenciadores por ela contratados, pelo preço total de R$ [VALOR] ([EXTENSO]).
Contrato agência e influenciador. CLÁUSULA PRIMEIRA. DO OBJETO O CONTRATADO prestará à AGÊNCIA os serviços de publicidade em mídia digital da campanha [NOME DA CAMPANHA], consistentes em [QUANTIDADE E FORMATO], pelo preço de R$ [VALOR] ([EXTENSO]), mediante nota fiscal emitida em nome da AGÊNCIA.
| Nota fiscal do influenciador | Como preencher |
|---|---|
| Emitente | influenciador |
| Tomador | a agência |
| Item de serviço | 17.25 (Inserção de textos, desenhos e outros materiais de propaganda e publicidade, em qualquer meio) |
| Valor | valor do influenciador |
| Descrição | Serviços de publicidade em mídia digital prestados a [AGÊNCIA LTDA] na campanha [NOME DA CAMPANHA], conforme contrato nº [NÚMERO]. |
| Nota fiscal da agência | Como preencher |
|---|---|
| Emitente | agência, CNAE 73.11-4/00 (Agências de publicidade) |
| Anexo do Simples | III ou V pelo Fator r; sem pró-labore, Anexo V (15,5% na 1ª faixa) |
| Tomador | a marca |
| Item de serviço | 17.06 (Propaganda e publicidade, inclusive promoção de vendas, planejamento de campanhas ou sistemas de publicidade, elaboração de desenhos, textos e demais materiais publicitários) |
| Valor | preço total da campanha |
| Descrição | Serviços de publicidade da campanha [NOME DA CAMPANHA] prestados a [MARCA], conforme contrato nº [NÚMERO], incluindo publicações em perfis de influenciadores. |
O preço sai desta conta: preço à marca = (valor do influenciador + remuneração líquida da agência) ÷ (1 – alíquota efetiva do DAS).
No exemplo, com a alíquota de 15,5% da primeira faixa do Anexo V: (180.000,00 + 20.000,00) ÷ 0,845 = R$ 236.686,39. O DAS sobre esse valor é R$ 36.686,39 e, pago o influenciador, sobram R$ 20.000,00 para a agência. Com Fator r de 28%, a conta é a mesma com 6%: (180.000,00 + 20.000,00) ÷ 0,94 = R$ 212.765,96, e o DAS é de R$ 12.765,96. Se o faturamento dos últimos 12 meses passar de R$ 180 mil, a alíquota efetiva sobe e o percentual precisa ser recalculado no fechamento de cada mês.
Registro na agência. Receita pelo total. O valor do influenciador é custo do serviço prestado. No PGDAS-D entra o total. Sem Fator r, a nota pelo 73.11-4/00 sai pelo Anexo V; a receita maior não muda o anexo, mas faz a empresa subir de faixa mais cedo. Como aqui a agência é quem paga o influenciador, as retenções que a lei impõe a quem paga serviços de publicidade a outra empresa passam a ser dela, e precisam ser conferidas a cada pagamento.
O que vale para todas as estruturas?
Dossiê por campanha: contrato assinado, todas as notas, comprovantes de pagamento e de repasse, links e capturas das publicações e aprovações por e-mail.
Influenciador pessoa física: tudo aqui parte de influenciador com CNPJ. Pessoa física tem outra tributação, com retenções previdenciárias e recibo de autônomo, e é tratada à parte antes da campanha.
Qual estrutura a agência deve escolher?
Duas medidas andam juntas. Adotar uma das estruturas 1 a 4 para que o DAS incida só sobre a parte da agência, e colocar a agência no Fator r de 28%, com pró-labore, para que essa parte pague 6% pelo CNAE das estruturas, e não 15,5%. Sem o Fator r, as estruturas continuam valendo, mas as notas pelo 73.11-4/00 saem pelo Anexo V.
A estrutura 2 como padrão. A estrutura 1 quando a marca exigir pagar só à agência. A estrutura 4 sempre que a agência entregar serviço próprio. A estrutura 3 só se a agência decidir ser agência de talentos, com o CNAE 74.90-1/05 (Agenciamento de profissionais para atividades esportivas, culturais e artísticas) incluído antes. A estrutura 5 quando a marca não aceitar contrato com o influenciador, com o preço recalculado.
Quando vale a pena chamar um contador?
Antes de assinar o primeiro contrato no modelo novo. A economia vem da combinação certa entre contrato, CNAE, item de serviço da nota, caminho do dinheiro e lançamento contábil, e um erro em qualquer um desses pontos devolve o valor inteiro para a base do DAS.
Também vale quando a agência quer entrar no Fator r, porque o valor do pró-labore precisa ser calculado sobre o faturamento que vai valer no mês seguinte e revisto todo mês, e quando pensa em incluir o CNAE de agenciamento de talentos. É esse o trabalho da nossa contabilidade para agências de marketing e publicidade.
Perguntas frequentes sobre tributação de agência de influenciadores
Agência do Simples paga imposto sobre o valor repassado ao influenciador?
Paga, se a nota fiscal da agência for emitida pelo valor total ou se o influenciador emitir a nota contra a agência. Para pagar só sobre a própria remuneração, a operação precisa seguir uma das estruturas 1 a 4, com cada um emitindo a nota pelo que é seu.
Posso emitir a nota pelo total e deduzir o cachê do influenciador?
Não. No emissor nacional de NFS-e o campo de deduções só aparece quando o município concede redução da base do ISS para aquele serviço, e ele não muda nada do que a empresa declara no PGDAS-D.
Qual CNAE uma agência de marketing de influência precisa ter?
Para atuar em nome da marca, o CNAE 73.11-4/00 (Agências de publicidade). Para representar o influenciador e cobrar comissão dele, é preciso incluir o 74.90-1/05 (Agenciamento de profissionais para atividades esportivas, culturais e artísticas) antes da primeira nota.
Agência de publicidade fica no Anexo III ou no Anexo V?
Depende do Fator r. Com folha de pelo menos 28% do faturamento dos últimos 12 meses, incluindo pró-labore, fica no Anexo III, que começa em 6%. Abaixo disso, vai para o Anexo V, que começa em 15,5%.
O influenciador pode ser pessoa física?
Pode, mas a tributação é outra, com retenções previdenciárias e recibo de autônomo, e precisa ser tratada à parte antes da campanha. As estruturas deste artigo partem de influenciador com CNPJ.
E se a marca não aceitar assinar contrato com o influenciador?
Aí a saída é a estrutura 5: a agência vende a campanha pronta, contrata o influenciador por conta própria e calcula o preço para o imposto não sair do bolso dela.
Tribute só o que é seu: estruture as campanhas com apoio especializado
Pagar DAS sobre o cachê do influenciador corrói a margem da agência a cada campanha, e montar a operação no improviso, com dedução na nota ou lançamento em passivo, não resolve e ainda deixa a contabilidade dizendo uma coisa e o documento fiscal dizendo outra.
A RRT Contabilidade fica em Campinas e atende clientes em todo o Brasil, estruturando contratos, notas fiscais e o Fator r de agências de marketing e influência para que cada campanha seja tributada do jeito certo.
Quer parar de pagar imposto sobre o dinheiro do influenciador?
Fale com a equipe da RRT Contabilidade no WhatsApp e descubra qual estrutura se encaixa na sua agência.